01保険とは?保険料と給付のしくみ
もし、病気でしばらく会社を休むことになったら。病院へ払うお金が必要になります。給与が減ったとしても、家賃や食費の支払いは続きます。こうした負担を、自分の貯金だけですべて用意しなければならないのでしょうか。

漫画を文章で読む
- 同僚「休んでいる間の生活費も、気になってね。」
- ハル「困るのは、病院代だけじゃないんだ。」
- 同僚「どんな制度を使えるか、確認したよ。」
- ビット「何が起きると、どのお金が変わるかな?」
病気で仕事を休むと、何のお金に困る?
漫画の同僚が心配していたのは、治療費だけではありません。働けない間に収入が減ると、いつもの生活を続けるお金も必要です。増える支出と、減る収入を分けると、どんな支えが必要かを考えやすくなります。
この場面から考えてみよう
問い:病院に払うお金が少なくなれば、休んでいる間の心配もなくなる?
考え方:治療費が軽くなっても、家賃や食費がなくなるわけではありません。治療費への支えと、収入が減ったときの支えは、目的を分けて確かめます。
いつ、誰に、大きな負担が生じるかは分かりません。その負担に備える方法の一つが保険です。まずは制度の名前を覚える前に、保険に共通する考え方を見てみましょう。
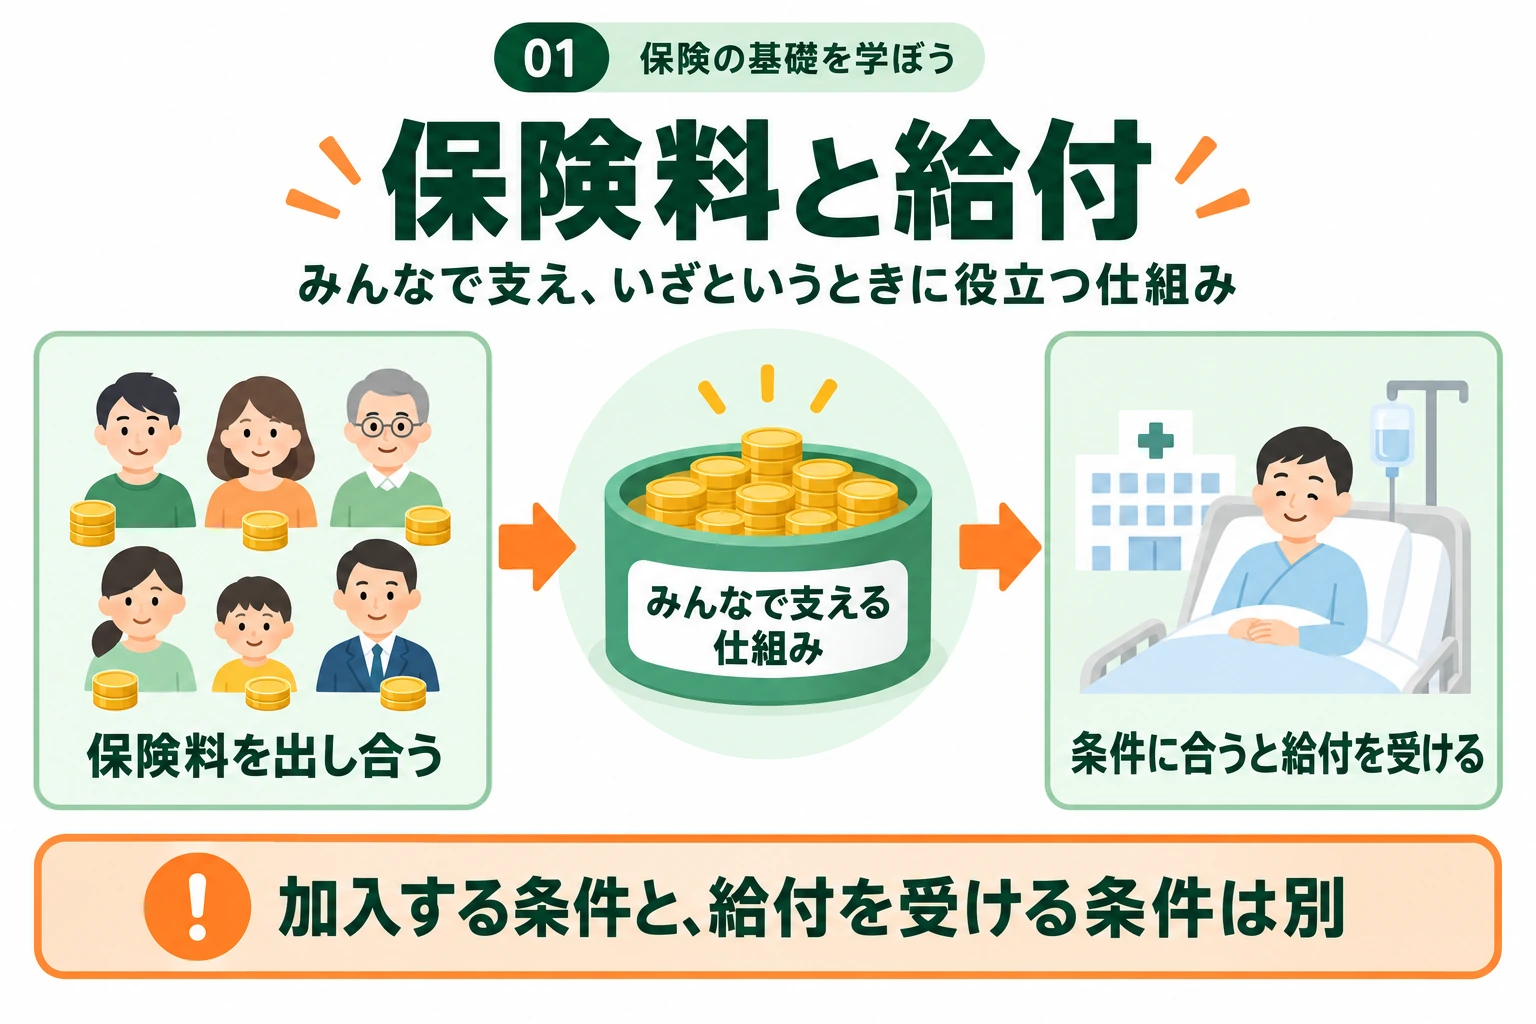
図を文章で読む
- 保険料を出し合って、仕組みを支える。
- 条件に合ったときに給付を受ける。
- 加入する条件と給付を受ける条件は別。
保険は、多くの人で負担を分け合うしくみ
保険では、多くの人がお金を出し合い、病気や事故など、あらかじめ決められた出来事が起きた人を支えます。一人では用意しにくい大きな負担を、集団で備える考え方です。
このように互いに支え合うことを相互扶助(そうごふじょ)といいます。実際に受けられる支えは、制度や契約で定められた条件によって決まり、困ったことが起きれば何でも対象になるわけではありません。
- 保険料
- 保険のしくみを支えるために払うお金。制度や契約に応じて支払います。社会保険では、加入する本人のほかに勤務先が負担する場合もあり、税金で支えられている部分もあります。
- 給付きゅうふ
- 条件に合ったときに受ける支え。お金を受け取る給付もあれば、病院での治療や介護のサービスとして受ける給付もあります。民間保険では、受け取るお金を保険金・給付金などと呼びます。
お金を出し合うと、大きな負担に備えられる
100人 × 1,000円 = 10万円を用意。
その人に10万円の支えが必要になる。
一人が払った1,000円だけでは用意できない負担に備える。
※考え方を示す架空の例です。運営費などは省いています。実際の社会保険の保険料や給付額を表すものではありません。
貯金との違いも押さえよう
貯金は、自分のお金を積み立て、必要なときに使う方法です。一方、保険は決められた条件に当てはまったときに支えを受けるしくみです。自分が払った保険料を、自分専用の口座から自由に引き出すしくみではありません。
そのため、支払った保険料より大きな支えを受けることもあれば、給付を受けない期間もあります。保険と貯金のどちらか一方だけで考えず、それぞれの役割を理解することが出発点になります。
社会保険から、生命保険料の考え方へ
ここまで見た社会保険も、民間の生命保険も、多くの人が負担を分け合って備える点は共通です。ただし、保険料の決め方は同じではありません。FP3級では、民間の生命保険料を見積もる基本の言葉も問われます。
例えば、多数の加入者のデータを集めると、「1年間に何人が亡くなるか」という割合の傾向を見積もりやすくなります。この考え方を大数の法則といいます。民間の生命保険料では、死亡の見込みを表す予定死亡率、資産運用で得られる見込みを表す予定利率、事務費などの見込みを表す予定事業費率も使います。保険料収入と保険金等の支出を全体でつり合わせる考え方は収支相等の原則です。
この節の問題では、社会保険料の計算に予定利率を使うという意味ではなく、共通する「大勢で備える」発想から、FP3級で問われる民間保険の基本へ一歩広げます。
保険料は払うお金。給付は条件に合ったときに受ける支え。この区別を覚えてから、保険の種類へ進みましょう。
出典:損害保険料率算出機構・保険料率の算出 ↗ / 金融庁・公的保険ポータル ↗
ここで確かめる
節のまとめ:過去問改変+オリジナル
間違えても大丈夫です。説明を読み直して、何度でも選び直せます。
回答は保存されません。
02公的保険と民間保険の違い
「病気に備えるなら、保険会社の保険に入るしかない?」そう考える前に、すでに加入している公的な制度を確認してみましょう。会社の給与明細にある健康保険料や年金保険料も、暮らしを支える制度につながっています。
法律で定める公的保険と、契約する民間保険
公的保険は、法律に基づき、医療や老後の生活などを社会全体で支える制度です。民間保険は、生命保険会社や損害保険会社などが提供する保険商品です。どちらも生活を守る支えになりますが、加入の決まり方や、支えられる範囲が異なります。
ここでいう保障(ほしょう)は、病気や死亡などに伴う経済的な負担から生活を守る支えのことです。「保障がある」と書かれていても、誰に・何が起きたとき・何を受け取れるかまで確かめる必要があります。
| 区分 | どんなしくみ? | 加入と給付の決まり方 |
|---|---|---|
| 公的保険 | 法律に基づいて暮らしを支える。健康保険、国民年金などがある。 | 対象となる条件を満たす人は、原則として加入・適用の対象になる。給付も制度の条件に従う。 |
| 民間保険 | 保険会社等の商品を契約して、病気・死亡・事故などに備える。生命保険や自動車保険などがある。 | 生命保険などは、自分に必要な備えを考えて契約する。受け取れる金額・期間・条件は契約によって異なる。 |
公的保険は、対象になっている人が「使わなさそうだから入らない」と自由に外れるしくみではありません。ただし、退職後の健康保険の任意継続など、本人が希望し、条件を満たして利用するしくみもあります。任意継続は10「退職後の医療保険」で学びます。
※民間の保険でも、自動車等を使う際の自賠責保険のように、法律で契約が義務付けられるものがあります。「民間保険はすべて任意」とは覚えないようにしましょう。

漫画を文章で読む
- ハル「保険を増やしたほうが、安心ですか?」
- 担当者「まず、加入している公的制度を確認しましょう。」
- 担当者「貯蓄で備えられる部分もあります。」
- ビット「そのうえで、残る負担を考えるんだね。」
- ハルが自分のノートに確認事項を書き始める。
公的な支えを知ってから、残る負担を考える
公的保険で医療費の一部が支えられても、自分で払う部分や、仕事を休むことによる収入の減少が残る場合があります。まず制度の対象と条件を知ると、貯蓄や民間保険で備えたい部分を整理できます。
この場面から考えてみよう
問い:保険の数が多いほど、いつでも十分な備えになる?
考え方:名前や数だけでは分かりません。すでにある公的な支え、自分の貯蓄、必要な生活費を確かめてから、どの負担に備えたいのかを考えます。
備えを考える順序
- 何が起きると、お金が必要か
治療費が増える、働く収入が減る、など。
- 公的制度で何が支えられるか
加入先、対象となる出来事、給付の条件を確認。
- 残る負担に、どう備えるか
貯蓄や民間保険などとの役割を整理。

図を文章で読む
- 公的保障で使える制度を確認する。
- 貯蓄は自分で備える方法。
- 民間保険は必要に応じて検討する。
公的な保障を理解してから、自分で備える部分を考える。次は、公的な支えの中心となる社会保険を5つに整理します。
出典:金融庁・公的保険ポータル ↗ / 協会けんぽ・任意継続 ↗
自賠責保険の加入義務:国土交通省・自賠責保険について ↗
数字で、二つの考え方を確かめる
将来の支出を5,000万円、公的年金などの収入を3,000万円、手元の金融資産を500万円と見積もると、必要な備えの目安は5,000万円-3,000万円-500万円=1,500万円です。複数の項目があるときも、支出と賄える額を別々に足してから差し引きます。
また、民間の医療保険で「入院1日につき5,000円」の定額給付を契約しているなら、給付条件を満たす5日間の入院では5,000円×5日=25,000円と計算します。公的医療保険の窓口負担額とは、別の条件で判定する給付です。
必要保障額を見積もるとき:先に生活費・住居費・教育費などの将来支出を合計します。次に、遺族が得る収入、公的年金、死亡退職金、現在の金融資産などを合計して差し引きます。支出から賄える額を引いた不足額は、民間保険を含む備え方を考える出発点です。
ここで確かめる
節のまとめ:過去問改変+オリジナル
間違えても大丈夫です。説明を読み直して、何度でも選び直せます。
回答は保存されません。
03社会保険の5つの制度
病院へ行く、年を重ねる、仕事を失う。どれも暮らしのお金に関わりますが、必要な支えは同じではありません。社会保険は、こうした出来事に応じて役割を分担しています。

漫画を文章で読む
- ハル「病気も、老後も、仕事のけがも?」
- ビット「困りごとが違えば、支えも違うよ。」
- ビット「5つに分けて考えるんだね。」
漫画から、図へ
何に困るかを見て、5つの制度を区別しよう。
病院代、老後の生活、介護、仕事によるけが、失業。必要な支えの違いを、先に図で見渡します。

図を文章で読む
- 医療保険:病院での診療を支える。
- 公的年金:老齢・障害・死亡に備える。
- 介護保険:介護のサービスを支える。
- 労災保険:仕事や通勤によるけが・病気。
- 雇用保険:失業や育児・介護休業など。
- 加入する条件と、給付を受ける条件は別。
社会保険は、病気、老後、介護、仕事によるけが、失業などに備える公的な保険のしくみです。ここでは医療保険・公的年金・介護保険・労災保険・雇用保険の5つを学びます。以下の名前は、社会保険とは別の話ではなく、その中にある制度の種類です。
制度の対象になる条件と、実際に支えを受ける条件は、それぞれ別に確認します。
加入する人や働く人を雇う側が保険料を負担し、税金も使いながら支えます。ただし、誰がどの制度の対象になるかは、それぞれの年齢・働き方などで異なります。
制度を読むときの共通の言葉
- 被保険者ひほけんしゃ
- 健康保険・年金・介護保険などで、制度に加入する本人。給付を受けるには、さらに給付ごとの条件を満たす必要があります。労災保険では「被保険者」の加入要件ではなく、対象となる労働者や遺族を考えます。
- 保険者ほけんしゃ
- 保険料を集め、給付を行う運営側。健康保険なら協会けんぽや健康保険組合などが当たります。加入する人である「被保険者」と区別します。
- 加入・適用と、給付の条件
加入・適用:その制度の対象になること。
給付の条件:実際に支えを受けるための条件。
例えば介護保険に加入していても、介護サービスを無条件で使えるわけではありません。
被保険者・保険者は、健康保険だけでなく、公的年金や介護保険などにも登場する言葉です。ただし、5制度すべてに同じ加入者の呼び方を当てはめるのではありません。
出典:協会けんぽ・用語集 ↗ / 厚生労働省・要介護認定に係る法令 ↗ / 日本年金機構・国民年金の加入 ↗
① 公的医療保険:治療にかかるお金を支える
病気やけがで病院へ行くと、診察、検査、薬などに費用がかかります。公的医療保険は、対象となる治療の費用を分担し、患者が全額を負担せずに医療を受けられるようにする制度です。
会社員等が入る健康保険、自営業者等が入る国民健康保険などに分かれます。働き方や年齢で加入先が変わり、制度によっては仕事を休んだときや出産のときのお金の給付もあります。A2では、この違いを詳しく学びます。
身近な例
会社員が休日にけがをして通院する。治療費の一部を健康保険が支えます。仕事中のけがの場合は、次の労災保険の対象かを確かめます。
手がかり:病院で受ける治療の費用。
② 公的年金:老後・障害・遺族の生活を支える
公的年金は、年を重ねた後の生活だけを支える制度ではありません。一定の障害が残ったときや、家計を支える人が亡くなったときにも、本人や残された家族の生活を支えます。それぞれ、老齢年金・障害年金・遺族年金と呼びます。
基本となる国民年金と、会社員等が加入する厚生年金保険があります。日本国内に住む20歳以上60歳未満の人は、原則として国民年金の加入対象です。受け取る年金ごとの条件や2つの制度の関係は、A3「公的年金」→で学びます。
身近な例
働いていた人に病気による障害が残り、生活や仕事が制限される。年齢が若くても、障害の程度や保険料の納付状況などの条件を満たせば、障害年金の対象になります。
手がかり:老後だけでなく、障害・遺族への支えもある。
③ 介護保険:日常生活を続けるための支え
介護保険は、食事や入浴などに手助けが必要になった人が、訪問介護や施設での介護などのサービスを利用するための制度です。家族だけで介護を抱えず、社会のしくみとして支える役割があります。
主な加入対象は、65歳以上の人と、40〜64歳で医療保険に加入している人です。利用には、市区町村が介護・支援の必要な程度を確かめる認定などが必要で、年齢によって原因の条件も異なります。09「介護保険」で加入と利用の違いを整理します。
身近な例
高齢の家族が一人で入浴することが難しくなった。市区町村へ相談し、必要な認定を受けて、入浴などを助けるサービスの利用につなげます。
手がかり:日常生活に必要な介護や支援。
④ 労災保険:仕事や通勤が原因のけが・病気を支える
労災保険の正式名称は、労働者災害補償保険です。業務や通勤が原因のけがや病気について、治療費や、働けない期間の生活などを支えます。単に「けが」という結果だけでなく、仕事・通勤が原因かが判断の手がかりになります。
労働者を雇う事業には原則として適用され、パートやアルバイトを含む労働者が対象になります。保険料を負担するのは事業主(人を雇って事業を行う会社や個人)です。自営業者などには、条件を満たすと対象に入れる特別加入というしくみもあります。
身近な例
アルバイト中、店での作業が原因でけがをした。正社員でないことだけを理由に労災保険の対象外にはなりません。
手がかり:雇用形態の名前より、働く立場と事故の原因。
⑤ 雇用保険:仕事を失ったときや、働き続けるための支え
雇用保険は、仕事を失い、働く意思と能力があるのに仕事に就けない人の生活と再就職を支える制度です。仕事を失った場面だけでなく、育児・介護のための休業や、仕事に役立つ学びなどを支える給付もあります。
加入は、働く時間や雇われる見込みの期間などで決まります。労災保険のように「原則すべての労働者」と一括りにはできません。労災と雇用保険の給付・条件は、A5「雇用・労災と周辺制度」→で詳しく学びます。
身近な例
会社を辞め、次の仕事を探す。雇用保険に入っていた期間や求職の状況などの条件を満たすと、生活を支える給付を受けられます。退職すれば全員に自動で支給されるわけではありません。
手がかり:生活と再就職、働き続けることへの支え。
加入は必須? 任意? 条件と一緒に整理しよう
社会保険は、法律で決められた対象条件に合う人・事業に原則として適用されます。「必須か任意か」だけを覚えず、誰が、どの条件で対象になるかを一緒に読みます。以下は主な対象の整理です。
| 制度 | 原則として対象になる人・事業 | 任意のしくみ・区別する点 |
|---|---|---|
| 公的医療保険 | 日本の住民は原則として、働き方・年齢等に応じた制度の対象になる。 | 加入先を自由に選ぶのが基本ではない。退職後の任意継続には条件がある。生活保護を受ける人など、国保の適用除外もある。 |
| 公的年金 | 国内に住む20歳以上60歳未満は原則、国民年金の対象。会社員等は勤務条件等を満たすと原則70歳未満まで厚生年金保険の対象になる。 | 国民年金には60歳以後などの任意加入がある。学生の納付特例は支払いを待ってもらうしくみで、学生を加入対象外にするものではない。 |
| 介護保険 | 市区町村に住所のある65歳以上の人、40〜64歳の医療保険加入者。 | 対象者が希望だけで加入を選ぶ制度ではない。サービスの利用には認定等の別の条件がある。 |
| 労災保険 | 労働者を雇う事業に原則適用。パート・アルバイトも対象。保険料は事業主が負担する。 | 一部の農林水産業などに例外がある。自営業者等には、一定の条件で特別加入できるしくみがある。 |
| 雇用保険 | 対象となる事業で、原則週20時間以上働き、同じ事業主に31日以上雇われる見込みがある人等。 | 条件を満たせば本人の希望にかかわらず加入。原則、昼間の学生は対象外だが、休学中などの例外がある。 |
社会保険の呼び方について:求人票などでは、健康保険・厚生年金保険を指して「社会保険」と呼ぶことがあります。この教材では、今見た5つの制度を含めて学びます。そのうち、労災保険と雇用保険を合わせた名前が「労働保険」です。
社会保険は、国民の生活を支える社会保障の一部です。社会保障には生活保護や福祉の制度などもあります。公的な支援のすべてが、今の5つの保険に入るわけではありません。
制度の名前は「誰の、どんな困りごとを支えるか」とセットで覚える。加入していることと、実際に給付を受けられることも分けて考えます。
出典:金融庁・公的保険ポータル ↗ / 厚生労働省・社会保険加入案内PDF ↗ / 厚生労働省・労働保険とは ↗ / 厚生労働省・要介護認定に係る法令 ↗ / 厚生労働省・労災保険への特別加入 ↗ / 厚生労働省・国民健康保険制度 ↗ / 日本年金機構・国民年金の加入 ↗ / 日本年金機構・就職/転職/退職 ↗ / 厚生労働省・事業主の雇用保険手続き ↗ / 東京ハローワーク・被保険者Q&A ↗
ここで確かめる
節のまとめ:オリジナル問題2問
間違えても大丈夫です。説明を読み直して、何度でも選び直せます。
回答は保存されません。
04公的医療保険の種類と加入条件
会社員の家族は「健康保険」、自営業の友人は「国民健康保険」。どちらも病院で使う保険なのに、なぜ名前が違うのでしょう。安そうな方を、自分で選んでいるのでしょうか。

漫画を文章で読む
- ハル「パートなら、どの保険に入るの?」
- ビット「まず勤務先の加入条件を確かめよう。」
- ビット「家族の扶養は、その次に確認だね。」
- ハルは勤務先の加入条件と家族の扶養を順に確認するメモを作る。
漫画から、図へ
働き方から、どの加入先を先に調べる?
パートや学生アルバイトという肩書きだけでは決められません。勤務時間・日数などを確認し、当てはまらない場合に次の候補を見ます。

図を文章で読む
- 健康保険など:勤務先の加入条件を満たす人。会社員など。公務員などは共済組合等。
- 国民健康保険:ほかの公的医療保険等の対象でない人。自営業者など。家族もそれぞれ加入者。
- 後期高齢者医療制度:原則75歳以上の人。一定の障害認定を受けた65〜74歳も対象。
- 健康保険などでは、条件を満たす家族を被扶養者にできる。国民健康保険には、同じ扶養のしくみはない。
公的医療保険は、医療の費用を支える制度全体の名前です。その中に、会社員等の健康保険、自営業者等の国民健康保険、原則75歳以上の後期高齢者医療制度などがあります。加入先は、主に働き方や年齢で決まります。
75歳以上の人などは年齢に応じた制度が優先します。この図だけで加入先を確定するものではありません。
対象の制度に入る条件を満たせば、原則としてその制度に加入します。保険料や好みだけで、どの制度に入るか自由に選べるという意味ではありません。退職後には条件付きの選択肢があるので、後の節で分けて学びます。
例えば、学生がアルバイトを始めた場合は「学生だから対象外」と決めず、まず勤務先で本人として加入する条件を確かめます。家族の扶養で暮らす人がパートを始めた場合も同じです。本人加入の対象でなければ、家族の被扶養者になれる条件を確認します。いずれにも当てはまらない場合は、国民健康保険などを確かめます。
健康保険の「本人」と「家族」を分ける
健康保険に加入する本人が被保険者です。その本人に主に生活を支えられ、収入や家族関係などの条件を満たす家族は、被扶養者(ひふようしゃ)として健康保険の対象になることがあります。「扶養」は、家族の生活を経済的に支えることです。
健康保険では、被扶養者本人に健康保険料の負担はありません。一方、国民健康保険には同じ被扶養者のしくみがなく、家族もそれぞれ被保険者になります。同じ家族の話でも、制度によって扱いが違う点が大切です。
| 制度 | 主な対象 | 保険料・家族の扱い |
|---|---|---|
| 健康保険 | 対象となる会社等で働き、勤務時間・雇用期間などの加入条件を満たす人。 | 保険料は原則として本人と勤務先が分担する。条件を満たす家族は被扶養者になれる。 |
| 国民健康保険 | 自営業者や退職者など、ほかの医療保険やその被扶養者の対象でない住民。生活保護を受ける人等の除外がある。 | 所得や加入する人数などに応じて保険料を計算する。家族を「保険料のかからない扶養」として加えるしくみではない。 |
| 後期高齢者医療制度 | 原則75歳以上。65〜74歳で一定の障害の認定を受けた人も対象となる。 | 加入者それぞれに保険料がかかる。75歳になると、会社で働いていても原則こちらへ移る。 |
公務員等には共済組合などによる医療の給付があります。共済組合は、公務員等を対象に、医療や休業などの支えを運営する組織です。公的医療保険が上の3種類だけ、というわけではありません。
出典:協会けんぽ・用語集 ↗ / 厚生労働省・国民健康保険制度 ↗ / 日本年金機構・短時間労働者の取得要件 ↗
後期高齢者医療制度の対象:厚生労働省・後期高齢者医療の制度案内とQ&A ↗
パート・アルバイト・学生も、勤務条件で確認する
ここからは、75歳未満で会社等に勤める人の健康保険を考えます。「正社員ではない」「学生である」という呼び名だけでは、対象かどうかを決められません。
まず、勤務先が適用事業所かを確かめます。これは、法律上、健康保険等の対象となる勤務先のことです。さらに、2か月を超えて雇われる見込みなどの条件があります。初めの契約が2か月以内でも、更新して2か月を超える見込みがあれば対象となります。
まず確認するのは、勤務時間と勤務日数の4分の3
比べる相手は、同じ事業所の通常の労働者です。その職場で通常の勤務形態で働く人で、例えばフルタイムの正社員が当たります。同種の業務をする通常の労働者がいる場合は、原則としてその人を比較対象にします。
- 所定労働時間しょていろうどうじかん
- 雇用契約や就業規則で、働くことになっている時間です。雇用契約は本人と勤務先の働き方についての約束、就業規則は勤務先の働くルールです。ここでは1週間の時間を比べます。
- 所定労働日数しょていろうどうにっすう
- 同じく、契約や規則で働くことになっている日数です。ここでは1か月の日数を比べます。
週の時間と、月の日数の両方が、通常の労働者の4分の3以上なら、原則として加入対象です。どちらか一方だけでは、この基準を満たしたことになりません。
同じ事業所で、通常の労働者が週40時間・月20日の例
例の前提:健康保険の適用事業所で、2か月を超えて雇われる見込みがあり、その他の加入条件も満たす75歳未満の人を考えます。
週の時間を計算
40時間 × 3/4 = 30時間
週30時間以上か。
月の日数を計算
20日 × 3/4 = 15日
月15日以上か。
週30時間・月16日なら、両方の基準を満たします。週32時間・月12日なら、日数が足りないため4分の3基準は満たしません。ただし、その場合も次の短時間労働者の条件を確認します。
4分の3基準を満たす学生は、学生という理由だけで対象外にはなりません。
基本は契約等で決めた時間・日数で確認します。ただし、実際の勤務が継続的に基準を上回り、その状態が続く見込みの場合には、別の取扱いがあります。「残業などの実績は、どんな場合も関係しない」とまでは覚えないようにします。
出典:日本年金機構・短時間労働者の取得要件 ↗ / 厚生労働省・短時間労働者の適用拡大に係る事務取扱通知 ↗ / 厚生労働省・適用拡大Q&Aその2 ↗
雇用期間の条件:日本年金機構・2か月を超える雇用見込みの取扱い ↗
4分の3に届かなくても、短時間労働者の条件を見る
時間または日数が4分の3に満たない場合でも、次の条件を満たすと加入対象になります。短時間労働者は、ここでは通常の労働者より短い勤務で働き、この別の基準で加入を判断する人を指します。前に確認した勤務先や雇用期間などの条件も必要です。
以下は2026年4月1日の法令基準です。後の改正による条件と混ぜずに学びます。
| 確認すること | 2026年4月1日基準 | 言葉と条件の意味 |
|---|---|---|
| 勤務時間 | 週20時間以上 | 契約等で決められた1週間の勤務時間で確認する。 |
| 賃金 | 月額8.8万円以上 | 所定内賃金、つまり決められた勤務に対する基本給・対象となる手当で比べる。この判定では残業代、賞与、通勤手当、家族手当などを除く。 |
| 学生か | 原則、学生ではない | 休学中、通信制・定時制などの学生には例外がある。「学生は全員対象外」ではない。 |
| 勤務先の規模等 | 厚生年金の加入者が常時51人以上の企業等 | 通常、継続的にその人数を雇っている企業等が対象。店舗単独の人数や、すべての従業員を単純に数えた人数とは限らない。規模未満でも、働く側と雇う側の合意による適用等がある。 |
この4条件はセットで確認します。国や地方公共団体などには別の適用の扱いもあります。職場の制度による違いがあるため、この表の企業規模だけで誰でも判定できるわけではありません。
月額8.8万円の判定と、家族の扶養の判定は別です。計算に含む手当や、月額・年額という単位も違います。次に、家族として健康保険の対象になる場合を見てみましょう。
出典:日本年金機構・短時間労働者の取得要件 ↗ / 厚生労働省・短時間労働者の適用拡大に係る事務取扱通知 ↗
月額8.8万円に含める賃金:日本年金機構・厚生年金保険の制度説明(短時間労働者)↗
家族の被扶養者になるには、収入と生活の支え方を確認する
被扶養者になれるかは、年収だけで決まるわけではありません。家族関係、原則として国内に住んでいること、加入者本人に主に生活を支えられていることなどの条件があります。健康保険の扶養と、税金の扶養は別の制度です。
収入は、原則としてこれから1年間の見込みで考えます。給料だけでなく、公的年金や雇用保険の給付など、収入として確認するものがあります。税金を計算するときの収入・所得の扱いを、そのまま当てはめません。
| 対象 | 年間収入の見込み | 合わせて確認すること |
|---|---|---|
| 原則 | 130万円未満 | 家族関係や、生活を主に誰が支えているかなどの条件も必要。 |
| 60歳以上、または一定の障害がある人 | 180万円未満 | 障害については制度で定める程度等の条件がある。 |
| 19歳以上23歳未満の人(配偶者を除く) | 150万円未満 | 2025年10月以後の認定に適用。年齢は、認定する年の12月31日時点で判定する。一定の障害がある人には、上の180万円未満の基準を適用する。 |
同居の場合は、原則として被扶養者になる人の収入が、扶養する人の収入の半分未満であることも確認します。別居の場合は、被扶養者になる人の収入が、扶養する人から受け取る仕送り額より少ないことなどを確認します。収入の金額だけで、自動的に扶養へ入れるわけではありません。
2026年4月1日以後は、収入が給与だけの場合に、雇用契約書などで見込まれる年収を用いて判断する取扱いがあります。その場合は契約で決められた手当・賞与も含め、ほかの収入がないことなどの条件を確認します。
自分の勤務先で健康保険の加入条件を満たす場合は、原則として自分の勤務先で加入します。家族の扶養に残りたいという希望だけで、本人の加入を取りやめることはできません。
例:家族の扶養で暮らす人が、パートを始めたら
まずは勤務先で、本人として健康保険に加入する条件を満たすかを確認します。本人の加入対象にならない場合に、見込み収入や家族関係などから、引き続き被扶養者になれるかを確認します。
「扶養の年収基準を下回るから、勤務先には加入しない」と先に決めないことが大切です。
加入先は働き方・年齢・制度の条件で決まる。勤務時間と日数の基準、短時間労働者の条件、家族の扶養の条件を分けて確認しましょう。
出典:日本年金機構・短時間労働者の取得要件 ↗ / 協会けんぽ・用語集 ↗ / 厚生労働省・適用拡大Q&Aその2 ↗
扶養の収入・家族関係の出典:日本年金機構・被扶養者の認定 ↗ / 19歳以上23歳未満の収入要件 ↗ / 2026年4月1日からの労働契約内容による収入判定 ↗
ここで確かめる
節のまとめ:オリジナル問題2問
間違えても大丈夫です。説明を読み直して、何度でも選び直せます。
回答は保存されません。
出典と教材の基準日
法令基準日:2026年4月1日。今回の説明の照合日:2026年9月28日。公式ページに後日の改正がある場合は、この教材の基準日に対応する説明・表を参照しています。
- 損害保険料率算出機構・保険料率の算出 ↗
- 金融庁・公的保険ポータル ↗
- 日本年金機構・短時間労働者の取得要件 ↗
- 厚生労働省・社会保険加入案内PDF ↗
- 厚生労働省・労働保険とは ↗
- 協会けんぽ・用語集 ↗
- 協会けんぽ・任意継続 ↗
- 厚生労働省・要介護認定に係る法令 ↗
- 協会けんぽ・高額療養費 ↗
- 協会けんぽ・傷病手当金 ↗
- 協会けんぽ・出産手当金 ↗
- 協会けんぽ・出産育児一時金Q&A ↗
- 厚生労働省・労災保険への特別加入 ↗
- 厚生労働省・国民健康保険制度 ↗
- 日本年金機構・国民年金の加入 ↗
- 日本年金機構・就職/転職/退職 ↗
- 厚生労働省・事業主の雇用保険手続き ↗
- 協会けんぽ・療養の給付 ↗
- 日本FP協会・試験要綱 ↗
- 日本FP協会・試験日程 ↗
- きんざい・3級試験要綱 ↗
- きんざい・法令基準日 ↗
- 厚生労働省・短時間労働者の適用拡大に係る事務取扱通知 ↗
- 東京ハローワーク・被保険者Q&A ↗
- 厚生労働省・適用拡大Q&Aその2 ↗