05資産・負債とバランスシート
「家が3,000万円なら、3,000万円を自由に使える?」 家の価値と、今日使える預金は違います。住宅ローンが残っていれば、その分も同じ日に並べて見ます。

漫画の台詞を文章で読む
- ハル:家の価値だけで財産が分かる?
- ビット:ローンの残りも負債だよ。
- ミオ:預金と家、借入れを並べよう。
- ハル:資産-負債が純資産なんだ。
収支は一定期間の動き、バランスシートは一日の写真
前編で計算した年間収支は、1年間に入ったお金と出たお金の差です。バランスシートは、たとえば2026年12月31日現在のように基準日を一つ決め、その日の資産(預金、投資商品、不動産など)と負債(ローンなどの返済すべき残高)を並べた表です。毎月の返済額と、残っている借入額は別の数字です。
資産から負債を引いた差を純資産=資産合計−負債合計と呼びます。住まいの時価が高くても、売却せずに今月の食費へすぐ使えるわけではありません。財産の大きさと現金化のしやすさも分けて読みます。
資産
- 預金
- 500
- 投資商品・時価
- 100
- 住宅・時価
- 3,000
- 資産合計
- 3,600
負債と純資産
- 住宅ローン残高
- 2,300
- その他の負債
- 0
- 純資産
- 1,300
- 負債+純資産
- 3,600
計算:3,600−2,300=1,300万円。金融資産は預金500+投資商品100=600万円で、住宅3,000万円とは分ける。
同じ基準日の、漏れのない数字を使う
預金はその日の残高、投資信託や不動産は問題文が指定するその時点の価額、ローンはその日の未返済残高を使います。解約返戻金は、対象の保険契約を途中で解約したときに払い戻されるお金です。返戻金がない商品もあります。問題に資産として示された金額なら読み落としません。取得したときの住宅価格と現在のローン残高を、時点の違うまま混ぜないようにします。
家計Aでは金融資産600万円と住宅3,000万円が同じ「資産」に入り、純資産は1,300万円です。しかし「今すぐ支払いに充てやすい額」は預金等の内訳を見ないと分かりません。後編06の年ごとの残高表では、住宅ではなく金融資産600万円を出発点にします。
収支とのつながり
2026年の収支が黒字でも、ローンの残高がなくなるわけではありません。反対に、今月の支出が多くても、住宅の価値がそのまま減るとは限りません。「期間の動き」と「基準日の残高」を一つの数字へ混ぜず、二つの表で確かめます。
この節の要点:バランスシートは同じ基準日の資産と負債を並べます。純資産の額だけで、今使える現金の額を判断しません。
ここで確かめる
節のまとめ:本番形式に近い2問
問題は回答後に解説を開けます。
回答は保存されません。
06ライフイベント表とキャッシュフロー表
「進学と住まいの支払いが同じ年に重なったら?」 予定の名前だけでは、準備できるかは分かりません。年ごとの収入・支出と残高へ移して確かめます。
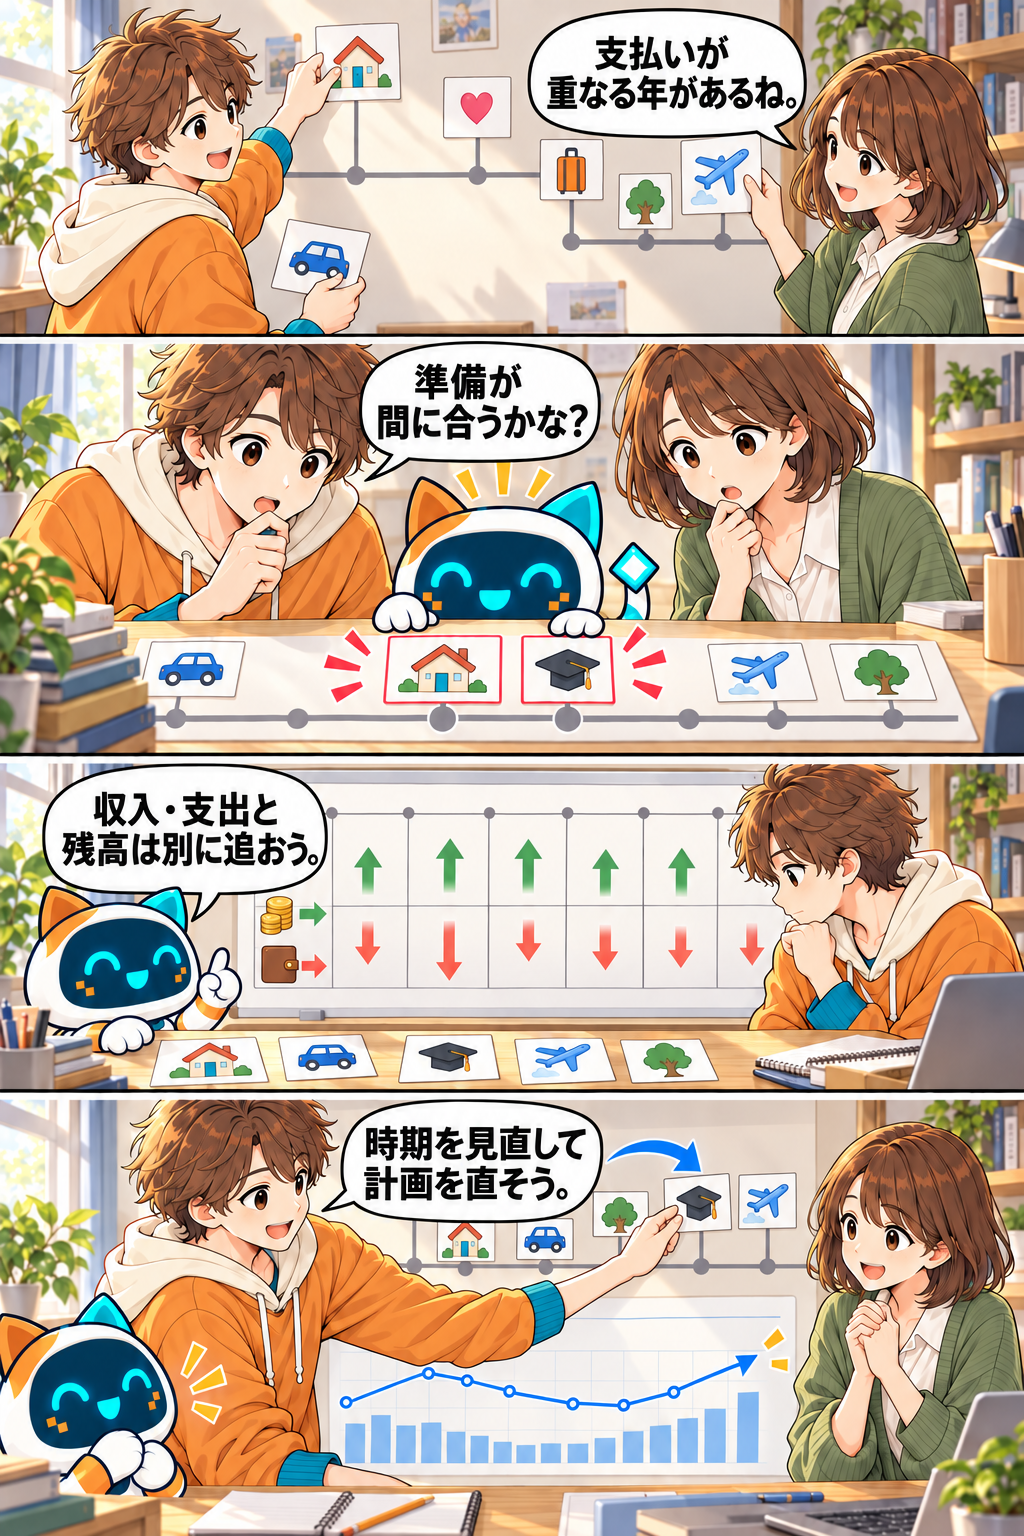
漫画の台詞を文章で読む
- ミオ:支払いが重なる年があるね。
- ハル:準備が間に合うかな?
- ビット:収入・支出と残高は別に追おう。
- ハル:時期を見直して計画を直そう。
イベント表は「誰の・いつ・何の費用か」
ライフイベント表は、進学、転居、住宅修繕などの予定を年ごとに置く表です。年、本人や家族の年齢、何が起こるか、必要額の見積りを記します。統計だけで決めず、分かるものは本人の予定や見積書を使います。まだ決まっていない額は仮定と明記します。
次にキャッシュフロー表へ予定額を移し、年ごとの可処分所得、通常の支出、特別支出、年間収支、年末の金融資産残高を並べます。イベント費用を特別支出へ移したら、通常支出にももう一度含めないようにします。
| 年 | 可処分所得 | 通常支出+行事 | 年間収支 | 年末金融資産 |
|---|---|---|---|---|
| 2026年末 | — | — | — | 600 |
| 2027年 | 500 | 440+0 | +60 | 660 |
| 2028年 | 510 | 450+120 | −60 | 600 |
| 2029年 | 520 | 460+150 | −90 | 510 |
この表の仮定:2026年末の金融資産600万円。2028年の特別支出120万円は進学費80万円と転居費40万円の合計で、2029年の150万円は車の買い替えです。運用益・物価変化・他の出入りは0。可処分所得は税・社会保険料を引いた後の額。
前年末から翌年末へ、1年ずつつなぐ
2028年の年間収支は510−(450+120)=−60万円です。前年末の金融資産660万円にこの赤字を反映し、2028年末は600万円です。2029年も同じ順番で、520−(460+150)=−90万円、年末は600−90=510万円になります。年内に支払いが集中する場合は、04と同様に月・日単位の現金も別に確かめます。
たとえばこの家計が、別の将来予定のために2029年末も550万円を確保したいなら、表の510万円は目標より40万円少なくなります。年末残高がプラスでも、本人の目標と比べれば、支払時期や費用の準備方法を見直す理由があります。この550万円は教材用に置いた希望額で、誰にも共通する必要残高ではありません。
試験では、変動率と端数処理が加わる
公式の3級実技では、翌年の収入や生活費の変動率、金融資産の運用利率を読んで計算する形式もあります。別の架空例で、前年末残高400万円、前年の可処分所得500万円・生活費300万円、翌年の収入は1%増、生活費は2%増、翌年のその他支出100万円・返済50万円、金融資産の運用利率1%とします。
変動率ありの計算を一続きで見る
- 翌年の可処分所得:500×1.01=505万円。すでに可処分所得なので税・社会保険料は再び引かない。
- 翌年の生活費:300×1.02=306万円。その他支出と返済を合わせると306+100+50=456万円。
- 年間収支:505−456=49万円。
- 年末金融資産:前年末400×1.01+49=453万円。
万円未満の四捨五入などは設問の指定に従い、途中で勝手に丸めません。物価や運用率は予測・仮定であり、結果を保証しません。
この節の要点:予定額を支出に一度だけ移し、前年末の残高から年ごとの収支をつなぎます。変動率を使う問題は、収入・支出・運用の順番と単位を確かめます。
ここで確かめる
節のまとめ:本番形式に近い2問
問題は回答後に解説を開けます。
回答は保存されません。
07提案と必要保障額
「将来必要な費用を、全部新しい保険で用意する?」 すでにある公的な支えや資産を見ずに契約額だけ決めると、不足額を取り違えます。

漫画の台詞を文章で読む
- ハル:全部、新しい保険で備えるの?
- ミオ:公的保障と貯蓄も確かめよう。
- ビット:必要額から備えた額を引くよ。
- ハル:不足額を見て決めよう。
提案書は、商品名より先に根拠を示す
提案書は、相談者の希望、現在の家計、将来の見通し、問題となる不足額、対応する方法とその注意点をつないで示すものです。たとえば支出を見直す、時期を変える、貯蓄を増やす、既存の保障を確認するなど、商品購入以外の方法も比べられます。何を仮定し、いつ見直すかを書けば、暮らしが変わった後も数字を更新できます。
「誰のために、いつ、いくら必要か」を決めずに「人気の保険だから」では提案の理由になりません。実際の相談では税・年金・住宅ローンなどの条件が絡むため、A1では試験で使う基本の不足額計算を、条件を明示して学びます。
必要保障額は、費用と準備済みの額の差
万一のときの生活費や教育費など、遺族に必要な費用を見積もります。そこから遺族の将来収入、公的保障の見込額、使う予定の金融資産、既存の死亡保険金などを差し引いた不足額が、追加で準備する必要保障額の目安です。公的保障の額は加入歴や家族の条件で変わるため、問題の与件や個別の試算を確かめます。
この例の仮定:既存の死亡保険金は0円、費用・収入に重複はない。実在の家計への推奨額ではない。
何を差し引いたかまで読む
上の例なら2,500−1,300−600=600万円です。もし既存の死亡保険金が別に200万円あるなら、同じ費用と他の支えを前提として追加の不足額は400万円になります。すでに「遺族収入」に含めた額をもう一度差し引かないよう、各項目の内訳を確認します。
試験では費用が現在価値で示されるか、将来額で示されるか、既存の保険金や住宅ローンの条件をどう扱うかが問題ごとに異なります。示されていない制度額を勝手に足さず、問題文に書かれた前提で計算します。
提案には見直す条件も必要
収入が変わる、家族構成が変わる、大きな借入を返す、といった変化で必要額は動きます。「いまの条件なら不足はこれだけ」「こうした選択肢がある」「条件が変われば再計算する」という三点を示すと、相談者が理由を追える提案になります。
この節の要点:必要保障額は必要な費用から、収入・公的保障・使える資産・既存保障を引いた不足額です。提案書には前提と代替案、見直し時期を示します。
ここで確かめる
節のまとめ:本番形式に近い2問
問題は回答後に解説を開けます。
回答は保存されません。
086つの係数
「10年後の目標額から毎年の積立額を知りたい。どの係数?」 名前を暗記する前に、一度のお金か毎年のお金か、どちらの向きへ換算するかを見ます。

漫画の台詞を文章で読む
- ハル:6つの係数、どう分ける?
- ビット:一時金・積立・受取の3組だよ。
- ミオ:今と将来、どちらの額を求める?
- ハル:求める額から係数を選べるね。
係数は、お金を時間の前後へ換算する数字
元手は、最初に用意するお金です。複利は、元手に付いた利息も次の期間の計算に加える考え方です。利率と年数を仮定すると、今の一時金を将来額に、毎年の積立を将来の合計額に、今の元手を毎年の受取額に換算できます。そのための倍率が係数です。①一度のお金か毎年のお金か、②与えられた額から何を求めるかの順で決めれば、6つを3組として整理できます。
「年金終価」「年金現価」の年金は、ここでは公的年金制度に限らず、毎年同額を積み立てたり受け取ったりする計算の形を示します。利率は教材用の仮定で、実際の運用収益を保証しません。
一度のお金
終価係数:今の一時金 → 将来の一時金
現価係数:将来の一時金 → 今の一時金
毎年積み立てる
年金終価係数:毎年の積立 → 将来の合計
減債基金係数:将来の目標額 → 毎年の積立
毎年受け取る
年金現価係数:毎年の受取 → 今必要な元手
資本回収係数:今の元手 → 毎年の受取
矢印の向きが逆なら別の係数。 給付額や年数などの単位もそろえて読む。
係数を選ぶ一例:与えられた額は「10年後に欲しい240万円」、求める額は「毎年末の積立額」です。将来の目標額 → 毎年の積立額の向きなので、選ぶのは減債基金係数です。
同じ条件で、6つを一度ずつ計算する
以下はすべて年利2%・3年の複利を仮定し、毎年の積立・受取は各年末とします。係数は小数第5位に丸めた指定値を使い、金額は円単位で示します。別の条件なら係数も変わります。
| 係数 | 求めるもの | 指定係数と計算 | 結果 |
|---|---|---|---|
| 終価係数 | 今100万円 → 3年後 | 100万円 × 1.06121 | 106万1,210円 |
| 現価係数 | 3年後100万円 → 今 | 100万円 × 0.94232 | 94万2,320円 |
| 年金終価係数 | 毎年30万円 → 3年後 | 30万円 × 3.06040 | 91万8,120円 |
| 減債基金係数 | 3年後100万円 → 毎年積立 | 100万円 × 0.32675 | 32万6,750円 |
| 年金現価係数 | 毎年30万円受取 → 今 | 30万円 × 2.88388 | 86万5,164円 |
| 資本回収係数 | 今100万円 → 毎年受取 | 100万円 × 0.34675 | 34万6,750円 |
問題文に示された係数と丸め方を使う
係数表が小数第5位までなら、途中の厳密な値とわずかな差が出ます。そのため、逆向きの係数で計算し直しても、円単位で必ずぴったり元へ戻るとは限りません。試験では問題に指定された利率・年数・係数・端数処理を優先します。
一方「今ある360万円から6年間毎年末に受け取る」なら資本回収係数です。同じ「毎年のお金」でも、目標へ積み立てるか、元手を取り崩すかで組が違います。
この節の要点:一時金/積立/受取の3組を選び、矢印の向きで係数を決めます。最後に単位と端数条件を確かめます。
ここで確かめる
節のまとめ:本番形式に近い2問
問題は回答後に解説を開けます。
回答は保存されません。
教材の基準日・一次資料
法令基準日:2026年4月1日。架空の家計例・利率は制度値や運用保証ではありません。問題ごとの原出題年度・改変内容は出典台帳に記録しています。