05保険診療と医療費の自己負担
病院の窓口で3,000円を払った。では、その日の治療にかかったお金は全部で3,000円なのでしょうか。ここでは、公的医療保険がどこを支えているのかを、金額を分けて見ていきます。

漫画を文章で読む
- ハル「診療にかかったお金は、全部払うの?」
- ハル「窓口では一部を払うんだ。」
- ビット「残りも、どこかが支えているよ。」
- ハル「負担割合は、人によって違うんだね。」
漫画から、図へ
病院で払う金額と、治療全体の費用は同じ?
保険診療では、治療全体にかかった費用と窓口で払う一部負担を分けて考えます。次の図は3割負担の一例です。

図を文章で読む
- 総医療費1万円の10割を、3割と7割に分ける。
- この例の窓口負担は3千円、保険制度が支えるのは7千円。
- 実際の自己負担割合は年齢や所得等の条件で変わる。
「診療」のうち、公的医療保険の対象になる範囲がある
診療(しんりょう)とは、医師等が診察や検査、治療を行うことです。そのうち、公的医療保険の対象となる方法・範囲で受けるものを保険診療といいます。
保険診療では、患者が費用の一部を払い、残りを保険が支えます。患者が払う部分を自己負担、その治療にかかった10割全体の金額を総医療費として考えましょう。病院の窓口で払う一部のお金は、制度の説明では一部負担金とも呼ばれます。
保険から現金を直接受け取らなくても、費用の一部を負担して治療を受けられること自体が給付です。健康保険では、この治療の支えを療養の給付といいます。「療養」は病気やけがを治すために治療を受け、回復に努めることです。
この例では窓口で3,000円、保険が7,000円を負担。30歳の会社員が、仕事以外の病気で保険診療を受けた場合です。実際の負担割合は年齢・所得などで変わります。
例:30歳の会社員が、仕事以外の病気で受診した
例の条件:健康保険を使う保険診療の総医療費が10,000円。自己負担は3割で、保険対象外の費用や、自治体からの追加の助成はないものとします。
患者が窓口で払う
10,000円 × 30% = 3,000円
これが、この例の自己負担です。
保険が支える
10,000円 − 3,000円 = 7,000円
残りの7割を保険が支えます。
総医療費は10,000円で、窓口で払った3,000円とは違います。この区別は、次の高額療養費の計算でも必要になります。
自己負担は、年齢や所得で変わる
すべての人が3割負担になるわけではありません。まず基本の割合を整理します。高齢の人では所得区分、つまり制度上の基準で分けた収入・所得の区分によっても割合が変わります。
| 年齢等 | 基本の割合 | 確認する条件 |
|---|---|---|
| 小学校入学前 | 2割 | 子どもの医療費に対する自治体の助成とは分けて考える。 |
| 小学校入学〜69歳 | 3割 | 上の30歳の例はこの区分。65〜69歳で後期高齢者医療制度に加入した人は、その制度の割合になる。 |
| 70〜74歳 | 2割 | 現役並み所得者は3割。後期高齢者医療制度に加入している人は、その制度の割合になる。 |
| 後期高齢者医療制度の加入者(原則75歳以上) | 1割 | 一定以上の所得なら2割、現役並み所得者は3割。 |
現役並み所得者は、一定以上の所得がある人として制度上の基準に当てはまる区分です。「仕事をしている高齢者は全員3割」という意味ではありません。
また、自治体が子どもの医療費を助成するなど、自己負担をさらに軽くする制度もあります。助成とは、費用の一部などを公的に支援することです。「保険で決まる割合」と「追加の助成」を分けると、実際の窓口負担との違いを理解できます。
病院で払うすべてのお金に、保険が使えるわけではない
例えば、美容だけを目的とする手術や、一般的な健康診断は、通常の病気・けがの治療とは目的が違うため、原則として保険診療ではありません。ただし、治療の必要がある場合などは扱いが変わることがあります。
正常な状態での妊娠・出産も、原則として健康保険の治療の対象ではありません。その費用への別の支えが出産育児一時金です。病気の治療等が必要な場合の扱いと合わせ、08「出産育児一時金と出産手当金」で整理します。
入院時に希望した個室の追加料金や食事代なども、治療費の3割と同じ計算で済むわけではありません。何に対する費用かを分けて見る必要があります。
保険診療と先進医療:対象の先進医療を受ける場合、先進医療の技術料は公的医療保険の対象外で全額自己負担です。一方、通常の診療に当たる部分には公的医療保険が適用されます。どの費用に保険が使えるかを分けて読みます。
保険診療の総医療費は10割。窓口で払うのは、そのうちの自己負担です。対象外の費用は別に考え、負担が大きくなった場合の支えを次の節で学びましょう。
年齢・所得による割合:厚生労働省・窓口負担割合の案内 ↗ / 後期高齢者の窓口負担割合 ↗
ここで確かめる
節のまとめ:オリジナル問題2問
間違えても大丈夫です。説明を読み直して、何度でも選び直せます。
回答は保存されません。
06高額療養費制度
入院の費用が大きくなったら、3割をずっと払うの?
30歳の会社員が、病気で入院することになりました。病院での自己負担が3割でも、治療全体の費用が大きくなれば、家計への負担は重くなります。こんなときに知っておきたいのが高額療養費制度です。

漫画を文章で読む
- ハル「入院が月をまたいだら?」
- ビット「上限は、暦月ごとに確認するよ。」
- ハル「月ごとに分けて考えるんだね。」
漫画から、図へ
一つの入院なら、上限の計算も一回だけ?
高額療養費は、同じ入院でも4月と5月を分けて計算します。図で月の境界を確認してから金額例へ進みます。

図を文章で読む
- 4月20日から30日までの対象費用は4月として集める。
- 5月1日から10日までの対象費用は5月として集める。
- 高額療養費の上限は暦月ごとに確認する。
高額療養費は、保険診療について自分が負担する額に、一定の上限を設ける仕組みです。この上限を自己負担限度額といいます。窓口で支払った対象の費用が限度額を超えた場合、超えた分について払い戻しを受けられます。
上限は全員同じではなく、年齢や所得の区分によって変わります。また、病院で支払うすべての費用が対象になるわけではありません。例えば、希望して使う特別な病室の追加料金である差額ベッド代や、入院中の食事の自己負担などは分けて考えます。
計算の区切りは、カレンダーの1か月。
高額療養費は、毎月1日から末日までの保険診療をひとまとまりとして計算します。このようにカレンダーで区切った月を暦月(れきげつ)といいます。
例えば4月20日から5月10日まで入院した場合、4月20日〜30日の分と、5月1日〜10日の分を別々に計算します。入院を始めた日から30日間をまとめる意味ではありません。
月をまたぐので、入院中の費用を全部足して一度だけ上限を当てはめる計算にはしません。
上限の式を選ぶために、所得の区分を確認する。
ここからは、会社などの健康保険に加入する70歳未満の人の例です。この制度では、どの所得区分に当たるかを調べるために標準報酬月額(ひょうじゅんほうしゅうげつがく)を使います。
標準報酬月額とは、基本給や通勤手当など、税金等を引く前の毎月の給与を一定の幅に分け、計算用の金額に当てはめたものです。保険料や給付額を計算するときに使う共通の物差しで、手取り給与そのものではありません。高額療養費でも、この金額を使って上限の区分を確認します。
04で学んだ「月額8.8万円以上か」という加入判定では通勤手当を除きますが、標準報酬月額のもととなる報酬には含むため、同じ給与でも計算に入れる範囲が違います。
合算と多数回該当も、上限を決める前に確認する
世帯合算は、同じ医療保険の世帯で、同じ暦月の対象費用を合わせて考える仕組みです。協会けんぽでは被保険者とその被扶養者が対象で、同じ住所というだけでは決まりません。
70歳未満では、原則として医療機関ごとに、医科と歯科、入院と外来を分け、自己負担21,000円以上の区分を合算対象に数えます。処方せんに基づく薬局の自己負担は、処方せんを発行した医療機関の分と合わせて判定します。保険外の費用は別です。
多数回該当は、同じ保険者・被保険者について、直近12か月に高額療養費の支給が3回以上ある場合に、4回目から上限が軽減される仕組みです。住所の変更や病院の変更だけで数えるものではなく、保険者が変わった場合などは通算の扱いを加入先で確認します。
このあと計算する60万円の例は、合算・多数回該当を使わない通常区分です。例題の式を使う前に「誰の・何月の・どの費用か」「通常区分か」をそろえましょう。
計算してみよう:総医療費が60万円の例
この例で考える人と費用
- 2026年4月に、30歳の会社員が同じ病院で受けた入院の保険診療。
- 会社の健康保険に加入し、標準報酬月額は28万〜50万円の区分。
- 総医療費は60万円。その3割を、いったん窓口で支払ったとする。
- 世帯の医療費をまとめる合算や、繰り返し該当した場合の上限の軽減は使わない。保険外の費用も含めない。
この所得区分の、1か月の自己負担限度額
80,100円 +(総医療費 − 267,000円)× 1%
式に入れる「総医療費」は、保険診療の10割の金額です。自分が窓口で払った3割の金額ではありません。
窓口で支払った3割を求める
600,000円 × 30% = 180,000円
これが、払い戻しを受ける前に支払った額です。
60万円を式へ入れ、上限を求める
80,100円 +(600,000円 − 267,000円)× 1%
= 80,100円 + 3,330円
= 83,430円
この例の保険診療について、最終的に自分が負担する上限です。
支払った額から上限を引く
180,000円 − 83,430円 = 96,570円
これが、この例で払い戻される額です。
83,430円は「残る自己負担」、96,570円は「戻るお金」。何の金額を求めたか、言葉を添えて確認しましょう。
実際に利用するときは、窓口負担を抑える方法もある。
上の例では3割をいったん支払いましたが、マイナ保険証(健康保険証として利用登録したマイナンバーカード)による限度額情報の確認や限度額適用認定証などにより、窓口での支払いを限度額までにできる場合もあります。認定証は、適用する上限の区分を医療機関へ示すためのものです。
世帯合算・多数回該当は、上で確認した条件に沿って判断します。実際の適用や申請方法は、加入先の案内でも確認しましょう。世帯合算や、繰り返し高額療養費に該当したときに上限が軽減される多数回該当にも、それぞれ条件があります。ここでは基本の1か月の計算を押さえ、詳しい適用は加入先の案内で確認します。
※この例は教材の法令基準日である2026年4月1日に合わせています。公式ページに掲載された後日の改正は、この4月の式や計算には混ぜません。
出典:協会けんぽ・高額療養費 ↗ / 協会けんぽ・用語集 ↗
ここで確かめる
節のまとめ:オリジナル問題2問
間違えても大丈夫です。説明を読み直して、何度でも選び直せます。
回答は保存されません。
07傷病手当金
病気で仕事を休む間、生活費はどうする?
会社員が、仕事以外の病気でしばらく療養することになりました。休んでいる間も、家賃や食費などの支払いは続きます。給与が十分に出ないときの生活を支える給付が、健康保険の傷病手当金(しょうびょうてあてきん)です。

漫画を文章で読む
- ハル「仕事を休む間の生活費は?」
- ビット「まず待期と支給条件を確かめよう。」
- ハル「休んだだけで、すぐ出るわけじゃないんだね。」
漫画から、図へ
仕事を休んだ日から、すぐ手当が出る?
仕事以外の病気やけがによる休業でも、休んだだけで自動的に支給されるわけではありません。待期と支給条件を分けて確認します。

図を文章で読む
- 最初の連続3日間は待期。
- 4日目以降も、働けないことや給与の条件などを確認する。
- 待期の成立と実際の支給条件は別。
傷病は、病気やけがのこと。傷病手当金は、病気やけがのため働けず、給与が支払われない、または手当の額より少ないときに、条件に応じて受け取る給付です。治療費の払い戻しではなく、働けない間の生活を支えるお金として考えましょう。
ここでは、会社などの健康保険に加入して働く被保険者本人のケースを扱います。家族の被扶養者であるだけでは、同じ傷病手当金の対象にはなりません。国民健康保険でも、会社員の健康保険と同じ給付が全国一律に設けられているわけではありません。
受け取るには、主に4つの条件がある。
- 業務外、つまり仕事や通勤が原因ではない病気・けがの療養であること。
- 療養のため、仕事に就けないこと。仕事の内容や医師等の意見をもとに判断されます。
- 連続する3日間の待期を終え、4日目以降も働けないこと。
- 休んだ期間に給与が支払われないこと。給与が傷病手当金より少ない場合は、差額を調整します。
「待期3日」と「支給される日」を分ける。
待期(たいき)は、支給が始まる前に確認する、連続した3日間の休業です。この3日分の傷病手当金は支給されません。待期を満たした後の4日目以降も、ほかの条件を満たした日が支給の対象になります。
療養のため働けない状態なら、有給休暇や土日などの公休日も待期に含められます。例えば金・土・日の3日間が連続した待期になれば、月曜日以降が支給対象となり得ます。途中で働いてしまい連続3日にならなければ、その並びでは待期は完成しません。
「4日休めば必ず4日分もらえる」という意味ではありません。
給付の金額は、標準報酬月額から1日分を計算する。
標準報酬月額は、前の節で学んだ、給与等を区分に当てはめた計算用の金額です。傷病手当金では、原則として支給開始日以前の継続した12か月間の標準報酬月額を平均し、30で割って1日分の基準額に直したうえで、その2/3を求めます。
ここでいう12か月は、原則として支給額の計算に使う標準報酬月額の期間であり、給付を受けるまでの待ち時間ではありません。健康保険の被保険者期間が12か月未満でも、別の計算方法で対象となり得ます。雇用保険の加入期間や、単純な勤続年数の話でもありません。
計算してみよう:平均標準報酬月額が36万円
この例の条件
健康保険の被保険者期間が12か月以上あり、計算に使う12か月の標準報酬月額の平均が36万円。休んだ支給対象日について給与は支払われないものとします。
平均した月額を、1日分に直す
360,000円 ÷ 30 = 12,000円
その2/3を求める
12,000円 × 2/3 = 8,000円
この例では、支給対象となる1日あたり8,000円です。
手取り36万円の2/3、ではありません。給与そのものと、計算に使う標準報酬月額を区別します。
支給開始日以前の被保険者期間が12か月に満たない場合は、本人の継続した各月の平均と、加入先の全被保険者の平均に基づく額を比べるなど、別の計算をします。「12か月未満は支給されない」と置き換えないようにしましょう。実際の計算では端数処理もあります。
同じ病気・けがについて、通算1年6か月。
支給期間は、支給開始日から通算して1年6か月です。いったん職場へ復帰し、給与が出て支給されない期間がある場合、その間を含めて機械的に1年6か月で終了するという意味ではありません。同じ傷病の支給対象期間を通算して考えます。
仕事や通勤が原因なら、まず労災保険の対象かを確認します。傷病手当金と労災保険を、自分の好みで選んで請求する仕組みではありません。
※任意継続中に新たに発生した病気・けがには、傷病手当金は支給されません。退職前からの給付を継続して受ける場合には別の条件があります。退職後の扱いは加入先で確認します。
ここで確かめる
節のまとめ:過去問改変+オリジナル
間違えても大丈夫です。説明を読み直して、何度でも選び直せます。
回答は保存されません。
08出産育児一時金と出産手当金
出産の費用と、仕事を休む間のお金。どちらも準備が必要。
妊娠・出産の時期には、病院などへ払う出産費用に加え、仕事を休む間の生活費も必要になります。公的医療保険には、こうした負担を軽くする給付があります。使える支えを知り、無理のない準備を考えることが大切です。

漫画を文章で読む
- ミオ「出産の費用と、休む間の収入は別?」
- ビット「支える目的が違うんだよ。」
- ハル「対象になる条件も確かめよう。」
漫画から、図へ
出産の費用と、仕事を休む間の収入は同じ支え?
出産に関する給付は、病院などへ払う費用を支えるものと、仕事を休む間の収入を支えるものに分けます。対象者の条件も同じではありません。

図を文章で読む
- 出産育児一時金は出産費用を支える。
- 出産手当金は対象となる本人の休業中の収入を支える。
- 対象者と条件はそれぞれ確認する。
ここで区別するのは、出産育児一時金(しゅっさんいくじいちじきん)と出産手当金です。名前は似ていますが、前者は出産費用、後者は出産のため仕事を休む間の収入を支えます。
正常な経過の妊娠・出産は、病気の診療と同じように公的医療保険で3割負担になるものではありません。その費用を支える仕組みとして一時金があります。一方、休んでいる間の給与が十分に出ないときには、健康保険の本人について手当金の条件を確認します。
例えば家族の健康保険で出産する人は、一時金の対象となり得ますが、被扶養者というだけで出産手当金の対象にはなりません。
| 給付 | 支えるお金 | 主な対象 |
|---|---|---|
| 出産育児一時金 | 病院などへ払う出産費用 | 健康保険の本人や被扶養者が出産したとき。国民健康保険の加入者にも、一時金の制度がある。 |
| 出産手当金 | 出産で仕事を休む間の生活を支える収入 | 健康保険の被保険者本人が出産のため仕事を休み、給与が支払われない、または手当より少ないとき。 |
出産育児一時金:1児ごとに、出産費用を支える。
健康保険の被保険者本人が出産するときは出産育児一時金、その被扶養者が出産するときは家族出産育児一時金が正式な給付名です。ここでは、出産費用を支える一時金としてまとめて説明します。
健康保険では、妊娠85日以上の出産が給付対象となり、死産や流産等も含みます。支給額は、次の条件に応じて決まります。
- 産科医療補償制度に加入する医療機関等で、妊娠22週以降に出産した場合は、1児につき50万円。
- その医療機関等が制度に加入していない場合や、妊娠22週未満の出産の場合は、48.8万円。
産科医療補償制度は、分娩(ぶんべん:赤ちゃんを産むこと)に関連して赤ちゃんが重い脳性麻痺となった場合の補償等を行う制度で、医療機関等が加入します。ここでは、一時金の金額を決める条件として押さえましょう。
出産育児一時金は、会社員等の健康保険にも、自営業者等の国民健康保険にも設けられています。ただし、同じ出産の一時金を、健康保険と国民健康保険の両方から重複して受け取ることはできません。退職前の健康保険から受け取れる条件を満たす場合でも、一時金はどちらか一方から受け取ります。
例:一時金の直接支払制度を使うと?
出産費用55万円、一時金50万円で、医療機関が直接支払制度に対応している場合を考えます。
直接支払制度では、加入先の保険者から医療機関へ一時金が直接支払われます。この例なら、医療機関で払う差額は55万円 − 50万円 = 5万円です。一時金50万円をさらに本人が重ねて受け取る仕組みではありません。
利用できるかは、出産予定の医療機関に確認します。出産費用が一時金より少なかった場合は、差額を受け取る手続きがあります。
出産手当金:産前・産後の休業中の収入を支える。
出産手当金は、健康保険の被保険者本人について、決められた期間のうち、出産のため仕事を休み、給与が十分に出ない日を対象にします。配偶者の健康保険の被扶養者であるだけでは対象になりません。
金額は、原則として傷病手当金と同様に、平均標準報酬月額 ÷ 30 × 2/3で1日分を計算します。給与が手当金の額より少ない場合は差額が支給され、給与と手当を無条件に二重で受け取るわけではありません。12か月未満の被保険者期間の場合には別の計算方法があります。
産前
出産の日以前42日間
双子などの多胎妊娠では98日間。出産当日はこちらに含む。
産後
出産の翌日から56日間
この範囲のうち、出産で休み、ほかの支給条件も満たす日が対象。
出産予定日より遅れて生まれた場合は、予定日を基準とした産前の期間に、予定日から実際の出産まで遅れた日数も加わります。
「同じ給付の二重受給」と「別の給付を受けること」は違う。
出産育児一時金と出産手当金は、それぞれの条件を満たせば両方の対象となり得ます。出産費用と休業中の収入という、異なる目的を支えるためです。先ほどの二重受給不可は、「同じ一時金を複数の保険から受け取ること」を指します。
なお、国民健康保険では出産手当金が全国一律の給付として設けられているわけではありません。また、育児休業は子どもを養育するための休業で、出産手当金の対象期間とは別です。育児休業中の給付は、雇用保険などの仕組みとしてA5で整理します。
※同じ期間について出産手当金と傷病手当金の双方の対象となる場合には、別の調整ルールがあります。ここでいう一時金と手当金の組合せと混同しないようにします。
出典:協会けんぽ・出産手当金 ↗ / 協会けんぽ・出産育児一時金Q&A ↗ / 協会けんぽ・療養の給付 ↗
ここで確かめる
節のまとめ:オリジナル問題2問
間違えても大丈夫です。説明を読み直して、何度でも選び直せます。
回答は保存されません。
09介護保険
家族に介護が必要になったら、全部を家族で担うの?
年齢を重ねたり病気になったりして、食事や入浴などを一人で行うことが難しくなる場合があります。介護を必要とする本人の生活を、家族だけで抱えず、サービスを利用して支える仕組みが介護保険です。

漫画を文章で読む
- ハル「入っていれば、すぐサービスを使える?」
- ビット「まず相談と認定を確認しよう。」
- ハル「加入と利用の条件は別なんだね。」
漫画から、図へ
介護保険に入っていれば、すぐサービスを使える?
加入とサービス利用は別です。相談・申請のあと、要支援・要介護の認定や年齢・原因など、利用するための条件を確認します。

図を文章で読む
- 加入区分と、サービスを利用する条件は別。
- 市区町村への相談・申請、要支援・要介護の認定などを確認する。
- 40~64歳では原因となる特定疾病も確認する。
介護保険には、家庭を訪れる訪問介護や、施設に通って支援を受ける通所介護などのサービスがあります。自分でできる生活を大切にしながら、必要な支援につなぐための制度です。
最初に分けたいのが、誰が制度に加入するかと、どのような状態ならサービスを使えるかです。介護保険に加入していることと、サービスを利用できることは同じではありません。
困ったときは、市区町村の窓口へ相談します。加入区分を確認したうえで、申請・認定を経て、必要なサービスと自己負担を確かめます。
公的介護保険の保険者、つまり制度を運営する主体は市町村・特別区です。訪問介護や通所介護などを実際に提供する事業者とは、役割を分けて確認します。公的制度の保険者を問われたときは、この市町村・特別区を確認します。 一次資料:介護保険法 ↗
表を読む前に、2つの言葉を押さえよう。
- 要介護・要支援(ようかいご・ようしえん)の認定
- 要介護・要支援は、日常生活に介護や支援が必要な状態のこと。市区町村が、必要な介護・支援の程度を判定する手続きが認定です。
- 特定疾病(とくていしっぺい)
- 加齢との関係から法令で定められた16の病気です。脳血管疾患(脳の血管が詰まったり破れたりして起こる病気)などが含まれます。
| 区分 | 主な加入対象 | サービス利用の基本条件 |
|---|---|---|
| 第1号被保険者 | 市区町村に住所がある65歳以上の人。 | 介護が必要になった原因を問わず、要介護・要支援の認定等の条件を満たすこと。 |
| 第2号被保険者 | 市区町村に住所がある40〜64歳の医療保険加入者。 | 加齢に伴う特定疾病が原因で要介護・要支援の状態となり、認定等の条件を満たすこと。 |
第2号は、介護が必要になった原因も確認する。
例えば40〜64歳の人が事故でけがをして介護を必要とする場合、介護が必要というだけで介護保険の対象になるとはいえません。年齢の区分に加え、原因も見る必要があります。
比べてみよう:45歳と67歳、どちらも働いている場合
どちらも日本の市区町村に住み、45歳の人は医療保険に加入している例です。
45歳の人
第2号被保険者
40〜64歳の医療保険加入者に当たる。サービス利用では特定疾病によるものかも確認する。
67歳の人
第1号被保険者
仕事を続けていても65歳以上に当たる。必要な認定等の条件を確認する。
介護保険の第1号・第2号は、「働いているか・退職したか」で分けません。年齢と医療保険の加入状況を確認します。
サービスは、必要な支援を確かめて利用する。
申請後は、本人の状態について調査し、主治医の意見なども踏まえて要介護・要支援の認定を行います。自分で「第1号だから何でも使える」と決める仕組みではありません。
サービスを利用するときには自己負担があり、施設での食費・居住費などが別にかかる場合もあります。保険に入っているからすべて無料になるのではなく、必要なサービスと負担を確認して利用します。
公的年金にも「第1号・第2号」という呼び方がありますが、区分の意味は別です。問題を読むときは、まず何の保険について聞かれているかを確認しましょう。
出典補足:厚生労働省・特定疾病の選定基準、厚生労働省・サービスにかかる利用料。
利用時の負担:介護保険サービスでは、対象となるサービス費の自己負担は原則1割です。所得が一定以上の第1号被保険者は2割または3割となる場合があります。食費・居住費など、サービス費と別に負担するものもあります。
ここで確かめる
節のまとめ:オリジナル問題2問
間違えても大丈夫です。説明を読み直して、何度でも選び直せます。
回答は保存されません。
10退職後の医療保険
会社を辞めたあと、病院にかかるときの保険は?
退職から次の就職まで少し時間が空くことになりました。退職前と同じ健康保険を、そのまま使い続けられるとは限りません。次にどの制度で医療の保障を受けるかを確認し、切替えに必要な手続きを考えます。

漫画を文章で読む
- ハル「退職したら、保険はどうなる?」
- ビットは任意継続・国民健康保険・家族の被扶養者という候補を指し、「加入条件・保険料・期限を比べよう。」と説明する。
- ハル「自動で切り替わるわけじゃないんだね。」
漫画から、図へ
退職したら医療保険は自動で切り替わる?
退職後は加入条件を満たす候補と手続きの期限を確認します。どの人も三つから自由に選べるわけではありません。
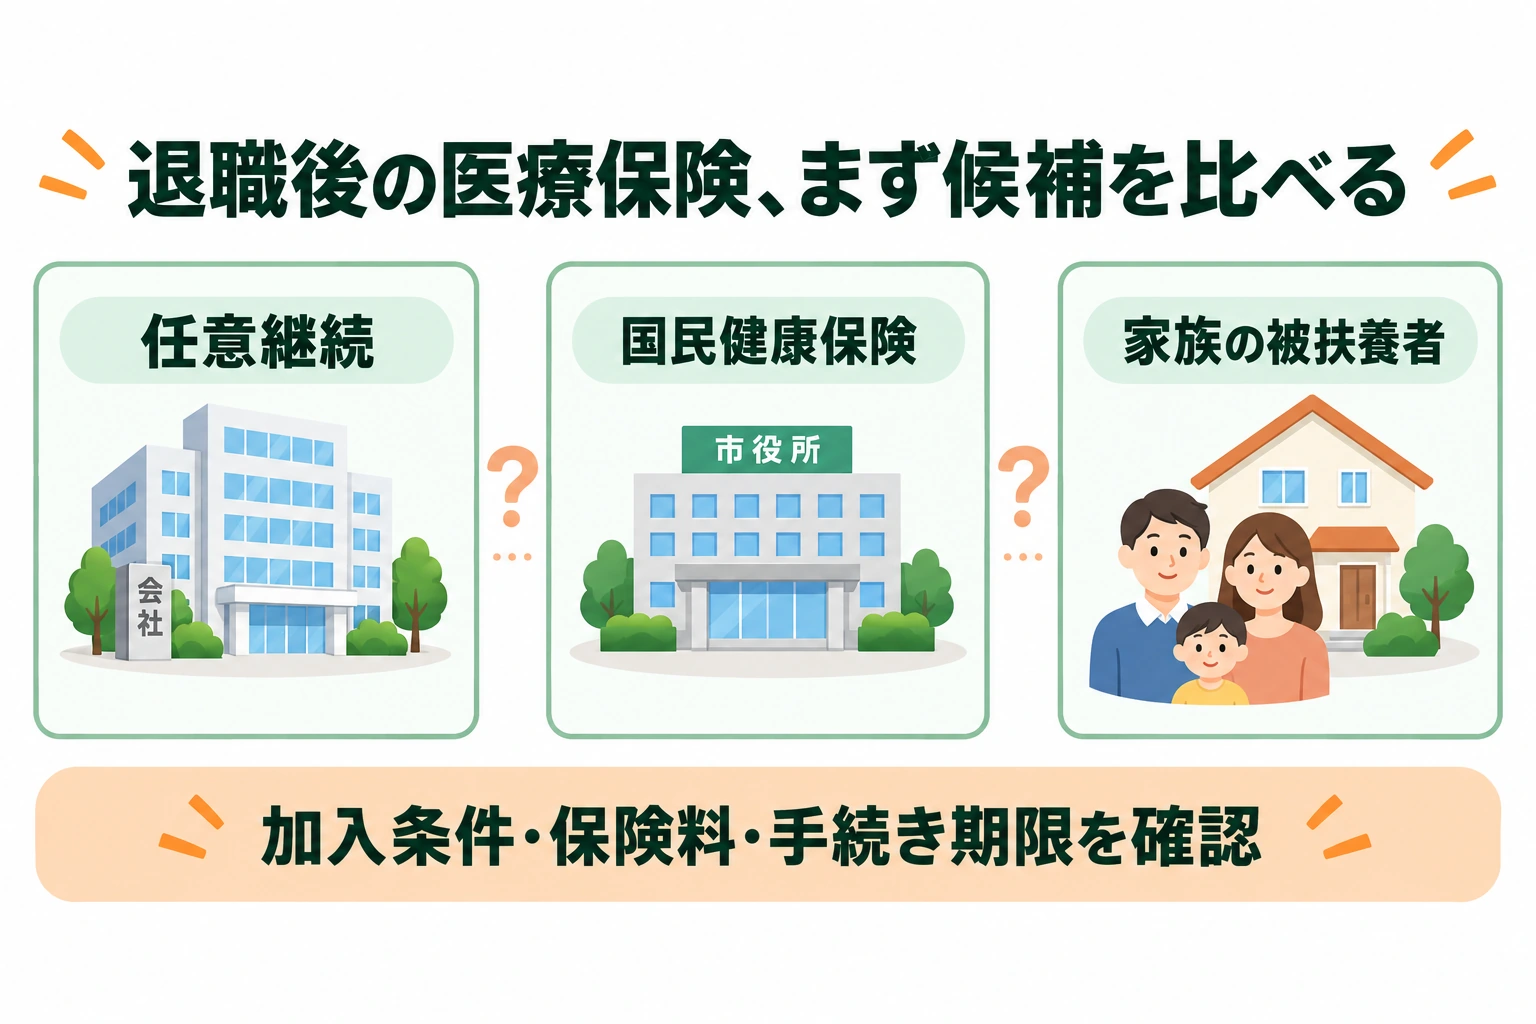
図を文章で読む
- 任意継続、国民健康保険、家族の被扶養者は代表的な候補。
- 人によって加入できる制度は異なる。
- 加入条件、保険料、手続き期限を確認する。
すぐに次の勤務先の健康保険へ入らない場合、代表的な候補は今までの健康保険の任意継続、国民健康保険、家族の健康保険の被扶養者です。それぞれ加入条件や保険料が違います。後期高齢者医療制度の対象となる場合などは、年齢等に応じた制度も確認します。
退職後には条件付きで選択肢がありますが、どの人でも自由に3つから選べるわけではありません。まず自分が対象となるかを確認し、保険料や家族の扱いも比べましょう。
| 候補 | 主な条件・手続き先 | 保険料・家族の扱い |
|---|---|---|
| 健康保険の任意継続 | 退職前の被保険者期間や申請期限の条件を満たし、今までの加入先へ申請する。 | 保険料は本人が全額負担。家族も被扶養者の条件を満たすか確認する。 |
| 国民健康保険 | 勤務先の健康保険等の対象でなくなった場合などに、住んでいる市区町村等で手続きする。 | 前年の所得や加入する人数等で保険料が決まる。家族もそれぞれ被保険者になる。 |
| 家族の健康保険の被扶養者 | 収入・家族関係・生計維持等の条件を満たす必要がある。家族の勤務先等を通じて確認する。 | 被扶養者本人の健康保険料負担はない。退職しただけで自動的に切り替わるわけではない。 |
任意継続は、退職前の健康保険を続ける仕組み。
任意継続(にんいけいぞく)は、退職等で資格を失ったあとも、条件を満たす人が希望して健康保険の被保険者となる制度です。基本となる数字は2か月・20日・2年。数字だけでなく、何を示すかを一緒に覚えます。
任意継続中も、療養の給付や高額療養費などは、制度の条件に応じて受けられます。一方、任意継続の加入によって新たに傷病手当金・出産手当金の対象になるわけではありません。退職前からの傷病等について、資格喪失後の継続給付の条件を満たす場合は別に確認します。
退職後の傷病手当金を引き継ぐには、退職日まで勤務先の健康保険に途切れず1年以上加入し、退職日に出勤せず、資格を失う時点で手当金を受けているか受けられる条件を満たすことが必要です。同じ傷病で働けない状態が続く間は、残りの支給期間の給付を受けられます。 全国健康保険協会・退職後の傷病手当金(Q6) ↗
退職前は会社も保険料を負担していましたが、任意継続では本人が全額を負担します。ただし、計算に使う金額の上限等があるため、保険料が必ず退職前の2倍になるとは限りません。実際の額を加入先に確認します。
※協会けんぽでは、20日目が土日・祝日なら翌営業日が期限です。郵送で申請するときは、期限内に届く必要があります。
国民健康保険は、前年の所得と家族の分も確認する。
国民健康保険の保険料は、前年の所得や加入する世帯の人数などをもとに決まり、市区町村等によって異なります。「退職して今は収入がないから、保険料もすぐゼロ」とは限りません。減免などの対象となるかも、窓口で確認できます。
会社員の健康保険と違い、保険料を追加で負担しない被扶養者という扱いはありません。例えば親と子が国保へ加入するなら、子どもも被保険者となります。本人の分だけでなく、世帯全体で比べることが大切です。
家族の扶養は、条件を満たして認定を受ける。
家族の勤務先の健康保険では、主にその家族の収入で生活し、収入や家族関係などの条件を満たす人が被扶養者となります。自分の収入の見込みや、生活費を誰が支えているかを確かめる必要があります。
「結婚している」「退職した」という事実だけでは決まりません。前の公的医療保険の加入条件で学んだ扶養の条件を振り返り、家族の勤務先や保険者へ手続き方法を確認しましょう。
例:退職前に、何から比べればよい?
候補となる制度の条件を確かめる
任意継続の被保険者期間、家族の扶養の条件、次の勤務先への加入時期を確認する。
自分と家族の保険料を比べる
今までの健康保険と市区町村等に、条件に応じた額を確認する。加入できない制度を、安いという理由だけで選ばない。
期限と切替えの手続きを確認する
任意継続を希望する場合の20日以内など、必要な期限を先に押さえる。自動で全部切り替わるとは考えない。
2か月は「退職前の期間」、20日は「申請期限」、2年は「継続できる最長期間」。同じ数字の暗記でも、何の条件かを説明できるようにします。
※医療保険を切り替える手続きと、公的年金の手続きは別です。退職後の年金についてはA3で扱います。また、任意継続で受けられる給付は、在職中と全く同じではないため、継続中の給付がある人は加入先で確認します。
出典:協会けんぽ・任意継続 ↗ / 厚生労働省・国民健康保険制度 ↗
ここで確かめる
節のまとめ:オリジナル問題2問
間違えても大丈夫です。説明を読み直して、何度でも選び直せます。
回答は保存されません。
制度名を、暮らしの支えに言い換えてみよう。
「何を支える制度か」「誰が対象か」「どんな条件か」の3つで整理すると、似た名前の制度も区別しやすくなります。分からないところは目次から戻って確認できます。
出典と教材の基準日
法令基準日:2026年4月1日。今回の説明の照合日:2026年9月28日。公式ページに後日の改正がある場合は、この教材の基準日に対応する説明・表を参照しています。
- 損害保険料率算出機構・保険料率の算出 ↗
- 金融庁・公的保険ポータル ↗
- 日本年金機構・短時間労働者の取得要件 ↗
- 厚生労働省・社会保険加入案内PDF ↗
- 厚生労働省・労働保険とは ↗
- 協会けんぽ・用語集 ↗
- 協会けんぽ・任意継続 ↗
- 厚生労働省・要介護認定に係る法令 ↗
- 協会けんぽ・高額療養費 ↗
- 協会けんぽ・傷病手当金 ↗
- 協会けんぽ・出産手当金 ↗
- 協会けんぽ・出産育児一時金Q&A ↗
- 厚生労働省・労災保険への特別加入 ↗
- 厚生労働省・国民健康保険制度 ↗
- 日本年金機構・国民年金の加入 ↗
- 日本年金機構・就職/転職/退職 ↗
- 厚生労働省・事業主の雇用保険手続き ↗
- 協会けんぽ・療養の給付 ↗
- 日本FP協会・試験要綱 ↗
- 日本FP協会・試験日程 ↗
- きんざい・3級試験要綱 ↗
- きんざい・法令基準日 ↗
- 厚生労働省・短時間労働者の適用拡大に係る事務取扱通知 ↗
- 東京ハローワーク・被保険者Q&A ↗
- 厚生労働省・適用拡大Q&Aその2 ↗