09老後の生活費と不足額
老後に必要なお金は、みんな同じ金額なの?

漫画の続き:ページ2〜2を読む

漫画の資料・家計・画面は学習用の架空の例です。条件と計算は本文で確認します。
番号の順に読みます。同じ段に並ぶコマは右から左へ進みます。
退職から年金受給開始までの空白は、この学習例の条件です。働き方と受取開始によって空白がない場合もあります。
漫画の台詞を文章で読む(全2ページ)
ページ 1 / 2
コマ 1
- ハル:先々も、こういう休日を楽しみたいね。
- ミオ:暮らしのお金を考えるなら、毎月の分から見てみよう。
コマ 2
- ハル:年金の額が分かれば、使えるお金も同じなの?
コマ 3
- ミオ:税金や保険料を引いた、手取りで見るんだね。
コマ 4
- ハル:同じ一か月なのに、支出の方が大きいんだね。
- ビット:その差を何年分用意するか、次に見よう。
コマ 5
- ミオ:退職と受給開始の間が、空いてるよ。
コマ 6
- ハル:受取前の暮らしは、別に用意するんだね。
ページ 2 / 2
コマ 1
- ハル:何年暮らすかは、今は決めきれないね。
- ミオ:だから、長い場合も見ておきたいね。
コマ 2
- ハル:同じ月の不足でも、長くなると必要なお金が増えるんだね。
コマ 3
- ビット:物価が変わる場合も、別に試してみよう。
コマ 4
- ミオ:医療や住まいの臨時の支払いも、月の生活費とは分けたいね。
コマ 5
- ハル:準備したお金は、用途を確かめてから引くの?
コマ 6
- ハル:同じお金を二回足さず、この暮らしの条件で確かめるんだね。まず支出から書いてみよう。
- ミオ:楽しみを残せるように、一緒に順番を考えよう。
退職から年金受給までの収入
老後資金は、仕事を減らしたり退職したりした後の暮らしを支えるお金です。「老後には一律にいくら必要」と覚えるより、収入が変わる時期と、支出が続く期間を本人の予定に合わせて整理します。
退職した日から、希望する年金が必ず入るわけではありません。公的年金の受給資格や受け取り始める年齢を確認し、退職後の給与、年金、その他の収入を年ごとに分けます。年金の見込額は、加入記録等から計算した予想額です。記録の誤りや、その後の働き方の変更があれば見込みも変わるため、いつ確認した情報かを残します。
受給開始前の期間を、別に計算する例:架空の人が退職後2年間、使える収入は月8万円、生活費は月24万円になるとします。毎月の不足16万円×24か月=384万円です。この384万円は年金を受け取り始める前の不足なので、受給開始後だけの計算からは見えません。以下の25年間の例とは別の世帯・条件です。
公的年金の通常の支払いは、毎月ではなく原則偶数月に前2か月分をまとめる方式です。年間の計画だけでなく、家賃などを毎月払える口座残高も確認します。受給資格、開始時期、繰上げ・繰下げ、支払日の詳しい仕組みはA3で学びます。
使える年金と毎月の生活費
額面は税や保険料などを差し引く前の金額、手取りはそれらを差し引いた後の金額です。年金通知の年額を12で割っただけでは、実際に生活費へ使える月額と一致しないことがあります。本人にかかる税・医療や介護の保険料等を確かめ、使える収入どうしで比較します。
生活費には、食費、家賃や住まいの管理費、光熱費、通信費などを入れます。現役時代と同じとは限りません。通勤費が減る一方、医療費や住まいの修繕が増える場合もあります。毎月の支出へ既に含めた費用を、臨時支出としてもう一度足さないようにします。
年間収支は1年間の収入から支出を引いた差です。たとえば使える年金が月21万円、通常の生活費が月28万円なら、毎月7万円、年間84万円の不足です。この数字は、準備資金からどのくらい補う必要があるかを示します。年金そのものが足りないかは、本人の支出と合わせて初めて判断できます。
期間・予備費・準備資金
次に「何年間その不足が続くと仮定するか」を決めます。期間は寿命の予言ではなく、計画を試すための条件です。さらに、通常の月額に含めていない修繕などのための生活予備費を加え、老後に使える準備資金を差し引きます。
準備資金は、退職金、預貯金、受取予定の個人年金等を、受け取る時期と用途まで確かめて整理します。退職金を預金へ移した後に「退職金」と「その預金」を両方足すと、同じお金を二重に数えてしまいます。教育費など別の用途に残す資金も、老後用へ重ねて計上しません。

図の内容を、文章と項目で確認する
1か月の生活費28万円の内訳。7万円×12か月=84万円。
各年数の不足+予備費200万円−準備資金1,800万円。
読み方:棒は年金受給開始後の同じ架空世帯を比較しています。受給開始前の不足は含めていません。物価・利息は一定で、期間は仮定です。 内訳の2本の棒は、合計額を同じ目盛りにして割合を比べています。金額は棒の外に表示しています。
年金受給開始後の、架空世帯の試算:生活費月28万円、使える年金月21万円、期間25年。毎月の生活費とは別に臨時支出用200万円を準備し、受給開始時の老後用資産は1,800万円とします。退職金はこの資産に含まれ、別用途資金は除外済みです。物価、税制度、利息は変わらない仮定です。
毎月の不足:28−21=7万円
25年間の不足:7×12×25=2,100万円
予備費を加えた必要額:2,100+200=2,300万円
追加で準備する不足額:2,300−1,800=500万円
500万円は、この条件のまま25年間を過ごす場合に追加で準備したい額です。老後資金の全額でも、全員に共通する金額でもありません。
年ごとの資金残高を読むときは、その表が置く計算条件も確かめます。この教材の確認問題では、前年末残高へ仮定の利率をかけた後、年末にその年の年間収支を反映します。したがって、翌年末残高=前年末残高×(1+仮定利率)+年間収支です。支出が収入より多ければ年間収支はマイナスなので、残高はその分減ります。たとえば前年末500万円、仮定利率1%、年間収支−60万円なら、500×1.01−60=445万円です。この順序と利率は表を読むための仮定で、現実の商品の利回りを保証するものではありません。
キャッシュフロー表は、年ごとの収入・支出と残高を並べた予定表です。変動率が「年2%増」なら、費用を前年の額×1.02で更新し、2年後は基準年の額×1.02×1.02とします。これから出す「ある時期から月額が増える」例とは、費用が変わる仕方を分けてください。更新した費用をその年の支出へ置いて年間収支を求め、金融資産残高(その時点で残る預金などのお金)は、本文の年末残高の式で別に計算します。
長生き・物価変化を別条件で試す
シナリオとは、将来について置く仮の条件です。上の例で他の条件を変えず30年間なら追加の不足は920万円、35年間なら1,340万円になります。長く暮らす場合も計算し、資金が何年もつかを考えます。
物価上昇は、同じ物やサービスに払う金額が増えることです。たとえば上の25年のうち、最後の15年間だけ生活費が月2万円増え、使える年金は変わらない仮定なら、追加支出は2万円×12×15=360万円です。当初の不足500万円に加えて860万円になります。現実に年金や物価がこのとおり動くと断定する例ではありません。
不足が出たら、働く期間、使うお金、積立、受取時期などを一つずつ見直します。計算が余裕を示しても、条件を変えれば結果は変わります。平均の生活費だけで済ませず、本人の資料で繰り返し試算することが、安心につながる計画の出発点です。
この節の要点:使える収入と生活費を同じ期間で比べる。受給開始前の不足と臨時支出を別に数え、用途を確認した準備資金を差し引く。
この節の一次資料と基準日
教材の法令基準日:2026年4月1日。資料の確認日:2026年10月1日。契約や申請の前には最新の公式案内を確かめてください。
ここで確かめる
09の試験形式の問題・2問
本文と図で考えてから答えましょう。正答と理由は回答後に表示します。
回答は保存されません。
10老後資金の積立・取崩しと住宅の活用
前の節で不足額を見積もったら、次は、そのお金をどう準備し、必要な時期にどう生活費へ移すかを考えます。働いている間の積立、退職後の取崩し、持ち家を使う方法では、お金が使える時点と引き受ける負担が違います。
貯めたお金や持ち家があれば、老後の生活費はいつでも取り出せるの?

漫画の資料・家計・画面は学習用の架空の例です。条件と計算は本文で確認します。
番号の順に読みます。同じ段に並ぶコマは右から左へ進みます。
漫画の台詞を文章で読む(全1ページ)
ページ 1 / 1
コマ 1
- ハル:この家の価値があれば、生活費の不足に足せるの?
- ミオ:積み立てた自分のお金とは、違いそうだね。
コマ 2
- ハル:預金を取崩すのと、運用した資産を売るのも違うの?
- ビット:自分の資産を使う点は同じ。でも近く使うお金なら、値下がりも考えて分けよう。
コマ 3
- ハル:『リ・バース60』は、家の価値をそのまま使うの?
- ミオ:住宅を担保にした借入って書いてあるね。
コマ 4
- ハル:生活費には、自由に使えないの?
- ビット:これは住宅用途の借入だよ。一般のリバースモーゲージとも条件を分けて読もう。
コマ 5
- ハル:利息は毎月、元金は別の時点に返すんだね。
- ミオ:『使える』だけでなく、返す時期まで見る必要があるね。
コマ 6
- ハル:自分の資産を使う話と、借りる話を分けるんだね。使い道と返済から、もう一度読もう。
いま、この節を学ぶとできること
アルバイトなどでためたお金でも、「近いうちに使う分」と「しばらく使わない分」では、準備のしかたが違います。老後の資金を考える練習は、今の貯金を目的と使う時期で分ける練習にもなります。
家族から「家があるから、生活費も心配ないよね?」と聞かれたら、家の価値と毎月使える現金は同じか、考えてみましょう。この節を読み、資産からお金を取り出す方法と、その条件を区別して説明することが目標です。
積み立てる時期と取り崩す時期
積立は、収入などから一定の額を繰り返し用意して資金を増やすことです。取崩しは、準備済みの資産から生活費などを取り出すことです。「毎年いくら貯めるか」と「今ある資産から毎年いくら使うか」では、求める数字が逆になります。
利息が付く場合には、複利(付いた利息も元金に加わり、次の利息の計算対象になる方法)の効果を考えることがあります。A1の係数は、金利、年数、支払時点をそろえたときの計算を助ける数字です。積立の最終額を求める年金終価係数と、元金から毎年同額を取り崩す額を求める資本回収係数を使い分けます。ここでの「年金」は、一定間隔でやり取りするお金という計算上の意味です。公的年金の給付額をこの係数で求めるわけではありません。
積立の例:年末に20万円ずつ10回積み立て、年2%で運用できると仮定します。問題で年金終価係数10.950が与えられたなら、20万円×10.950=219万円です。税・手数料はなく、係数は与えられた桁を使います。年初の積立や月々の積立には、その条件に合った計算を用います。
取崩しの例:今ある600万円を年2%で運用しながら、年末に同額を5回取り出す仮定です。資本回収係数0.21216が与えられ、税・手数料、係数の丸めによる微小な残高の差は考えないものとします。
6,000,000円×0.21216=年1,272,960円
毎年取り出す額の計算です。「年2%ならこの額を必ず受け取れる」という商品保証ではありません。運用収益ゼロで同額を5回取り出す単純な比較なら、600万円÷5=年120万円となります。

使う時期と運用のリスク
元本は、運用へ入れたもとの金額です。運用のリスクは、期待した結果から振れる可能性をいい、投資信託等では値下がりによって元本を下回ることもあります。上の一定2%は計算条件であり、現実の運用成績は毎年一定とは限りません。
近いうちに使う生活費や緊急支出用のお金と、長い期間使わない資金を分けます。生活費が必要な時期に資産が値下がりしていると、安い価格で売らざるを得ない場合があるからです。商品を選ぶ前に、使う時期、必要な現金、損失に耐えられる範囲を整理します。少しずつ取り崩す方法でも、長生きや物価上昇で資金が先に尽きる可能性は残ります。
預貯金、個人年金、iDeCo、投資商品は、引き出せる時期、価格変動、税、手数料が異なります。同じ「老後用資産」でも、いつでも同じ金額を現金にできるとは限りません。年金制度やiDeCoの受取条件はA3、投資商品ごとの性質はC分野で詳しく学びます。

図の内容を、文章と項目で確認する
A 自分で準備する資産:時間とともに増やし、使う
B リ・バース60:資産の取崩しではなく、住宅用途の借入
A:用意した自分の資産を使う。B:借りた元金は、別の時点で返す。
読み方:金利や年齢等の細かな条件は取扱金融機関の契約によります。Bは単独借入の基本例で、一般のリバースモーゲージ全体をこの使途に限定する図ではありません。
住宅を担保に借りるしくみ
ここでいう相続人は、亡くなった借り手の財産や債務を引き継ぐ立場の人です。借り手本人が存命中に払う利息と、死亡後に相続人が負担する可能性のある残債務を分けて読みます。
担保は、返済できなくなった場合等に、貸し手が貸したお金を回収するための財産です。リバースモーゲージは、主に高齢者が所有する住宅等を担保に借り入れ、契約者の死亡時などに元金をまとめて返す仕組みの総称です。借入中は利息を払う方式などがあり、資金の使途、年齢、担保、返済方法は商品ごとに異なります。
住宅を売らずに資金を得られる方法でも、住宅の評価額が、そのまま使える現金になるわけではありません。金融機関等が担保の価値や返済条件を審査し、貸付額を決めます。金利上昇で利息の支払いが増える、担保評価が下がる、想定より長く生きて必要資金が増える、といった点を確認します。
死亡時等に住宅を売却して元金を返す契約なら、相続人が同じ住宅をそのまま受け継げるとは限りません。相続人が資金を用意して一括返済する方法があるか、売却しても借入残高が残る場合に誰が負担するかも、借入前に確認します。
図の読み方:先に『死亡後の担保売却でも債務が残る』という図の範囲を読みます。左右の違いはその残った債務であり、存命中の利息まで免除されるという意味ではありません。
図を大きく読む
一般のリバースモーゲージとリ・バース60の使途
リ・バース60は、住宅金融支援機構の住宅融資保険を使い、取扱金融機関が提供するシニア向け住宅ローンです。機構から直接生活費を借りる制度ではありません。住宅の建設・購入、リフォーム、住宅ローンの借換え、サービス付き高齢者向け住宅の入居一時金など、定められた住まいの費用に利用します。日常の生活費や、投資用物件の購入には利用できません。
基本的には毎月利息を払い、単独借入なら契約者が亡くなったときに、相続人の一括返済や担保物件の売却で元金を返します。連帯債務などの契約では返済時点が異なります。年齢、収入、担保、借入額、金利、諸費用等の条件は、金融機関と商品に照合します。
担保売却後に元金が残る場合、リコース型は相続人に残債務の返済が必要となる方式、ノンリコース型は所定の死亡・担保売却時に相続人がその残債務を返さなくてよい方式です。ノンリコースでも、存命中の利息の支払いまで不要になるわけではありません。延滞など他の契約違反の場面を含めて、どんな場合でも返さなくてよいと解釈しないようにします。
生活費への利用を認める一般のリバースモーゲージ商品があっても、リ・バース60へその条件を持ち込めません。自宅を持ち続けたいか、何に使うか、毎月の利息を払えるか、相続人との確認はできるかを整理し、貯蓄の取崩しとは別の借入として比較します。本文は2026年4月版の案内に基づきます。
この節の要点:積立・取崩し・住宅担保借入を分ける。係数は条件付きの計算、運用は結果が変わり得る。リ・バース60は住宅用途で、利息と元金の返済を確認する。
この節の一次資料と基準日
教材の法令基準日:2026年4月1日。資料の確認日:2026年10月1日。契約や申請の前には最新の公式案内を確かめてください。
ここで確かめる
10の試験形式の問題・2問
本文と図で考えてから答えましょう。正答と理由は回答後に表示します。
回答は保存されません。
11老後のリスクと働き方
年金と健康保険があれば、老後の費用はもう気にしなくていいの?

漫画の資料・家計・画面は学習用の架空の例です。条件と計算は本文で確認します。
番号の順に読みます。同じ段に並ぶコマは右から左へ進みます。
ミオはカフェの店長補佐としてシフトの変更を確認しています。将来の家計は別の学習例で考えます。
漫画の台詞を文章で読む(全1ページ)
ページ 1 / 1
コマ 1
- ハル:予定した働き方も、変わることがあるんだね。
- ミオ:今日の変更も、記録しておくね。
コマ 2
- ハル:老後も働く予定なら、不足は埋められるの?
- ミオ:制度があっても、同じ収入が続くとは限らないね。
コマ 3
- ハル:公的な支えがあっても、払う分は残るの?
- ビット:働く場合と働かない場合の案を用意しよう。医療や介護の自己負担も入れてね。
コマ 4
- ミオ:使える条件と、自己負担を資料で確認しよう。
- ビット:住まいの修繕も、いつもの生活費とは分けてみよう。
コマ 5
- ハル:収入が減る案でも、支出は続くんだね。働く予定だけで決めずに比べてみよう。
- ミオ:働きたい気持ちを大切にしながら、変化にも備えられるね。
いま、この節を学ぶとできること
親や身近な人から「定年後も働くから、家計は大丈夫」と聞いたら、どんな条件を確認しますか。家族の収入の変化は、自分の学費や暮らしにも関係することがあります。「働ける見込み」と「決まっている収入」を分けると、根拠のある計画を一緒に考えられます。
読み終えたら、働く期間・賃金・勤務時間のうち、まだ決まっていないものを確かめる質問を考えてみましょう。これは、就職するときや、いまの働き方・契約を見直すときに、条件を確認する練習にもなります。
漫画では「働けば補える」という見込みをいったん立ち止まって確かめました。家計へ戻すときは、医療・介護や住まいで増えるかもしれない支出を先に整理し、その後で働く期間と賃金の条件を確認します。収入と支出の両方を確かめることが、この節の老後への備えです。
公的医療・介護と民間の備え
老後の計画では、生活費のほかに、病気、介護、住まいの変化でどんな支出が生じるかを考えます。公的制度で支えられる部分と、自分で備える部分を分けると、保険を増やすことだけが対策ではないと分かります。
公的医療保険は、対象となる診療費を社会全体で分担する制度です。本人が医療機関へ払う自己負担もあり、年齢や所得等で割合が異なります。高額療養費制度は保険診療(公的医療保険の対象として受ける診療)の自己負担に月単位の限度額を設けますが、保険外診療(公的保険の対象外の検査・治療など)、入院時の食事代、差額ベッド代(本人が希望して選ぶ有料の個室などの追加費用)等まで同じ限度額で支える仕組みではありません。「医療保険があるから病院でのお金はゼロ」とは考えないようにします。
公的介護保険では、要介護・要支援認定(介護や生活支援がどの程度必要かを市町村が判定する手続)などを経て、状態に合うサービスを利用します。65歳以上の第1号被保険者は原因を問わず認定に応じて利用し、40〜64歳の医療保険加入者である第2号被保険者は、制度が定める特定疾病によって介護が必要になった場合が対象です。加入して保険料を払う条件と、サービスを使う条件は別です。
介護サービスにも所得等に応じた原則1〜3割の自己負担があります。利用限度額を超えるサービス、施設の食費や居住費等にも支払いが生じます。支出が重い場合の公的な負担軽減も、所得等の条件を確かめて利用します。医療・介護の種類や詳しい給付条件はA2で学びます。
民間保険は、契約に定める条件に合うと、入院給付金や介護給付金などを受ける商品です。公的な認定と、民間保険の給付判定が一致するとは限りません。何の状態で、何回、いくら受けられるか、保障期間、今後の保険料を確認します。公的な支え、すでにある契約、使える貯蓄を先に並べ、備えが重複していないかも考えます。商品の詳しい違いはB分野で扱います。
住まいの修繕と生活の変化
持ち家では屋根や設備の修繕、マンションでは管理費や修繕積立金などが続きます。賃貸でも家賃が続き、転居するなら引越しや初期費用が必要です。「ローンを完済したので住まいの費用はなくなった」とは限りません。
階段や浴室を使いにくくなったら、バリアフリー改修(段差など暮らしの障害を減らす工事)や住替えを検討することがあります。工事時期、自己負担、支援の条件、近くの交通や医療・介護サービスを合わせて確認します。介護保険の住宅改修も、認定や対象工事、事前の手続等の条件があります。
必要になってから、住宅の資産価値をすぐ現金へ変えられるとは限りません。どの費用を毎月の生活費に入れ、どの費用を数年後の臨時支出として準備するかを分け、住まいの見直しは08節の資金計画へつなげます。

図の内容を、文章と項目で確認する
加入している制度を確認
給付・利用ごとの条件を確認
支援される部分と自己負担を家計へ
公的・民間の条件はそれぞれ確認。
現在の費用と、将来の修繕・改修費を見積もる
お金を使う年に間に合うよう準備
ローン完済後も維持費等は続く。
制度の存在 ≠ 本人の収入の確定。
読み方:65歳・70歳の措置は対象事業主と制度の違いを比較しています。公的保険への加入から自動で給付や無料利用へ進む図ではありません。
65歳までの雇用確保と70歳までの就業機会
定年は、会社が定める年齢に達したことにより雇用を終える制度です。高年齢者雇用確保措置は、65歳未満の定年を設ける事業主が、働き続けることを希望する人の65歳までの雇用を確保するために講じる措置です。これは法律上の義務です。
措置は、①65歳までの定年引上げ、②65歳までの継続雇用制度の導入、③定年の廃止、のいずれかです。継続雇用は、定年後も引き続き雇用する仕組みで、再雇用などの方法があります。「全企業の定年を65歳にそろえる義務」ではありません。たとえば60歳定年を設けつつ、希望者を65歳まで継続雇用する措置を取る方法もあります。継続後の賃金や仕事内容が現役時代と同じとは限りません。
さらに高年齢者就業機会確保措置は、70歳まで働く機会を確保するための制度です。対象は、65歳以上70歳未満の定年を設ける事業主や、70歳に達する前に終了する継続雇用制度を導入する事業主です。これらの事業主には措置を講じる努力義務(措置の実施に努める法的な位置付け)があります。70歳までの定年引上げ、継続雇用、定年廃止のほか、労働者の過半数を代表する労働組合等の同意など、所定の手続を経た継続的な業務委託や社会貢献事業への従事等も選択肢です。「就業」は雇用契約で働くことだけを意味しません。
65歳までの雇用確保の義務と、70歳までの就業機会確保の努力義務を区別します。この制度があるだけで、本人の希望する仕事・同額の給与・70歳までの収入が確定するわけではありません。会社の制度、提示条件、本人の健康や希望を確かめ、家計に見込む収入を決めます。高年齢雇用継続給付など雇用保険給付の詳細はA5へつなげます。

支出と働く収入を計画へ戻す
ここまでの支出と収入を、09節の老後計画へ戻します。通常の医療費を毎月の生活費に入れたら、その同じ額を予備費へもう一度計上しません。大きな修繕などは、必要な年と見積額を別に置きます。公的給付や民間保険の給付は、条件に合うか確認した額だけを計上します。
働く収入の条件を変える例:ある架空世帯の通常の生活費は月27万円、使える年金は月22万円です。月6万円の手取りの仕事が続く仮定なら、収入は28万円で月1万円余ります。働かない仮定なら月5万円、年間60万円不足します。3年間働けない条件へ変えると、その3年間の不足は180万円です。臨時支出はこの計算へ含めず、別に準備します。
働くことは収入だけでなく生活の充実にもつながります。その希望を持ちながら、収入が途切れた場合の計画も用意しておくと、体調や家族の状況が変わったときの選択を考えやすくなります。
この節の要点:公的・民間の給付条件と自己負担を分ける。住まいの臨時費用を数え、65歳の雇用確保と70歳の就業機会を区別して、収入あり・なしの計画を試す。
この節の一次資料と基準日
教材の法令基準日:2026年4月1日。資料の確認日:2026年10月1日。契約や申請の前には最新の公式案内を確かめてください。
ここで確かめる
11の試験形式の問題・2問
本文と図で考えてから答えましょう。正答と理由は回答後に表示します。
回答は保存されません。
12カードとキャッシュレス決済
将来の家計で収入と支出をそろえたら、日々の買物でも「いつお金が減るか」をそろえて見ます。同じスマホで払っても、先に入金した残高を使う場合と、後日に口座から払う場合があります。使った時点と支払日、まだ払っていない額を分けると、家計の予定へ置きやすくなります。
同じスマホで払えるなら、引き落とされる時期も同じなの?

漫画の資料・家計・画面は学習用の架空の例です。条件と計算は本文で確認します。
番号の順に読みます。同じ段に並ぶコマは右から左へ進みます。
口座から引き落とされる時期は、支払方法と契約によって変わります。漫画では、後で引き落とされるカード払いを考えています。
漫画の台詞を文章で読む(全1ページ)
ページ 1 / 1
コマ 1
- ハル:タッチで払ったのに、口座の残高が変わってないの?
- ミオ:支払方法の設定を見てみよう。
コマ 2
- ハル:後から払う設定だったんだね。タッチの仕方では決まらないの?
- ビット:前払い・即時払い・後払いは、お金が出る時点の違いだよ。
コマ 3
- ハル:月の額が同じなら、このままでも安心なの?
- ミオ:残高と手数料、払い終わる時期も見たいね。
コマ 4
- ハル:分割とリボでも、払い方が違うの?
- ビット:分割は支払回数を選ぶよ。リボは毎月の額や残高の仕組みを、契約で確かめよう。
コマ 5
- ハル:買った操作だけで終わらず、支払う日まで見るんだね。今日の分を予定に書いておこう。
- ミオ:次の買物の前にも、これから払う額を見られるね。
前払い・即時払い・後払い
キャッシュレス決済は、現金を手渡さずに代金を払う方法です。カードやスマートフォンの見た目だけでは、お金を払う時点は分かりません。まず、買物の前・そのとき・後の、いつ自分のお金が減るかを確かめます。
前払いは、先にチャージ(入金)した残高から買物代を払う方法です。即時払いは、原則として買物と同時に銀行口座から代金を引き落とす方法。後払いは、利用後の決められた日に、まとめて口座から引き落とす方法です。買物が終わった日に口座残高が減らなくても、支払義務がなくなったわけではありません。
QRコードやバーコードを読み取ること、端末にタッチすることは操作方法です。同じスマートフォンでも、入金済み残高から払う、銀行口座から払う、クレジットカードにつないで後から払う、といった違いがあります。アプリの残高、登録した支払方法、支払日を確認します。
図の読み方:操作方法と支払時点を分ける
図を大きく読む
次の図は、前払い・即時払い・後払いの支払時点を比べます。カードの種類と支払方式を確認した後、元金・手数料・残高を教材例と別の図で確かめます。
図の内容を、文章と項目で確認する
自分の現金等が減る買物
チャージ残高から払う
銀行口座残高が減る
未払額が増える後日の支払日に引落し
銀行口座残高が減る
QR・バーコード・タッチは、この3分類を横断する操作方法。
読み方:前払い・即時払い・後払いは、支払時点の違いです。QR・タッチなどの操作方法だけでは区別できません。実際の引落し・返金日等は契約で確認します。
クレジット・デビット・プリペイド
クレジットカードは、カード会社が購入代金を立て替え、利用者が後日支払う後払いの代表です。利用可能枠(契約上利用できる範囲)は、自分の銀行預金残高とは別です。請求日までに支払えるかを考えて使います。
デビットカードは、原則として利用時に銀行口座から引き落とす即時払いの代表です。基本的には口座の残高の範囲で利用します。ただし、実際の処理日、利用できる店、返金の方法などは契約や利用先によります。
プリペイドカードは、事前に入金した額等の範囲で利用する前払いの代表です。使える店、有効期限、残高の扱い、追加チャージの条件を確認します。一枚のカードや一つのアプリで複数の機能を選べることもあるため、実際に選んだ方式を見ます。
ショッピングは商品やサービスの代金をカードで払う取引、キャッシングはカード会社等から現金を借りる取引です。同じカードでも、立替払いと現金の借入は異なり、適用するルールや利息の条件を分けます。現金借入に関する総量規制は13節で学びます。
一括・分割・リボと支払残高
クレジットの後払いには、何回に分けて払うかという別の区別があります。一括払いは1回でまとめて払う方法。分割払いは、購入ごとに3回、6回などの支払回数を定める方法です。回数や契約によって手数料がかかり、商品価格と最終的な支払総額は同じとは限りません。
リボルビング払い(リボ払い)は、利用残高に対して毎月一定額等を支払う方法です。利用残高は、まだ支払っていない代金です。毎月の額だけ見ると小さく感じても、追加利用や手数料によって残高が減りにくくなり、支払期間が延びることがあります。購入ごとに回数を決める分割払いとは別の仕組みです。
毎月の支払額に手数料を含める方式と、元金の支払額へ手数料を上乗せする方式などがあり、契約によって計算が違います。金利・手数料率、対象残高、支払方式、追加利用、終了予定まで確認します。
図の読み方:左は購入ごとに決める回数、右は複数の購入を含む利用残高です。右の毎月の額等が決まっていても、買物ごとの完済回数が同じになるとは限りません。残高・手数料・終了予定を確かめます。
図を大きく読む
元金と手数料を分ける教材例:月初の未払元金18万円、年率15%を12で割って1か月の手数料を求め、追加利用・日割りはない仮定です。手数料を含む支払総額を1万円とします。この単純モデルは、実際の全カードの計算を再現するものではありません。
初月の手数料:180,000円×15%÷12=2,250円
返す元金:10,000円−2,250円=7,750円
支払後の元金残高:180,000円−7,750円=172,250円
1万円払っても、元金が1万円減ったわけではありません。翌月以降の手数料は、その時点の残高と契約の計算方法によって決まります。
図の内容を、文章と項目で確認する
元金18万円 → 172,250円。減るのは、支払額のうち元金分。
上の教材例に限る内訳です。1万円のうち元金分は7,750円、手数料分は2,250円。元金の残高が172,250円になる理由を、同じ目盛りの棒で比べます。実商品共通の手数料計算式ではありません。
利用履歴・不正利用・相談先
利用履歴を見て「何を買ったか」「どの支払方式か」「残高はいくらか」「いつ引き落とされるか」を確認します。リボ払いが最初から設定されている場合や、後から支払方式を変える場合もあります。支払日の口座残高だけでなく、これから請求される額も家計に入れます。
カードやスマートフォンをなくした、身に覚えのない利用がある、認証情報を他人に知られたかもしれない、と気づいたら、公式の窓口で速やかに利用停止や調査を依頼します。不正利用の補償には届出時期や管理状況などの条件があるため、どんな場合でも自動的に全額戻るとは考えません。
問い合わせは公式アプリ、カードの案内、公式サイト等で確認した窓口を使います。契約や請求で困った場合には、事業者の窓口に加え、消費生活センターへ相談する方法があります。便利な決済を使いながら、支払時期と残高を自分で把握することが、無理のない利用の基本です。
この節の要点:前払い・即時払い・後払いは支払時点の違い。一括・分割・リボは支払方式の違い。操作画面だけで決めず、元金残高・手数料・支払日を確認する。
この節の一次資料と基準日
教材の法令基準日:2026年4月1日。資料の確認日:2026年10月1日。契約や申請の前には最新の公式案内を確かめてください。
ここで確かめる
12の試験形式の問題・2問
本文と図で考えてから答えましょう。正答と理由は回答後に表示します。
回答は保存されません。
13消費者ローンと無理のない返済
借入限度額の範囲なら、家計も無理なく返せるの?
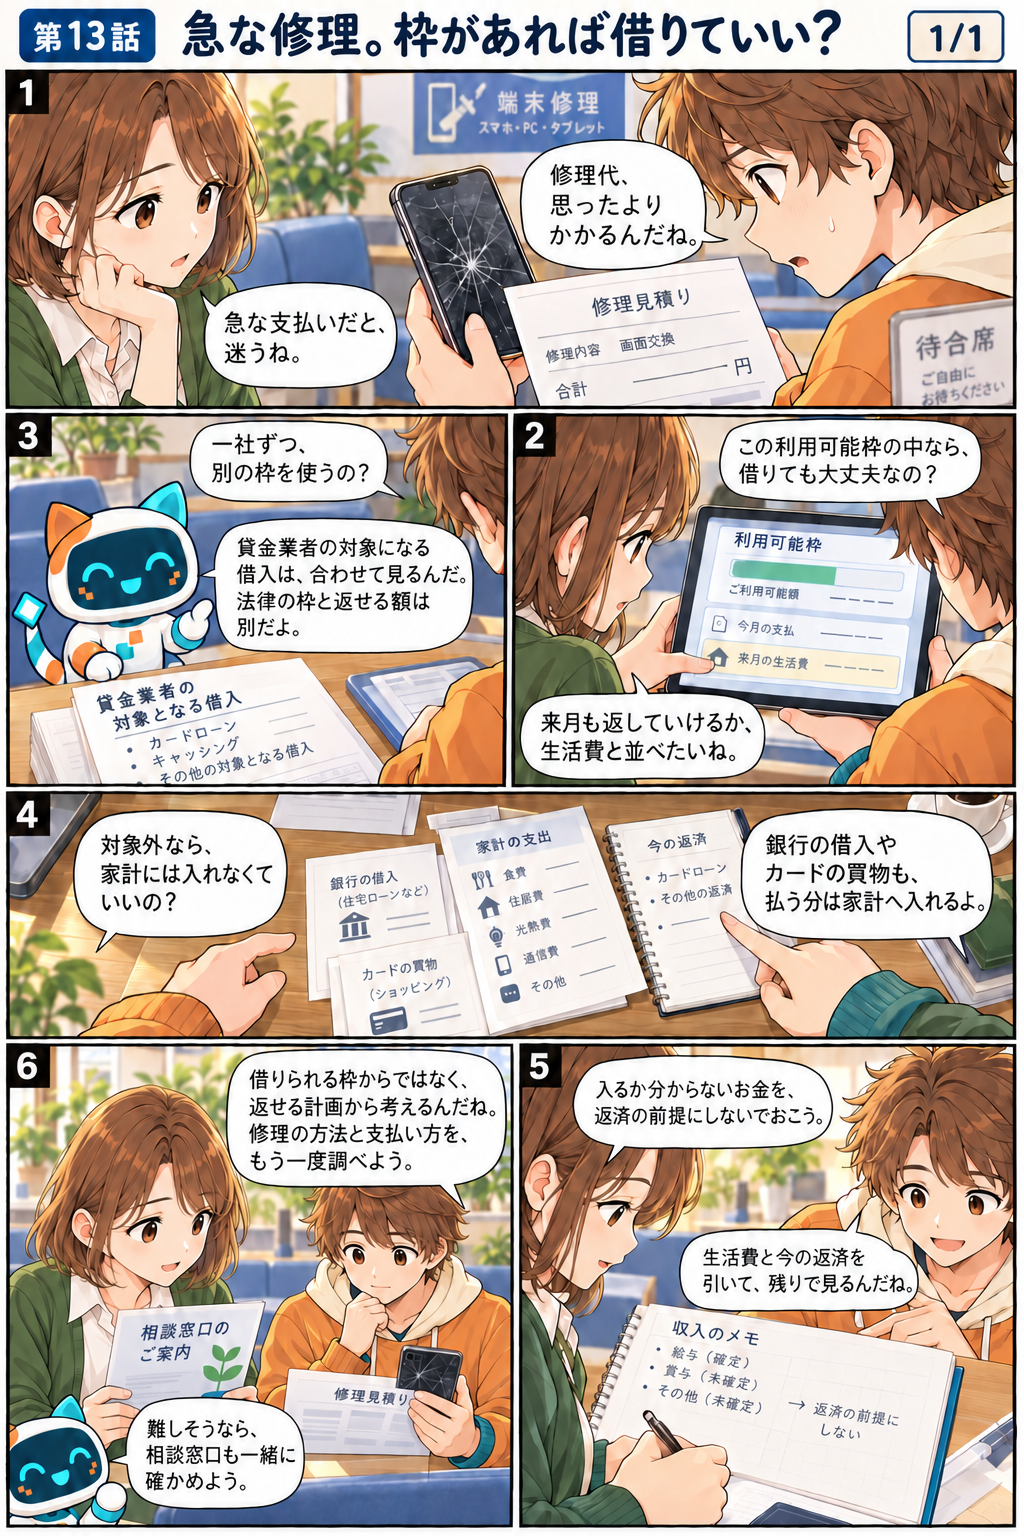
漫画の資料・家計・画面は学習用の架空の例です。条件と計算は本文で確認します。
番号の順に読みます。同じ段に並ぶコマは右から左へ進みます。
借入枠や法定上限は、本人が無理なく返せる額を保証するものではありません。修理費用と家計を別々に確かめます。
漫画の台詞を文章で読む(全1ページ)
ページ 1 / 1
コマ 1
- ハル:修理代、思ったよりかかるんだね。
- ミオ:急な支払いだと、迷うね。
コマ 2
- ハル:この利用可能枠の中なら、借りても大丈夫なの?
- ミオ:来月も返していけるか、生活費と並べたいね。
コマ 3
- ハル:一社ずつ、別の枠を使うの?
- ビット:貸金業者の対象になる借入は、合わせて見るんだ。法律の枠と返せる額は別だよ。
コマ 4
- ハル:対象外なら、家計には入れなくていいの?
- ミオ:銀行の借入やカードの買物も、払う分は家計へ入れるよ。
コマ 5
- ミオ:入るか分からないお金を、返済の前提にしないでおこう。
- ハル:生活費と今の返済を引いて、残りで見るんだね。
コマ 6
- ハル:借りられる枠からではなく、返せる計画から考えるんだね。修理の方法と支払い方を、もう一度調べよう。
- ミオ:難しそうなら、相談窓口も一緒に確かめよう。
無担保ローンの元金・利息・返済
消費者ローンは、個人が生活に必要な費用等のためにお金を借りるローンです。貸付元金の返済に加えて利息等の負担が生じるため、利用可能額だけでなく、何回、いくらずつ、総額いくら返すかを確認します。
無担保は、住宅等の財産を担保に差し入れないことです。「保証なし」「返済不要」「利息なし」と同じ意味ではありません。借入先は収入、他の借入、信用情報(借入や返済状況などの記録)などから審査します。借入残高は、借りた元金のうちまだ返していない額です。設定された借入枠全体や、利息を含めた将来の支払総額とは区別します。
利息は、元金残高、金利、借りる期間によって変わります。毎月の支払いが小さいと、元金の減りが遅くなり、返済が長期化する場合があります。追加で借りて返済を続ける計画では、残高と利息が増えることもあります。固定・変動の金利の違い、手数料、支払日の条件を契約で確かめます。
総量規制の対象と対象外
貸金業者は、登録を受けて金銭の貸付けを行う業者で、消費者金融やカード会社のキャッシング部門などが該当します。銀行等も融資をしますが、貸金業法上の貸金業者とは別です。借り過ぎ・貸し過ぎを防ぐ総量規制では、原則として、個人の貸金業者からの対象借入残高の合計が年収の3分の1を超えるような新しい貸付けを制限します。1社ずつ3分の1借りられるという意味ではありません。
同じカードでも、キャッシングは現金の貸付けで原則対象、ショッピングは商品代金の立替払いなので貸金業法の総量規制の対象外です。銀行のカードローンも貸金業法の総量規制には入りません。ただし、対象外であることは審査不要や借入無制限を意味せず、家計ではすべての支払いを合算します。
また、貸金業者の貸付けにも、住宅ローンや一定の自動車購入ローンなどの適用除外があります。除外される貸付けは、所定の条件により総量規制の合計額へ入れません。一方、条件を満たす一定の借換えや配偶者貸付などには例外の扱いがあります。例外は、必要な同意・書類・返済能力等の要件を満たす場合に通常の枠を超える貸付けが認められる仕組みで、誰でも自由に枠を超えて借りられる意味ではありません。
総量規制の計算だけをする例:年収360万円の人に、貸金業者Aから60万円、Bから20万円の対象借入残高があるとします。除外・例外に該当する借入はありません。
原則の枠:360万円÷3=120万円
対象残高合計:60万円+20万円=80万円
枠との差:120万円−80万円=40万円
40万円は規制上の計算による差額です。必ず新たに貸してもらえる額でも、安心して借りてよい額でもありません。金融機関等の審査と、自分の返済計画が別に必要です。

図の内容を、文章と項目で確認する
対象残高80万円 → 年収360万円の原則の枠120万円と比較。
差40万円 ≠ 融資の確約
銀行の貸付け
カードのショッピング
法的な対象範囲の違い。支払義務は残る。
読み方:総量規制の例には除外・例外の借入はありません。図の「対象外」は、返済不要を意味しません。法律上の年収と家計の手取りも別の数字です。 内訳の2本の棒は、合計額を同じ目盛りにして割合を比べています。金額は棒の外に表示しています。
借りられる額と返せる額
返済能力は、生活を続けながら契約どおりに返せるかという見通しです。法律の枠や事業者の利用可能額と、自分の家計で返せる額は同じではありません。銀行ローン、貸金業者からの借入、カードショッピングなど、総量規制の対象であるかにかかわらず、毎月の支払額と残高を並べます。
手取り収入から、必要な生活費と既存の返済を先に引くことが基本です。税や社会保険料を差し引く前の年収で総量規制を考える段階と、毎月使える手取りで返済計画を考える段階を混同しません。将来の昇給や臨時収入を、まだ確定していないのに返済の原資とすることも避けます。
毎月の家計を確かめる別の例:手取り26万円、生活に必要な支出22万円、今後の臨時支出用の積立2万円。他の返済がない条件なら、差は月2万円です。これは当面の家計の差額で、2万円の返済を長期間必ず続けられるという判定ではありません。仕事や生活費が変わる条件でも試し、元金、利息、期間を合わせて比較します。
返済が難しくなりそうなら、借入先や公的な相談窓口へ早めに相談します。返済用に別の借入を重ねると、家計に残るお金がさらに減る場合があります。規制に入らない費用も含め、家計全体を立て直すことが必要です。
制度の適用日と新しい決済・支援の動向
施行日は、法律や改正されたルールが効力を持ち始める日です。発表された日や、資料を読んだ日とは違います。この教材の制度は2026年4月1日を基準に学びます。後から公式サイトを確認しても、その時点の新しい金利や制度を基準日の計算へ混ぜないようにします。
近年の変化も、名称だけでなく対象と適用開始を確認します。たとえばスマートフォンのコード決済が広がっても、前払い・即時払い・後払いの確認は必要です。また2025年度からの多子世帯の授業料等減免の拡充は、教育費を支援する仕組みで、給付奨学金の採用条件がすべて同じになったわけではありません。02節の教育支援へ戻り、支払時期と対象を確認します。
高齢者の働き方も、65歳までの雇用確保と70歳までの就業機会で法的な位置付けが異なります。11節の説明と一次資料で、適用する措置を確認します。「新しい制度がある」という情報から、本人の給付や収入が決まったと飛躍しないことが、変化に対応する学び方です。
実際の利用では、金融庁、教育支援の実施機関、取扱金融機関などの公式案内で、利用時点の条件も確認します。基準日に沿って試験の仕組みを学ぶことと、現実に利用する日の条件を調べることを分けておきましょう。
この節の要点:総量規制は対象となる貸金業者の残高を合算する。対象外の支払いも家計では数える。法律の枠、審査、本人の返済能力を分けて判断する。
この節の一次資料と基準日
教材の法令基準日:2026年4月1日。資料の確認日:2026年10月1日。契約や申請の前には最新の公式案内を確かめてください。
ここで確かめる
13の試験形式の問題・2問
本文と図で考えてから答えましょう。正答と理由は回答後に表示します。
回答は保存されません。