B3・第2部/3部
損害保険と第三分野
家が傷んだとき、他人にけがをさせたとき、自分が入院したときでは、必要になるお金も保険金の決まり方も違います。この教材では、まず『誰の、何の損失を支える保険か』を確かめ、対象となる事故、金額の上限、支払われない条件を順に読みます。制度・法令の基準日は2026年4月1日です。民間保険の商品条件は一律ではないため、一般的なしくみと、この教材の例で指定する契約条件を分けて学びます。
閲覧位置と回答は保存されません。
05自賠責と任意保険
車を借りる前に、二人は補償の説明を読む。『保険に入っている』だけでは、どの損害まで備えているかは分からない。

漫画の台詞を文章で読む
- ハル:保険付きなら、全部同じ補償なのかな?
- ビット:人への賠償と、物への賠償は別だよ。基本の保険だけでは足りない場合もあるんだ。
- ミオ:私も運転するから、登録の欄も見ておこう。
- ハル:補償の種類と、運転できる人を確認してから借りよう。
この場面から、何を確かめる?
遠出の予定を立てたハルとミオは、レンタカーの案内を見ています。運転して他人にけがをさせた場合と、他人の車を壊した場合では、使う保険が違います。まず、法律で加入を義務付ける基本の保険と、必要な補償を選んで加入する保険を分けます。
自動車損害賠償責任保険、略して自賠責保険は、自動車の運行によって他人を死傷させ、損害賠償責任を負う場合の基本的な対人補償です。任意保険は、加入者が選ぶ自動車保険です。自賠責の上限を超える対人賠償や、物への賠償、自分側のけが、契約した車の損害などを組み合わせます。
ここで使う言葉
- 自賠責保険
- 自動車の運行で他人を死傷させた場合の損害賠償責任を対象とする、原則加入義務のある保険。例:歩行者にけがをさせ、法律上の賠償責任を負った。区別:他人の物を壊した損害や運転者自身のけがを補償する保険とは違う。
- 任意保険
- 加入者が補償の種類・上限等を選んで加入する保険。自動車では自賠責の不足や対象外の損害に備える。例:対人賠償と対物賠償を無制限で契約する。区別:加入義務のない保険という意味であり、事故の賠償責任まで任意になるわけではない。
- 後遺障害
- 治療後も残った障害のうち、制度に定める条件・等級に該当するもの。例:症状が固定した後も機能障害が残り、所定の等級に認定された。区別:治療中のけがによる傷害の損害と、認定された後遺障害の損害は区分を分ける。
自賠責は他人の身体への基本補償
自賠責は被害者の保護を目的とし、自動車の運行による他人の死亡・けがについて、法律上の損害賠償責任を負うときの補償を行います。通常、自動車や原動機付自転車には加入が必要です。法律上の除外がある農耕作業用の小型特殊自動車等まで、すべて例外なく同じ扱いという意味ではありません。加入義務と具体的な対象車種は制度の条件で判断します。
補償の対象は人の死傷です。他人の車・壁・商品を壊した物の損害には支払いません。自分の車の修理費にも使えません。運転者自身は、ここでいう他人として自己の自賠責から補償されるわけではありません。同乗する家族などが他人に当たるかは、その人の運行への支配・利益等も関係するため、家族という呼び方だけで一律に決めません。
支払額は、損害を種類ごとに評価して限度を適用します。けがの治療費、休業損害、慰謝料等も無条件で請求額全額が出るわけではなく、制度の支払基準によります。事故が起きた車に自賠責がないときの政府の保障事業もありますが、加入を省いてよい制度ではありません。任意保険だけで自賠責の必要な部分を必ず埋められるとも考えません。
限度額は被害者一人と損害区分で読む
加害車両が1台の場合、被害者1人当たりの限度は、死亡による損害3,000万円、傷害による損害120万円です。1事故に被害者が複数いるから、この金額を全員で分けるという意味ではありません。また、この額を契約者が任意に増やせるわけでもありません。
後遺障害による損害の限度は、障害の等級などに応じて75万円から4,000万円です。4,000万円は介護を要する第1級の常時介護の場合であり、すべての後遺障害に適用する金額ではありません。随時介護を要する第2級は3,000万円、介護を要する区分以外では第1級3,000万円から第14級75万円となります。
限度額は、認定された損害がある場合の最高額です。死亡なら必ず3,000万円、傷害なら必ず120万円を一律に受け取る仕組みではありません。死亡・傷害・後遺障害を混ぜずに、問題で指定された損害区分を先に確かめます。
| 加害車両1台・被害者1人 | 支払限度 | 読み方 |
|---|---|---|
| 死亡による損害 | 3,000万円 | 死亡の区分の限度 |
| 傷害による損害 | 120万円 | 治療費等の傷害の区分 |
| 後遺障害による損害 | 75万〜4,000万円 | 等級・介護の要否によって異なる |
任意保険は超過分と別の損害を組み合わせる
対人賠償保険は、他人を死傷させて負う法律上の賠償責任について、自賠責等が負担する部分を超える損害を、契約の限度内で補償する任意保険です。死亡は3,000万円、傷害は120万円という自賠責の限度を区分ごとに使います。たとえば、自賠責の対象となる死亡損害の賠償額が4,900万円なら、自賠責の限度3,000万円を超える1,900万円が任意対人で備える部分になります。双方の支払条件を満たすという前提での区分です。
対物賠償保険は、他人の物を壊すなどして負う法律上の賠償責任に備えます。自賠責には対物の支払いがないので、物の賠償額を自賠責の120万円や3,000万円から差し引きません。自分側のけがは人身傷害保険等、契約した車の損害は車両保険等を別に確認します。
自賠責が未加入の場合でも、任意対人が通常補償するのは自賠責等によって支払われるべき部分を超える損害です。『任意保険に入っていれば、自賠責の部分まで任意が払う』と決めつけると不足します。事故時の運転者が契約の年齢条件や運転者範囲に入るかも確認します。無制限契約でも、対象外の人や事故まで補償範囲が広がる意味ではありません。

画像をタップして図を大きく読む
図の内容を文章で読む
| 対象 | 自賠責 | 任意の補償 |
|---|---|---|
| 他人の身体 | 所定の対象者・法的損害、制度限度 | 対人:自賠責を超える部分等 |
| 他人の物 | 対象外 | 対物 |
| 自分側のけが | 運転者本人等は対象外。同乗者は他人となる場合あり | 人身傷害・搭乗者傷害等 |
| 契約した車 | 対象外 | 車両 |
死亡賠償4,900万円・一人の対象事故
3,000万円
4,900−3,000=1,900万円
3,000 + 1,900 = 賠償4,900万円
任意対人無制限、双方の条件適合、過失相殺・既払・免責なしの例。自賠責限度は死亡3,000万円、傷害120万円、後遺障害75万~4,000万円/一人。
死亡損害4,900万円を二つの保険に分ける
賠償総額と制度限度の差がどこに生じるかを確かめる。
この例の条件
- 2026年の架空事故。加害車両1台、被害者1人。死亡による損害の法的賠償額4,900万円。
- 自賠責に加入済み。任意対人は無制限で、事故・相手・運転者は双方の支払条件を満たす。過失相殺、免責、既払金、他契約はない。
- 死亡に至る前の傷害損害等はこの例に含めず、万円単位で計算する。
- 死亡区分の自賠責限度は3,000万円。4,900万円のうち3,000万円が自賠責の部分。
- 超過は4,900−3,000=1,900万円で、任意対人の部分。
- 3,000+1,900=4,900万円と賠償総額に戻ることを確認する。
自賠責3,000万円、任意対人1,900万円。
自賠責は基本の限度を持つ。任意対人は、その不足を契約条件の範囲で補う。
根拠:国土交通省:自賠責保険・共済のFAQ ↗国土交通省:もしも自賠責保険・共済に加入していないと ↗日本損害保険協会:対人賠償保険 ↗
問題で確かめよう
回答は保存されません。
06自動車保険の補償区分
事故に備える保険を並べると、名前がどれも似ている。『誰の、何の損害?』と二つに分けると、役割が見えてくる。
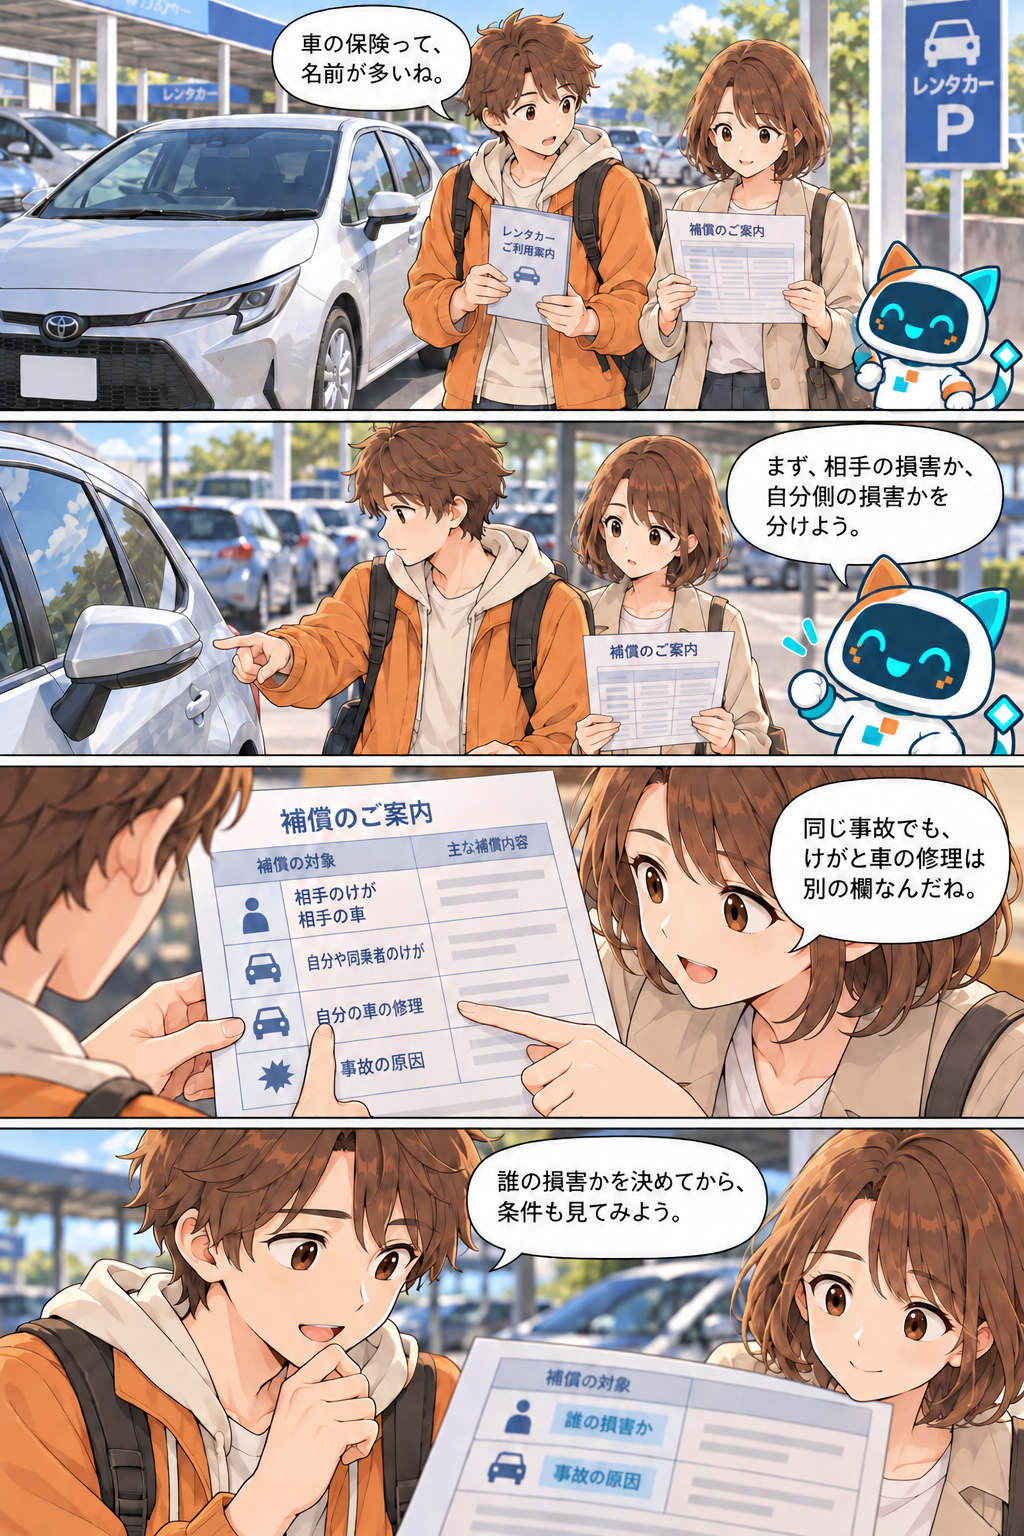
漫画の台詞を文章で読む
- ハル:車の保険って、名前が多いね。
- ビット:まず、相手の損害か、自分側の損害かを分けよう。
- ミオ:同じ事故でも、けがと車の修理は別の欄なんだね。
- ハル:誰の損害かを決めてから、条件も見てみよう。
この場面から、何を確かめる?
ハルは駐車場で車の説明書を読み、ミオは補償一覧を広げます。賠償とは、法律上負う他人の損害を埋め合わせる責任でした。一方、自分側の身体や車の損害には、別の補償を使います。相手への責任と自分の被害を、事故という一言でまとめないことが出発点です。事故の責任を自分側と相手側の割合で示すものを、過失割合といいます。
契約した自動車を被保険自動車といい、保険の補償を受ける人を被保険者といいます。証券では、その車と中心となる記名被保険者を確認します。中心となる人の名前だけで、すべての補償が同じ家族・同じ場面に及ぶとは限りません。補償ごとの対象者、対象事故、限度、免責を読みます。
ここで使う言葉
- 対人賠償保険
- 自動車事故で他人を死傷させて負う法律上の賠償責任について、自賠責等の部分を超える損害に備える補償。例:相手の治療費等の法的賠償額が自賠責の範囲を超えた。区別:運転者自身のけがの補償とは違う。
- 対物賠償保険
- 自動車事故で他人の物を壊すなどして負う法律上の賠償責任に備える補償。例:他人の店の壁を壊し、所定の修理費や休業損害の責任を負った。区別:自分の車や家族が所有等する物の損害には一般に使えない。
- 人身傷害保険
- 対象となる自動車事故のけが等について、自己の過失割合にかかわらず約款に基づく損害額を限度内で補償する保険。例:自分にも過失がある衝突事故で負傷した。区別:一定の日額や所定額を払う搭乗者傷害とは支払方法が違う。
- 搭乗者傷害保険
- 契約した車に所定の方法で搭乗中の人の死傷に対して、約定の定額等を支払う補償。例:所定の入院日数やけがの部位・症状に応じた額を受け取る。区別:実際に算定した損害額を埋める人身傷害とは違う。
- 車両保険
- 契約した自動車に生じた対象事故の損害に備える補償。例:一般型で対象となる自損事故の車体修理。区別:他人の車への賠償は対物の役割。
- 記名被保険者
- 自動車保険の保険証券に名前を記載した被保険者。例:証券の記名被保険者欄と、対象となる家族・許諾者等を区別する。区別:契約者や運転者全員と必ず同じとは限らない。
対人・対物は誰への法律上の責任か
対人賠償は他人の身体、対物賠償は他人の物への法律上の責任を対象にします。対物では修理費だけでなく、条件を満たす休業損害などが賠償額に含まれる場合があります。『無制限』は契約上の支払限度を設けない意味であり、法律上の責任を超える希望額や補償対象外の事故まで支払う意味ではありません。
一般的な対人賠償では、被保険者本人、運転者本人、および所定の被保険者・運転者の父母・配偶者・子の死傷は対象外になります。対物でも、被保険者や所定の父母・配偶者・子などが所有・使用・管理する物の損害は一般に対象外です。自分の車で自分の車庫を壊した場合は、通常の対物賠償に入れません。家族のけがは人身傷害等の別補償の条件を確認します。
対象外となる条件は補償ごとに違います。たとえば、無免許運転や酒気帯び運転でも、被害者保護のため対人・対物賠償が支払われる場合がありますが、運転者自身への人身傷害や車両保険は一般に免責となります。違反を補償の推奨条件として考えることはできません。運転者の範囲・年齢、業務中の従業員などの除外、故意等も約款で読みます。
記名被保険者は、保険証券に名前を記載した被保険者です。契約者と同じとは限らず、補償対象になる運転者全員を一つに呼ぶ名前でもありません。たとえば対人賠償では記名被保険者本人のほか、所定の家族や承諾を得て使用する人なども被保険者となる場合があり、名前のある人と補償の範囲を分けて確認します。
人身傷害は損害額、搭乗者傷害は所定額
人身傷害は、治療費、休業損害、精神的損害等について約款の基準で損害額を算定し、保険金額を限度として補償します。対象となる事故で自分に30%の過失があっても、自分の損害額から機械的に30%を引く方式ではありません。相手からの賠償や自賠責等からすでに受けた額は調整し、同じ損害を二重に埋めるものではありません。
契約した車に乗っている間を基本とする契約と、他人の車に乗っている場合や歩行中の自動車事故にも広げる契約があります。歩行中のすべてのけがに広がる意味ではなく、契約で定める自動車事故等の範囲が必要です。人身傷害という名前だけで、自転車の単独転倒なども必ず対象と決めません。
搭乗者傷害は、契約した車に所定の方法で搭乗している人の死傷を対象に、日額方式や部位・症状に応じた方式など、約定の額を払います。実際の治療費をそのまま弁償する人身傷害と区別します。定額の給付は、人身傷害や相手の賠償を受けたことだけを理由に同額控除するものではありません。ただし、給付条件や上限は個別契約で確認します。
車両保険は事故の種類と契約型を読む
車両保険の一般型では、他車との衝突、単独の衝突、火災、盗難、台風や洪水などによる契約した車の損害を対象にするのが基本です。洪水による水没は、地震・津波の損害とは別の原因として読みます。経年劣化、自然な消耗、通常の故障などは、偶然の事故による損害とは区別されます。
補償を限定した型では、他車との事故の相手確認等の条件が付いたり、自損事故・当て逃げなどが外れたりします。名称や範囲は商品によって違うため、『限定型』という言葉だけで全社同じ事故表にしません。どの原因が○になるかを証券・約款・特約で確かめます。免責金額を設定していれば、その自己負担も計算に反映します。
地震・噴火・津波による車の損害は、通常の車両保険では原則対象外です。地震等で全損になった場合に一定額を払う特約などはありますが、対象車、事故、認定、支払額は個別条件です。住宅の地震保険に車を家財として入れることもできません。台風・洪水の補償と地震・津波の補償を一つにまとめないことが、原因を読む基本です。
| 補償 | 主な損害 | 支払の考え方 |
|---|---|---|
| 対人賠償 | 他人の死傷の法的賠償 | 自賠責等を超える部分 |
| 対物賠償 | 他人の物の法的賠償 | 対象損害を契約限度内で |
| 人身傷害 | 対象者自身の死傷 | 約款算定の損害額・過失割合にかかわらず |
| 搭乗者傷害 | 対象となる搭乗者の死傷 | 約定の定額等 |
| 車両 | 契約した車の損害 | 対象事故・型・免責を確認 |
| 対象 | 補償名 | 支払方式の中心 |
|---|---|---|
| 相手の身体 | 対人賠償 | 法律上の責任 |
| 相手の物 | 対物賠償 | 法律上の責任 |
| 自分側の身体 | 人身傷害 | 約款の損害算定額、限度内 |
| 自分側の身体 | 搭乗者傷害 | 所定の搭乗・給付条件による定額等 |
| 契約した車 | 車両 | 対象原因、一般型/限定型等 |
人身傷害算定も240万円・上限3,000万円、双方の事故条件適合、既払なしの比較。
240 × 75% = 180万円。本人過失分60万円が残る。
過失25%で180万円へ減らさず、限度内の240万円。
相手から既に180万円を受ければ調整します。180+240万円の二重受取りではありません。家族免責・運転者・洪水と地震等は契約別に確認。
過失割合と人身傷害の算定を分ける
相手からの賠償だけの場合と人身傷害の役割を区別する。
この例の条件
- 2026年の架空事故。契約した車の運転中の衝突で、本人の損害を240万円とする。人身傷害の約款算定額も240万円。本人過失25%、相手過失75%。
- 人身傷害上限3,000万円で支払条件を満たす。既払金等はない。比較では相手の賠償も同じ損害評価額を用い、過失割合以外の減額はない。
- 万円単位。搭乗者傷害、車の修理費はこの例に含めない。
- 相手の賠償だけなら240×75%=180万円。本人過失分は240−180=60万円。
- 人身傷害の対象損害は240万円で、本人過失25%を理由に180万円へ減らす方式ではない。上限内なので基本額は240万円。
- 相手から180万円をすでに受けた場合は、その支払いと調整して同じ損害を二重に埋めない。
相手の賠償だけの180万円と、人身傷害の対象損害240万円は計算の役割が違う。
自己過失にかかわらずという原則と、既払金の調整を両方理解する。
根拠:日本損害保険協会:対人賠償 ↗日本損害保険協会:対物賠償 ↗日本損害保険協会:無制限契約 ↗日本損害保険協会:人身傷害 ↗日本損害保険協会:搭乗者傷害 ↗日本損害保険協会:車両保険 ↗
問題で確かめよう
回答は保存されません。
07傷害保険
サイクリングの日程を決めるハルは、『外来』の文字を見て海外のことだと思う。ビットは転倒の原因をたどりながら言葉の意味をほどく。

漫画の台詞を文章で読む
- ミオ:このルートなら、休みながら回れそう。
- ハル:外来って、外国での事故のこと?
- ビット:身体の外からの原因だよ。場所の名前ではないんだ。
- ミオ:こんな段差で転ぶ事故なら、原因を順に見ればいいんだね。
- ハル:急に、思いがけず、外から。三つを確かめてみよう。
この場面から、何を確かめる?
傷害とは、事故などによる身体のけがです。傷害保険は、対象となる事故による死亡、治療後に残る障害等のうち所定条件を満たす後遺障害、入院、手術、通院などについて、契約に定める給付を行います。基本となる普通傷害保険では、事故に『急激・偶然・外来』という三つの条件が必要です。
三条件は難しい飾り言葉ではありません。短い時間で生じた原因か、予期しない出来事か、身体の外から作用した原因かを一つずつ見ます。外来は海外という意味ではなく、国内で物にぶつかって負傷しても外来性があります。
ここで使う言葉
- 急激
- 原因が比較的短い時間に生じ、原因から結果までの経過も直接的であること。例:段差で転倒して骨折する。区別:長期間の反復動作による痛みと区別する。
- 偶然
- 原因の発生や結果等が予期せず生じたこと。例:避けようとした物に思いがけずぶつかる。区別:自分が故意に起こした傷害とは違う。
- 外来
- 身体の外部から作用する原因によること。例:落ちてきた物が身体に当たる。区別:海外という意味ではない。病気等の身体内部の原因だけによるものと区別する。
- 普通傷害保険
- 日常生活等の急激・偶然・外来の事故による傷害を、所定の条件で国内外を問わず補償する基本的な傷害保険。例:日常の転倒やスポーツ中の対象事故で負傷する。区別:旅行中などに範囲を限る保険や、病気の治療を対象とする医療保険とは別。
三条件をそろえて事故の原因を読む
急激・偶然・外来の三条件は、原則としてすべて必要です。突然の転倒による骨折は基本的な例ですが、反復運動で徐々に痛くなった場合は急激性を欠くことがあります。故意に負わせたけがは偶然性の問題があり、病気のみを原因とする損害は通常の傷害保険の対象と区別します。結果がけがに見えても、発生原因を省略して判断しません。
外来とは身体の外に原因があることです。国内で階段に足を取られて転倒する場合にも、外来性を検討できます。一方、外国にいるという場所だけで三条件が満たされるわけではありません。病気が起点になった転倒など、複数の原因がある事例は、実際の事実と約款の条件で判断します。
普通傷害保険では、細菌性・ウイルス性の食中毒は一般に補償対象外です。食べた物が身体の外から入るという一条件だけでは結論を出せません。一時に吸入した有毒ガス等による急性の中毒が対象になり得ることと区別します。熱中症なども、対象とする特約等の有無を確認し、すべての傷害保険に共通の給付としません。
普通・交通・旅行では対象の場面が違う
普通傷害保険は日常の対象事故を国内外で補償するのが基本です。交通事故傷害保険は、所定の交通事故に範囲を絞ります。家族傷害保険は所定の家族を対象にする仕組みですが、本人・配偶者・親族の範囲、同居等の条件は契約で確認します。同じ傷害という名前でも、事故と対象者の範囲が違います。
国内旅行傷害保険は、旅行のため自宅を出てから帰るまでなど、約款に定める旅行中の傷害を対象にします。国内旅行傷害保険では細菌性・ウイルス性の食中毒も対象とするのが一般的です。普通傷害保険の基本条件を、そのまま国内旅行の商品へ移すと結論を誤ります。
海外旅行保険には、旅行中の傷害に加えて病気の治療費用、救援者費用、賠償責任、携行品損害などを組み合わせる設計があります。各費用には対象事故、対象者、実際に負担した費用、限度、免責などの条件があります。旅行先で起きたすべての損害を一つの傷害給付から払うという仕組みではありません。
普通傷害の保険料と職業の告知を読む
被保険者は補償を受ける人です。基本的な普通傷害保険の保険料は、被保険者の職業・職種などの危険の程度や保険金額等によって決まり、生命保険と同じように性別・加入年齢で決めるという説明は適切ではありません。ただし、年齢層などを対象条件にした別設計の商品もあるため、すべての傷害関連商品で年齢を一切問わないと一般化しません。
告知は契約時に保険会社が質問した重要な事実を正しく伝えること、通知は契約後に約款に定める変更等を伝えることです。傷害保険では職業・職種等が重要で、危険度が変わる転職などがあれば通知条件を確認します。問われた事実と異なる回答や必要な通知の省略があると、解除や支払制限に関係する場合があります。
入院・通院は日額方式、手術は所定の倍率や額、死亡・後遺障害は契約額や程度によるなど、給付の仕組みを別に読みます。対象事故でけがをしても、通院回数を無期限に払うなどの意味ではありません。支払対象日数、事故からの期間、後遺障害の認定条件などを確認してから計算します。
原因は三条件をすべて確認
比較的短時間の原因
予期しない原因・結果
身体の外からの原因。海外という意味ではない。
普通・交通・国内/海外旅行ごとの対象と免責を確認。
階段転倒の骨折が全条件適合。初日から12日、限度内。
日額4,500円 × 12日。実際の治療費を掛けない。
普通傷害の細菌性食中毒と国内旅行傷害の食中毒を同じにしません。手術等なしの例。
対象事故の入院日数から定額給付を求める
事故条件を確かめた後に、日額と対象日数を掛ける。
この例の条件
- 2026年の架空の普通傷害契約。偶然の階段転倒による骨折は三条件を満たし、他の免責もない。
- 入院日額4,500円。入院初日から対象で、今回の入院12日すべてが日数限度内。手術・通院・他給付は含めない。
- 円単位で計算し、端数なし。
- 急激な転倒、予期しない事故、階段という外部原因を順に確認する。
- 対象日数12日に日額4,500円を掛け、4,500×12=54,000円。
- 実際の治療費の額は、この日額給付の計算には使わない。
入院給付54,000円。
事故条件の適合と給付額の計算は二段階。日額給付を医療費の実費払いと混同しない。
根拠:日本損害保険協会:傷害保険 ↗日本損害保険協会:急激・偶然・外来 ↗日本損害保険協会:傷害保険の種類 ↗日本損害保険協会:傷害保険の告知事項 ↗損保ジャパン:国内旅行傷害保険重要事項等(2025年10月) ↗
問題で確かめよう
回答は保存されません。
08賠償・費用・利益・積立型の保険
カフェの新しい催しを準備するミオは、店舗の資料に『食べ物』『床』『休業』という別々の項目を見つける。同じ店の出来事でも、失うものは一つではない。

漫画の台詞を文章で読む
- ミオ:販売する物と、お店の設備の確認を分けておこう。
- ハル:食べ物が原因の場合も、お店の保険の同じ欄なの?
- ビット:場所より、何が原因かで分けるんだよ。
- ミオ:営業できない間のことも、別の確認が必要なんだね。
- ミオ:この三つを、店長に確認してもらおう。
この場面から、何を確かめる?
ミオはカフェの店長補佐として、催しの確認資料を店長に渡す準備をしています。店長が判断しやすいよう、提供する食品で客に損害を与える場合、店の設備で事故が起きる場合、火災で営業できなくなる場合を資料に分けます。同じ店舗の備えでも、事故の原因と失うものはそれぞれ違います。
賠償責任保険は他人に対して負う法律上の損害賠償責任に備えます。費用保険は対象事故で必要となった所定の費用に、利益保険は対象事故で営業できない間の利益等の損失に備えます。満期時の給付を持つ積立型は、支払う保険料の仕組みも別に理解します。
ここで使う言葉
- 生産物賠償責任保険
- 製造・販売した物や完成した仕事の結果等で他人に損害を与え、法律上の賠償責任を負う場合に備える保険。例:販売した食品が原因の食中毒で客への賠償責任を負った。区別:施設の管理上の事故や作業中の事故とは原因を分ける。
- 施設所有(管理)者賠償責任保険
- 施設の所有・使用・管理や業務の遂行に伴う事故等で負う所定の法律上の賠償責任に備える保険。例:管理の不備で店内の設備が倒れ、客が負傷した。区別:引渡し済みの食品そのものによる事故の中心的な分類はPL。
- 請負業者賠償責任保険
- 請け負った作業の遂行等に伴う事故で他人に損害を与え、法律上の賠償責任を負う場合に備える保険。例:工事作業中、落とした工具で第三者の物を壊した。区別:工事完成後の結果による損害は、完成作業等の補償を別に確認する。
- 利益保険
- 対象事故で営業が中断した場合の利益や所定の継続費用等の損失に備える保険。例:対象火災の復旧中に失った粗利益などを契約条件で算定する。区別:売上減少の全額や建物の修理費と同じではない。
- 積立型保険
- 事故の補償に加え、満期時に所定の給付を行うための積立部分を持つ保険。例:積立型の傷害保険で所定の満期返戻金を受け取る。区別:銀行預金と同じ出し入れや元本保証の仕組みではない。
賠償は事故原因と事業・日常を分ける
製造・販売した食品が原因で客が食中毒になり法律上の責任を負う場合は、生産物賠償責任保険、略してPL保険が基本の分類です。自分で調理・販売した商品も含みます。施設管理の不備で客が転倒するなどの事故は施設所有(管理)者賠償、工事作業中に第三者を負傷させるなどの事故は請負業者賠償に分けて考えます。場所が店舗内というだけで、販売済み食品の事故を施設賠償に分類しません。
完成後の仕事の結果による事故、預かった物の損害、従業員の業務上災害などには、それぞれの補償・特約が必要になる場合があります。施設・PL等をまとめる事業向けの契約でも、原因、対象業務、限度、免責、訴訟費用等の条件を読みます。賠償責任保険は被保険者自身の物の修理費をそのまま払う物保険ではありません。
個人賠償責任保険は日常生活に起因する対象事故の賠償に備え、仕事の遂行や自動車の所有・使用・管理等に起因する事故は一般に除外します。自動車・火災等の特約として付けられるため、既存契約との重複も確認できます。事業で起きた事故を、家族向け個人賠償で必ず補えるとは考えません。
費用・利益は何が実際に失われたかを読む
費用保険が対象にするのは、事故等で必要となった所定の費用です。海外旅行での救援者費用、対象となる法的紛争の弁護士費用、事故対応費用などが例です。単に支出しただけでは足りず、原因となる出来事、誰の費用か、保険会社の承認、必要性、限度等の条件を満たす必要があります。賠償責任を負わなくても費用が発生する場合と、賠償額そのものを負担する場合は違います。
利益や休業の補償では、対象事故が営業中断の原因であることに加え、補償期間や待ち時間等を読みます。火災で売上が減っても、販売できなかったため使わずに済んだ仕入れ等の変動費があるなら、売上減少額全体を失った利益としません。粗利益とは、このような売上から所定の変動費等を引いた額です。約款では補償する利益・継続費用の範囲と算定方法を定めます。
物の修理費と休業中の損失は別です。火災保険で店舗を修理できても、営業できない期間の利益を当然に同額補償するわけではありません。情報システムへの不正アクセスや情報流出等を、ここではサイバー事故と呼びます。感染症、自然災害、サイバー事故等への補償も商品により異なります。サイバー事故による所定の賠償や対応費用等に備えるものを、サイバー保険といいます。情報漏えいの賠償・対応費用・業務中断を組み合わせる例がありますが、原因と範囲を契約で確かめ、すべての休業を共通の条件にしません。
積立型は補償の保険料と積立部分を分ける
損害保険の営業保険料は、事故の保険金支払いに充てる純保険料と、事業費等に充てる付加保険料からなるのが基本でした。積立型では、満期時の給付等に充てる積立保険料の部分が加わります。積立傷害や積立火災などでは、事故の補償を受けながら、契約を所定の状態で満期まで継続すると満期返戻金等を受け取る設計があります。
満期返戻金は、払った保険料全部がそのまま貯まる意味ではありません。一部は補償や事業費に充てられます。途中で解約すれば、解約返戻金は払込総額を下回る場合があり、総額や満期額と同額とは限りません。契約の失効、全損事故等での終了、保険料未払い等による扱いも個別条件で読みます。
満期まで有効に継続した場合の給付と、事故時の保険金、途中解約時の返戻金は別です。銀行預金と同じ自由な出し入れや保証を想定しません。商品の募集状況や利率は変わるため、この教材では積立構造を理解する例として扱います。法人の保険料・返戻金等の会計処理と税務は、B5の本文で契約種類と条件を分けて扱います。
受取資料を比較するときは、いつまで契約を続けるかを先に決め、その時点に対応する返戻金額を読みます。年払保険料×払込年数で出した払込累計は、すでに支払ったお金であって、そのまま解約時の受取額にはなりません。途中解約なら、その時点の解約返戻金を使い、まだ来ていない満期の返戻金へ置き換えません。
事故保険金を受けると契約が失効するか、満期時の額が減るかも資料で確認します。架空の契約資料に「対象事故の保険金を受けても契約は継続し、満期返戻金から事故保険金を差し引かない」と明記されていれば、事故時の受取りと満期時の受取りを別々に、その時点の指定額で読みます。別の商品にある前払い・減額の仕組みを付け足しません。
場所だけで分類せず、原因・対象・期間・算定式へ進む。
製品(PL)・施設・請負・個人賠償等。食品事故は製品原因も確認。
費用保険:対象費用と限度。
利益・休業補償:期間・対象損失・算定法。
積立型:補償・事業費・積立の保険料を分ける。
利益損失の式を指定した火災休業例
売上減少96 − 節約した変動費36 = 利益損失60万円
指定式、補償期間内、追加費用・免責・上限制約なし。売上96万円全部や建物修理費を利益損失へ混ぜません。
売上の減少と粗利益の損失を分ける
使わずに済んだ変動費を含めてしまわない。
この例の条件
- 2026年の架空店舗。対象火災で休業。約款の補償期間内で、利益損失は『売上減少額−その減少に対応する節約変動費』とする。
- 売上減少96万円、節約した仕入れ等の変動費36万円。追加費用、免責、支払限度の制約、他補償はない。
- この条件だけを計算する教材例。すべての利益保険の共通算式ではない。万円単位、端数なし。
- 売上が96万円減ったことを確認する。
- 売上がなかったため使わずに済んだ変動費36万円を差し引く。
- 96−36=60万円が指定式の利益損失となる。建物修理費とは分ける。
この契約条件による利益損失は60万円。
売上の減少をそのまま補償額にせず、対象損失と算定式を読む。
根拠:日本損害保険協会:中小企業に必要な保険 ↗日本損害保険協会:個人賠償責任保険 ↗日本損害保険協会:積立型の保険料 ↗日本損害保険協会:積立保険 ↗
問題で確かめよう
回答は保存されません。