01 まずこれだけ
店が雨漏りで休業したとします。設備の修理代だけでなく、営業できない間の売上や、従業員への支払いも気になります。家庭の医療費や生活費と、店が失うお金は別の表に整理する必要があります。
まず損失を減らせないか考え、その上で保険や手元資金を組み合わせます。事故が起きてから保険金が届くまでに必要な運転資金も忘れません。
店を少し休むだけでも、物の損害と営業への影響は別に考えます。
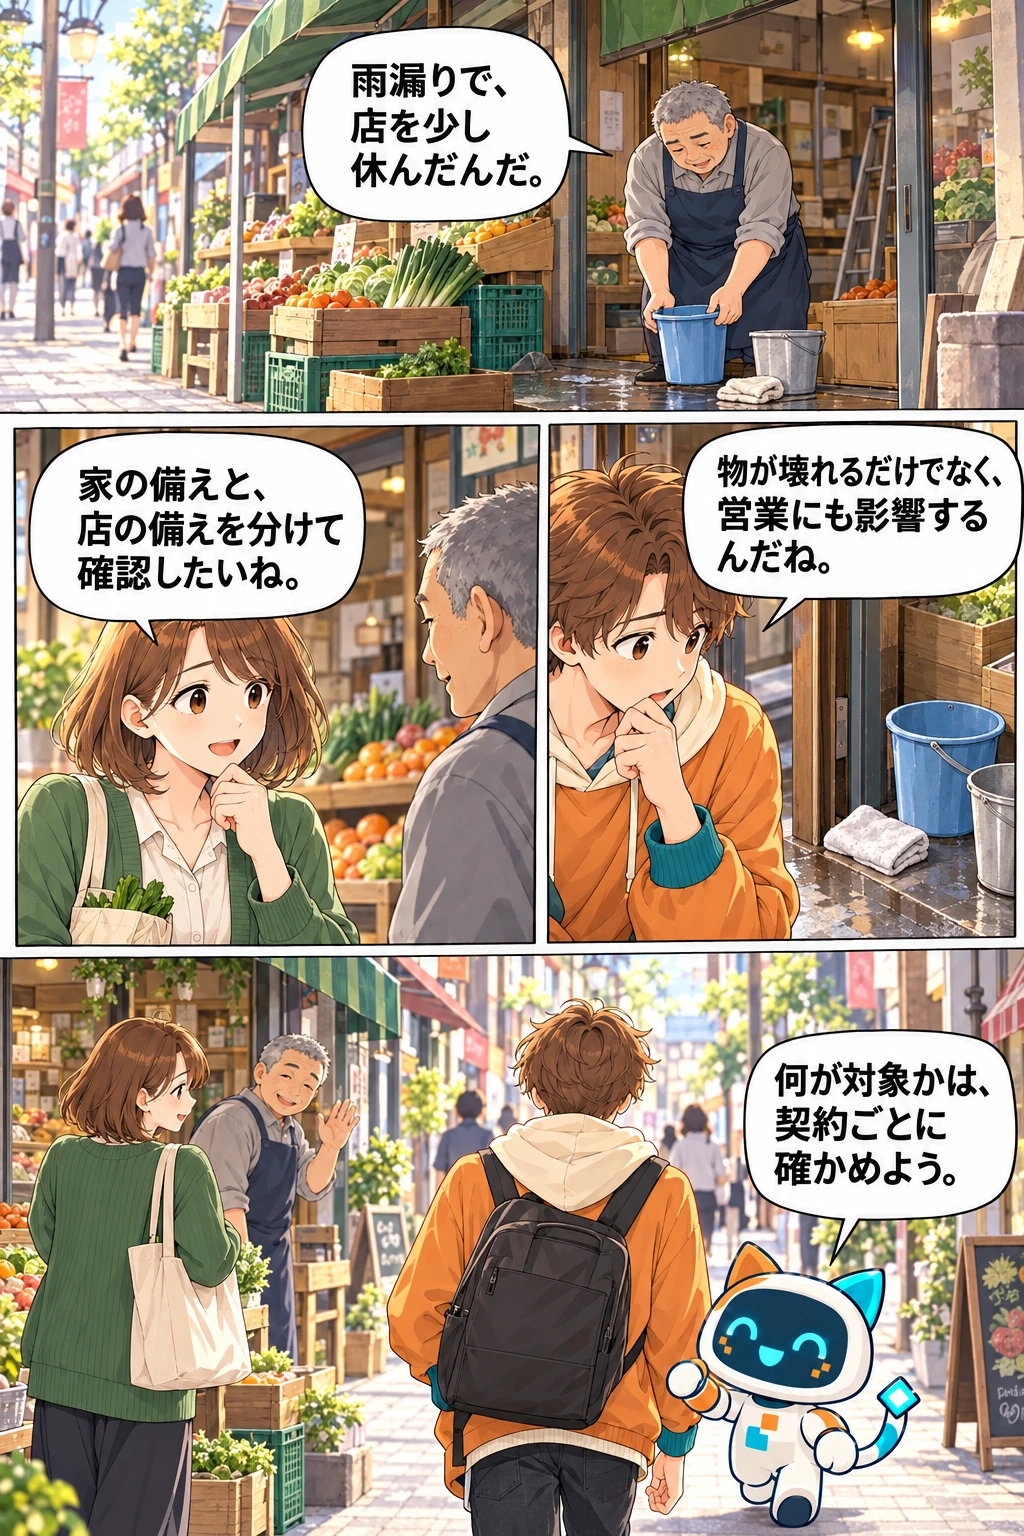
この場面を、次の四つの対処法で整理します。
02 仕組みを理解する
四つの対処法
危険な作業をやめる回避、設備点検で事故の可能性を下げる低減、契約や保険で損失の一部を移す移転、小さな損失を自己資金で引き受ける保有があります。保険への加入は四つのうちの一つです。
| 対象 | 先に確かめる損失 |
|---|---|
| 人 | 役員・従業員のけが、死亡、働けない期間 |
| 物 | 建物・設備・商品などの損害と復旧費 |
| 賠償 | 顧客や取引先など第三者への責任 |
| 休業 | 営業できない期間の収入減と固定費 |
03 違い・条件を整理する
法人契約は個人契約の延長ではない
会社が保険料を払い、役員や従業員を被保険者にする契約では、目的、受取人、保険料の支払いと保険金・返戻金の受取を分けます。法人保険の経理処理は契約条件で異なり、「保険料はいつも全額経費」とは言えません。3級ではまず何を確認するかを押さえ、個別の税務処理は一次資料と専門家で確認します。
B1〜B4を同じ順序で振り返る
事故で何が失われるか、公的制度と貯蓄でどこまで備えられるか、契約はその原因・人・期間を対象とするか、受取のお金は誰へ届き税務上どう扱うか。家庭でも事業でも、この順にたどれば、商品名だけに引っぱられず判断できます。
04 試験ではここを見分ける
設問では、事故を「人」「物」「第三者への責任」「休業」に分けます。その上で四つの対処法から該当するものを選び、法人契約なら契約者・被保険者・受取人と契約目的を確認します。個人の保険の税務をそのまま法人に当てはめないでください。
最新動向の確かめ方
新商品や制度改正を見たら、記事の公開日、契約条件の適用日、制度の施行日を分けて確認します。この教材の試験法令基準は2026年4月1日です。実際の契約や最新の手続では、保険会社・金融庁・国税庁などの一次情報を確認します。
05 例題で確認
ここまでの判断を、ページ内で確かめます。回答は保存されず、再読込すると未回答に戻ります。
問1
リスク管理では、保険に加入することだけでなく、回避・低減・移転・保有を組み合わせて考える。
正解:正しい
- A:リスク管理では、保険に加入することだけでなく、回避・低減・移転・保有を組み合わせて考える。 このテーマでは、対象者・時点・条件を分けて確認する。
- B:この説明は正しい。対象や条件を確認せずに一律に判断することはできない。
問2
店舗設備の損害で営業停止が見込まれる。最初に分けて確認すべき損失を選ぶ。 このテーマの判断として、最も適切なものはどれか。
正解:損失を受ける主体、対象物、責任、資金が必要な時期を分ける。
- A:休業中の資金不足も同じ事故から起こるため、先に見積もる。
- B:人・物・責任・資金の時期を分けて必要な備えを検討できる。
- C:復旧費用や第三者への責任も同じ事故から生じ得る。
問3
法人保険では、保険料を負担する法人、被保険者、受取人、契約目的を分けて確認する。
正解:正しい
- A:法人保険では、保険料を負担する法人、被保険者、受取人、契約目的を分けて確認する。 このテーマでは、対象者・時点・条件を分けて確認する。
- B:この説明は正しい。対象や条件を確認せずに一律に判断することはできない。
問4
保険の最新動向を確認するときは、紹介記事の更新日だけでなく、契約条件の適用時点や制度の施行日も確認する。
正解:正しい
- A:保険の最新動向を確認するときは、紹介記事の更新日だけでなく、契約条件の適用時点や制度の施行日も確認する。 このテーマでは、対象者・時点・条件を分けて確認する。
- B:この説明は正しい。対象や条件を確認せずに一律に判断することはできない。
06 まとめ
- 保険だけでなく回避・低減・移転・保有を考える。
- 事業では人・物・賠償・休業を分ける。
- 法人保険の経理は契約条件で異なる。
- 試験の法令基準日と制度の施行日を混同しない。