E4・第1部/2部
不動産の取得・保有にかかる税金
住まいの取得・登記・契約・保有でかかる税を整理し、住宅の軽減と住宅ローン控除を条件付きで判断します。制度は2026年4月1日を基準とし、取得日・新築日・登記日・入居年を区別します。
閲覧位置と回答は保存されません。
01購入・登記・保有でかかる税
家の値段だけで、購入後のお金まで足りる?
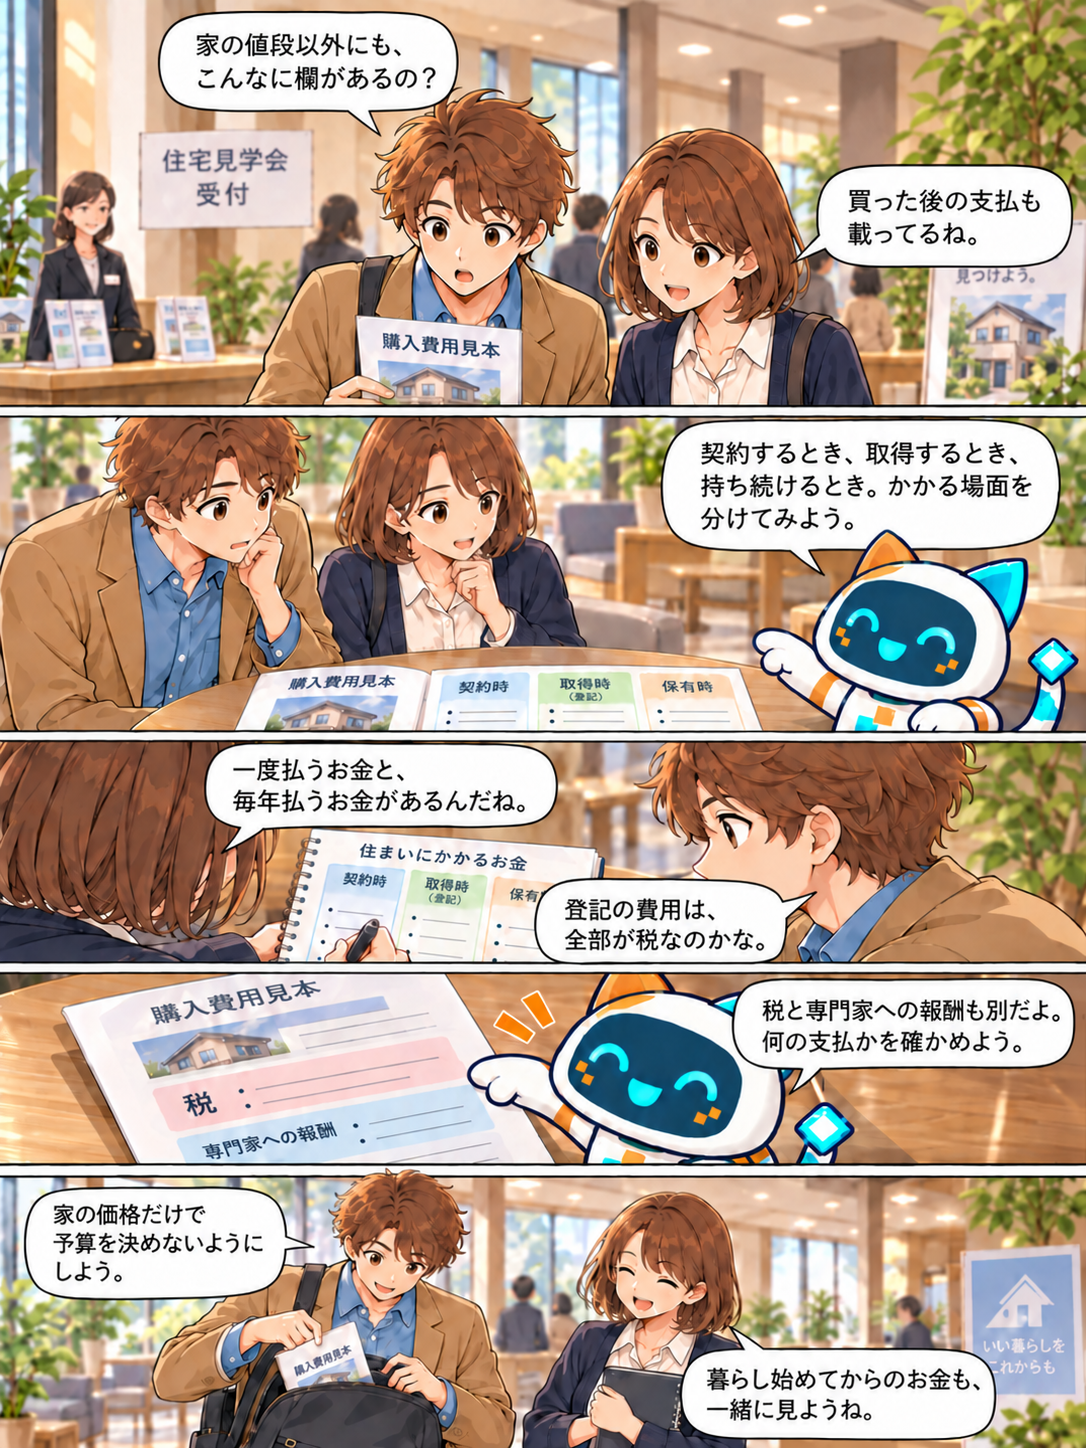
漫画の台詞を文章で読む
- ハル:家の値段以外にも、こんなに欄があるの?
- ミオ:買った後の支払も載ってるね。
- ビット:契約するとき、取得するとき、持ち続けるとき。かかる場面を分けてみよう。
- ミオ:一度払うお金と、毎年払うお金があるんだね。
- ハル:登記の費用は、全部が税なのかな。
- ビット:税と専門家への報酬も別だよ。何の支払かを確かめよう。
- ハル:家の価格だけで予算を決めないようにしよう。
- ミオ:暮らし始めてからのお金も、一緒に見ようね。
この場面から、何を確かめる?
休日、ハルとミオは住まいの見学から戻り、資金計画の見本を開きます。代金のほかに登記費用と税金があり、毎年の支出欄にも別の税が並んでいます。
二人は「何をしたときに、誰へ納めるか」で整理します。購入時だけの支出と、持ち続ける間の支出を分けると、家計に置く場所が決まります。
ここで使う言葉
- 国税
- 国に納める税金。例:登記の登録免許税。区別:地方税は都道府県や市町村に納める。
- 地方税
- 地方公共団体が課す税金。例:不動産取得税は都道府県税。
- 課税標準
- 税率を掛ける基礎となる金額等。例:評価額に特例を適用した額。区別:売買価格と必ず同じではない。
取得・登記・契約・保有を分ける
不動産取得税は土地や家屋を取得したときの都道府県税、登録免許税は登記を受けるときの国税です。固定資産税と都市計画税は保有に関する市町村税です。東京都の特別区では都が固定資産税等を課す特例があります。
紙の売買契約書等には国税の印紙税が関係します。建物の購入には、売主が事業者として行う取引かによって消費税が関係します。消費税は国税、地方消費税は地方税で、通常は合わせた率を取引価格に用います。
同じ不動産でも計算の基礎が違う
不動産取得税・登記の登録免許税・固定資産税等は、原則として固定資産の評価による価格を使います。売買代金をそのまま掛ける税ばかりではありません。登録免許税の抵当権設定では借入れに対応する債権金額などを基礎とします。
印紙税は作成する文書の種類と記載金額、消費税は課税される取引の対価で判断します。購入代金、評価額、借入額、契約の記載金額を別の欄に置いてから税を計算します。
資金計画には一時の費用と毎年の費用
購入時は代金に加え、登記の税、司法書士等への報酬、仲介手数料などを見込みます。税と専門家報酬は別です。取得税の通知が購入と同日になるとも限りません。
毎年の税や保険、管理費、修繕の備えは保有費用として予算に入れます。税目の性質を分類することと、個別物件の実際の税額を確定することを順番に進めます。
| 起きること | 税 | 納める先 |
|---|---|---|
| 取得 | 不動産取得税 | 都道府県 |
| 登記 | 登録免許税 | 国 |
| 紙の課税契約書を作成 | 印紙税 | 国 |
| 毎年の保有 | 固定資産税・都市計画税 | 市町村等 |
登記時の見積りは、税と報酬へ分ける
18万円
8万円
購入時に必要な現金18 + 8 = 26万円
26万円全額を税金と呼びません。建物の消費税は売主・取引内容の別判定。
税以外も予算へ置く
購入時の支出を分類する
この例の条件
- 教材用見積り:登録免許税18万円、司法書士報酬8万円。その他を省略。
- 税として18万円を計上する。
- 報酬として8万円を計上する。
- 購入時に必要な現金は18+8=26万円。
26万円
支出合計が26万円でも、全額を税金と呼ぶわけではありません。
根拠:東京都主税局:不動産取得税Q&A ↗国税庁7191 登録免許税の税額表 ↗横浜市:固定資産税・都市計画税 ↗
問題で確かめよう
回答は保存されません。
02不動産取得税
ただでもらった土地にも、取得税はかかる?
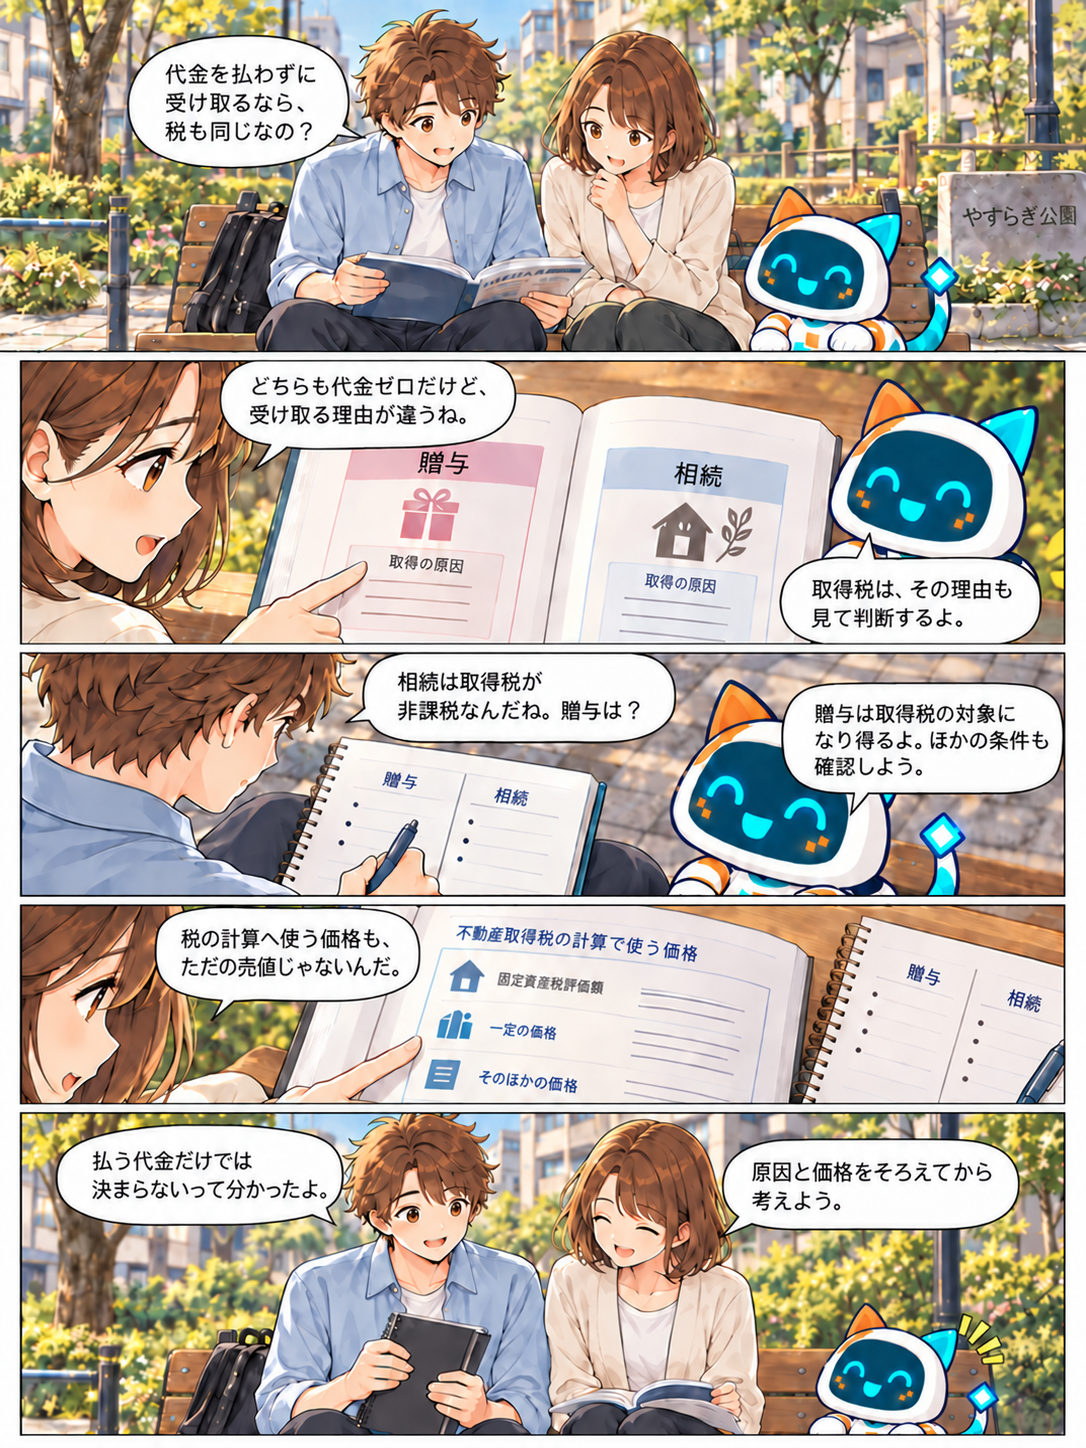
漫画の台詞を文章で読む
- ハル:代金を払わずに受け取るなら、税も同じなの?
- ミオ:どちらも代金ゼロだけど、受け取る理由が違うね。
- ビット:取得税は、その理由も見て判断するよ。
- ハル:相続は取得税が非課税なんだね。贈与は?
- ビット:贈与は取得税の対象になり得るよ。ほかの条件も確認しよう。
- ミオ:税の計算へ使う価格も、ただの売値じゃないんだ。
- ハル:払う代金だけでは決まらないって分かったよ。
- ミオ:原因と価格をそろえてから考えよう。
この場面から、何を確かめる?
ハルは、親族から土地をもらう場合と相続する場合のメモを見比べます。「代金がゼロ」だけでは税の扱いが決まりません。
ミオは取得の原因、土地か建物か、取得日の三つを確認します。贈与税の特例と、不動産取得税の非課税も別に読みます。
ここで使う言葉
- 不動産取得税
- 土地・家屋を取得した人に都道府県が課す税。例:土地を売買で取得する。区別:登記しなくても取得があれば課税対象になりうる。
- 免税点
- 課税標準が所定の額未満なら課税しない境目。例:2026年4月1日以後の土地取得は16万円未満。区別:16万円以下ではなく未満。
- 宅地比準土地
- 宅地に似た状況の価格に比べて評価された、宅地以外の土地。例:宅地に比準して評価された雑種地。
有償・無償より、取得原因を確かめる
売買、新築、贈与、交換などによる取得は、登記の有無や代金の有無を問わず原則として課税対象です。贈与税が特例でゼロでも、取得税まで自動的にゼロにはなりません。
相続による取得は不動産取得税の非課税です。相続人への遺贈なども所定の非課税対象です。相続と通常の贈与をまとめて「無償なら非課税」と判断してはいけません。
評価額を使い、土地と建物の用途を分ける
基本式は課税標準×税率です。本則は4%ですが、2027年3月31日までの土地・住宅の取得は3%、住宅以外の建物は4%です。店舗用地でも土地は3%で、店舗建物の4%と区別します。
原則は固定資産評価額で、購入価格ではありません。2027年3月31日までの宅地・宅地比準土地は価格の1/2を課税標準に使います。住宅がまだ建っていない更地にも、評価区分を満たせば適用されます。
住宅の価格からの控除や住宅用土地の税額軽減は、別途要件を満たして適用します。課税標準の1/2と住宅の控除を同じ処理として扱いません。
2026年4月1日の免税点を使う
2026年4月1日以後の取得では、土地は16万円、建築による家屋は1戸66万円、それ以外の家屋は1戸34万円が免税点です。課税標準がそれぞれの額未満なら取得税を課せません。直前までの10万円・23万円・12万円と混ぜないよう、取得日を先に見ます。
住宅軽減の床面積条件も同日から変わります。申告期限や軽減申請の手続は所在地の都道府県の案内で確認します。東京都の30日以内という案内を、全国共通の期限として使わないでください。
2026年4月1日以後取得分の入口。
不動産取得税は非課税。
原則対象 → 評価額・物件区分・軽減・免税点へ。
| 区分 | 基礎と税率 | 免税点:この額未満 |
|---|---|---|
| 土地 | 宅地等評価額1/2 × 3%等 | 16万円 |
| 住宅 | 対象評価額・軽減 × 3% | 新築等66万円/その他34万円 |
| 非住宅建物 | 対象評価額 × 4% | 新築等66万円/その他34万円 |
2026年4月購入の更地:評価1,800万円 × 1/2 × 3% = 27万円
宅地等1/2は2027年3月31日までの対象取得。例は住宅土地の税額軽減なし。購入代金ではなく評価額から計算。
更地の取得税
価格の1/2と税率を順に使う
この例の条件
- 2026年4月に宅地評価された更地を購入。固定資産評価額1,800万円。住宅用土地の税額軽減などは適用しない。
- 課税標準は1,800万円×1/2=900万円。
- 土地の税率3%を掛ける。
- 900万円×3%=27万円。
27万円
購入代金の大小ではなく、評価による基礎額から計算します。
根拠:東京都主税局:不動産取得税Q&A ↗地方税法2026年4月1日施行版 ↗
問題で確かめよう
回答は保存されません。
03登録免許税
登記の税は、買値に同じ率を掛けるだけ?

漫画の台詞を文章で読む
- ハル:同じ建物なのに、登記の名前が二つあるの?
- ミオ:初めて登録するのと、持主が変わるのが別なんだね。
- ビット:登記の目的から確認すると、税率の表も読めるよ。
- ハル:税は、買った値段に掛けるの?
- ビット:原則は課税台帳の価格だよ。どの価格の欄かを見よう。
- ミオ:住宅の軽減なら、証明書も先にそろえるんだね。
- ハル:登記前に確認することが見えてきたよ。
この場面から、何を確かめる?
ミオは登記費用の見積りを開きます。土地の移転と建物の保存に、別々の率が書かれています。
ハルは「保存」と「移転」の意味から確かめます。登記の目的が違えば、使う率も変わります。
ここで使う言葉
- 保存登記
- 所有権を初めて登記する手続。例:新築建物の所有権を初めて記録する。
- 移転登記
- 売買や相続などで所有権が移ったことを記録する登記。例:売主から買主へ土地の所有権が移る。
- 抵当権設定登記
- 不動産を担保とする抵当権を記録する登記。例:銀行から住宅資金を借りる際の担保登記。
登記を受けるときに登録免許税
所有権の保存や移転などの登記を受ける際の国税が登録免許税です。不動産を取得したときの取得税とは別に判定します。
土地の売買による移転登記は本則2%、2029年3月31日までの登記は1.5%です。土地を相続した場合の移転は本則0.4%で、通常の贈与による移転は2%です。相続の取得税が非課税でも、相続登記の登録免許税まで一般に非課税とは限りません。
所有権移転の税額は、原則として固定資産課税台帳の価格に移転原因に応じた税率を掛けます。相続の計算へ売買の1.5%や贈与の2%を使いません。
登記種類ごとの率と課税標準
所有権の登記の基礎は原則として固定資産課税台帳の価格です。新築などで登録価格がない場合は登記官が認定する価額を使います。
抵当権設定は原則として債権金額×0.4%です。住宅取得資金の所定の設定登記には0.1%の特例があります。土地の1.5%を、建物や借入額にもそのまま掛けません。
| 登記 | 本則 | 主な特例 |
|---|---|---|
| 土地の売買による所有権移転 | 2% | 1.5%:2029年3月31日まで |
| 建物の所有権保存 | 0.4% | 所定の住宅用家屋0.15% |
| 建物の売買による所有権移転 | 2% | 所定の住宅用家屋0.3% |
| 相続による所有権移転 | 0.4% | 所定の土地には免税措置あり |
| 抵当権設定 | 0.4% | 所定の住宅取得資金0.1% |
住宅の特例は証明と期限をそろえる
一般の住宅用家屋の特例は、個人の自己居住、床面積50㎡以上、新築・取得後1年以内の登記などの条件があります。住宅用家屋証明書を登記申請時に添付することが必要です。登記後に証明を出せばよいとはいえません。
一般住宅の特例の取得等の期限は2027年3月31日です。認定長期優良住宅等の別率や中古住宅の耐震要件もあるため、住宅の認定・取得日・登記日を確認します。取得税の40㎡という条件を、登録免許税の50㎡へ持ち込みません。
| 登記 | 原則の課税標準 | 率の入口 |
|---|---|---|
| 所有権保存・移転 | 台帳価格等 | 登記種類・原因・所定特例 |
| 相続による移転 | 台帳価格等 | 本則0.4% |
| 贈与による移転 | 台帳価格等 | 本則2% |
| 土地売買の移転 | 台帳価格等 | 期限内1.5%、2029年3月31日まで |
| 抵当権設定 | 原則、債権金額 | 土地移転の率と別 |
2026年4月・土地売買:台帳1,600万円 × 1.5% = 24万円
他の免税措置なし。住宅特例は取得等期限・50㎡・一年内登記・証明書等の別要件を確認。
土地の移転登記
登記時の価格に対象の率を掛ける
この例の条件
- 2026年4月、土地の売買による移転登記。台帳価格1,600万円。他の免税措置なし。
- 土地の売買による移転なので期限内の1.5%を選ぶ。
- 1,600万円×1.5%=24万円。
24万円
売買代金ではなく台帳価格と登記の種類で算出します。
根拠:国税庁7191 登録免許税の税額表 ↗租税特別措置法2026年4月1日施行版 ↗
問題で確かめよう
回答は保存されません。
04消費税
土地と建物の代金に、同じ消費税を足してよい?

漫画の台詞を文章で読む
- ハル:土地と建物の合計に、消費税を足せばいいの?
- ミオ:中身が二つあるから、そのまま計算してよいか見よう。
- ビット:土地の売買は非課税だよ。建物は、売る人が事業として行う取引かも確認するんだ。
- ハル:私生活の売却かどうかも、数字より先なんだね。
- ミオ:税込みか税抜きかもそろえよう。
- ハル:合計だけ見て税を足すと、取り違えるんだね。
この場面から、何を確かめる?
ハルは、事業者から買う土地と建物の見積りを読みます。ミオは土地の欄と建物の欄が分かれていることに気づきます。
二人は取引の対象と売主の立場を確かめます。建物という名前だけでも、住宅という用途だけでも、消費税の判断は終わりません。
ここで使う言葉
- 課税取引
- 消費税の課税対象となる取引。例:事業者が事業として売る建物。
- 非課税取引
- 課税の対象に含まれる取引のうち、法律で課税しない取引。例:土地の売買。区別:私生活上の取引など対象外の不課税と区別。
- 不課税取引
- そもそも消費税の課税対象の要件を満たさない取引。例:個人が事業と関係なく売る自宅。
土地は非課税、建物は事業の取引かを確認
土地の譲渡は消費税の非課税取引です。事業者が事業として対価を得て行う建物の譲渡は原則として課税取引です。住宅用建物の販売も、住宅だから非課税という扱いにはなりません。
個人が私生活上の自宅を売るなど、事業として行わない取引は課税対象外です。一方、個人でも賃貸事業用の建物を売れば原則として課税取引になります。消費税を実際に申告納付する納税義務の有無は、事業者の免税制度等を別に判定します。
代金の内訳を先に分ける
通常の建物売買の消費税等の標準税率は10%です。土地の代金には掛けません。建物の税抜金額と税額が明示された見積りでは、建物部分だけに10%を計算して土地代金と合計します。
建物価格が税込なら、その額へさらに10%を足して二重に計算しません。土地・建物の区分が不明な実際の取引は、契約内容や合理的な区分を確認します。
売る住宅と貸す住宅は違う
人の居住用であることが明らかな住宅の貸付けは原則非課税ですが、貸付期間1か月未満などは除外されます。土地の貸付けも原則非課税で、1か月未満や施設利用としての駐車場等は除外されます。
店舗や事務所の家賃、通常の駐車場使用料は原則課税取引です。「住宅を貸す取引の非課税」を「住宅用建物を売る取引」へ広げないことが要点です。
取引自体と、売主の納税義務は別の判定。
非課税。
原則課税。住宅建物の販売も含む。
事業として行わない取引 → 不課税。
原則非課税。短期等を除く。
課税事業者の土地建物販売・他費用なし
土地には加税なし。
1,300 × 10% = 消費税等130万円。
2,200 + 1,300 + 130 = 代金3,630万円
土地建物の合計代金
税抜建物部分にだけ10%を掛ける
この例の条件
- 課税事業者が事業として販売。土地2,200万円、建物税抜1,300万円。端数・他の費用なし。
- 土地2,200万円は非課税。
- 建物の消費税等は1,300万円×10%=130万円。
- 合計は2,200+1,300+130=3,630万円。
3,630万円
土地も含めた3,500万円に10%を掛ける計算とは違います。
根拠:国税庁3240 個人が事業用建物等を譲渡した場合の消費税 ↗国税庁6201 非課税となる取引 ↗国税庁6226 住宅の貸付け ↗国税庁6109 事業者が事業として行うものとは ↗国税庁6102 消費税の軽減税率制度 ↗
問題で確かめよう
回答は保存されません。