C1・第1部/3部
金融・経済・預貯金と金利
景気や金利の言葉から、預貯金・信託・金などの仕組みを順に学びます。商品名を覚えるだけでなく、何を持ち、いつどの通貨で受けるかを確認します。
法令基準日は2026年4月1日。金額・相場・利率は指定した架空例で、現在の相場や利益の保証ではありません。
閲覧位置と回答は保存されません。
01景気・GDP・物価
売上が増えたら、作った量も増えたと言えるの?

漫画の台詞を文章で読む
- ミオ:売上は増えたけど、出した杯数も増えたのかな。
- ハル:値上げした分もあるんだね。金額だけじゃ分からないの?
- ビット:そうだよ。価格と量を分けて見よう。
- ハル:国の経済の数字も、何が増えたか確かめるんだね。
この場面から、何を確かめる?
ミオはカフェの売上表を見て、前年より金額が増えたことに気づきました。値上げした分も含まれるため、売上の金額だけで提供した量が増えたとは決められません。国全体の経済を読むときにも、価格と量を分けます。
この節は架空の小さな例からGDPと成長率の意味を学びます。店の売上をそのままGDPと呼ぶわけではありません。国の数字では、材料等を重複して数えず、新しく付け加えた価値を集計します。
ここで使う言葉
- 国内総生産(GDP)
- 国内で一定期間に生産した財・サービスの付加価値の合計。GDPはGross Domestic Productの略。例:材料100円を使い商品を300円で生産した単純例の付加価値は200円。区別:国内の生産と日本人の世界全体の生産は別。
- 付加価値
- 生産によって新しく加えた価値。産出額から中間投入を差し引く。例:部品の価値と完成品価格を両方丸ごと足すと重複する。
- 名目値・実質値
- 名目はその時の価格による金額。実質は物価の影響を取り除いて比べる値。例:同じ100個でも単価が上がると名目額は増える。
- 経済成長率
- GDP等の前期からの増減を、前期の値を分母にして示す割合。例:実質GDP500から510なら2%増。区別:額の大きさと伸び率は別。
- インフレーション・デフレーション
- 物価全体の継続的な上昇・下落。特定商品の一回の値上げと区別する。例:多くの商品の価格水準が上がると同じ円で買える量が減る。
売上を重複させず、国内で生まれた価値を数える
国内総生産(GDP:Gross Domestic Product)は、国内で一定期間に生産された財・サービスの付加価値の合計です。付加価値は生産によって新しく加えた価値で、産出額から、その生産に使った材料やサービスなどの中間投入を引いて求めます。材料100円から商品300円を作った単純な例なら、新しく加えた価値は200円です。
GDPは国の生産規模を読む指標です。期間は一年や四半期などをそろえます。原材料から完成品までの各段階の売上を丸ごと足すのではなく、それぞれの付加価値を足します。外国企業でも国内の工場で生産した付加価値は国内GDPに含みます。
生産から生じた価値は、賃金や企業の利益等の所得に分配され、消費・投資等の支出にも対応します。支出面では、民間消費、民間投資、政府支出、輸出から輸入を引いた部分等を合わせます。三つの見方は別々のGDPを足す方法ではありません。
価格と量を分けて、同じ期間で成長率を読む
名目値は、その時の価格で数えた金額です。実質値は物価の変化を取り除いて比較する値です。同じ100個を作っても価格が上がれば名目額は増えるので、金額の増加と生産量の増加を分けて考えます。
名目GDPが増えても、物価上昇だけによる増加かもしれません。実質GDPは価格変動の影響を除き、生産の量の変化を捉えます。実質成長率=(当期の実質GDP−前期の実質GDP)÷前期の実質GDP×100。分母を当期にしません。
季節調整は、毎年の季節や行事による変動を取り除いて比較しやすくする処理です。前年同期比は前年の同じ時期との比較、前期比は直前の期間との比較です。資料の期間と処理方法がそろっているかを確認します。
季節によって消費等が変わるので、前期比と前年同期比、季節調整の有無を区別します。前期比の率を年率換算した公表値も、その四半期の率そのものではありません。対象期間と表示方法を確認します。
景気は拡張と後退を繰り返すが、予定表ではない
インフレーションは物価全体が継続的に上昇すること、デフレーションは物価全体が継続的に下落することです。一つの商品が一度値上がりしただけでは、経済全体のインフレーションとは判断しません。
景気は生産・雇用・消費など経済活動全体の状態です。景気の山から谷までを後退、谷から山までを拡張といいます。在庫調整、設備投資、建設、技術革新等に着目した循環にはキチン・ジュグラー・クズネッツ・コンドラチェフという名前があります。
それぞれおおむね数年、十年前後、二十年前後、五十年前後と整理されますが、時計のように一定の周期で相場が動く保証ではありません。試験で名称と背景を読めることと、次の株価を予言できることは違います。
一種類の商品を比べる架空例。名目の金額だけでは、量と価格のどちらが変わったか分かりません。
100個 × 200円 = 20,000円
100個 × 220円 = 22,000円
110個 × 200円 = 22,000円
生産量を同じ物差しで比べる
100個
100個:量は同じ
110個:量が10%増えた
棒は数量に比例。GDP全体の実質化を一商品の価格だけで行うという意味ではありません。
実質成長率を計算する
金額と成長率を混同せず読む。
この例の条件
- 架空の実質GDP:前年500兆円、当年510兆円。価格の参照方法と期間は同じ。
- 増加額=510−500=10兆円。
- 成長率=10÷500×100=2%。
2%の成長
510兆円は規模、2%は前年からの伸び。
根拠:内閣府・名目値と実質値 ↗内閣府・景気動向指数の手引 ↗
問題で確かめよう
回答は保存されません。
02経済指標の読み方
「景気が改善」と「景気が良い」は同じ意味なの?
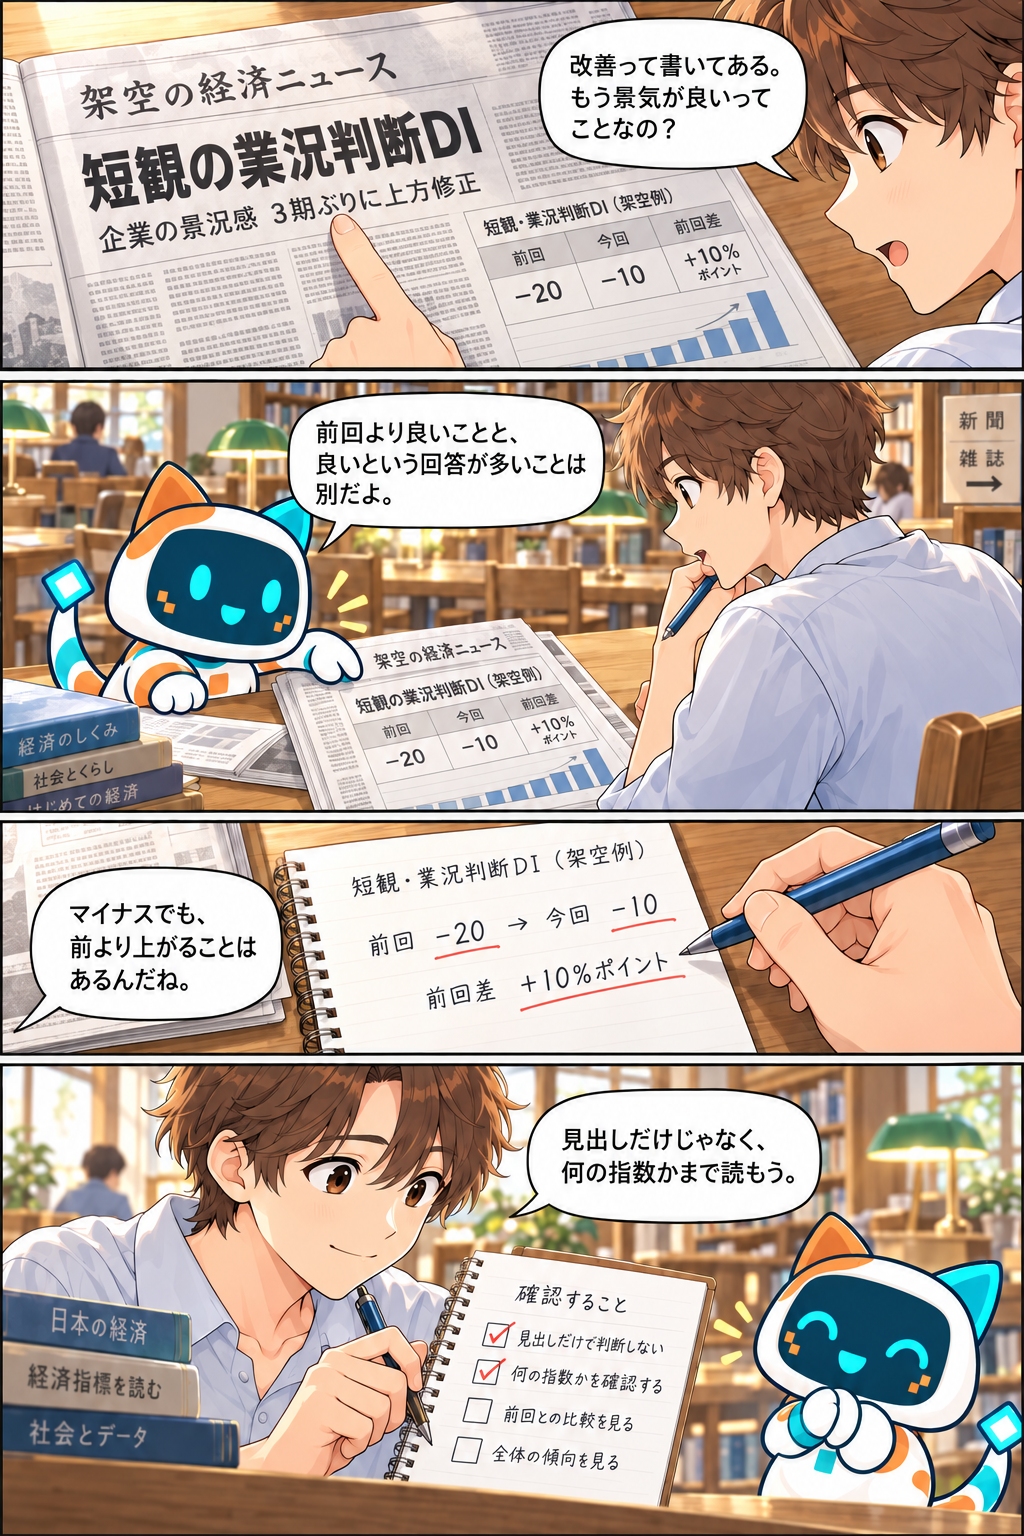
漫画の台詞を文章で読む
- ハル:改善って書いてある。もう景気が良いってことなの?
- ビット:前回より良いことと、良いという回答が多いことは別だよ。
- ハル:マイナスでも、前より上がることはあるんだね。
- ハル:見出しだけじゃなく、何の指数かまで読もう。
この場面から、何を確かめる?
ハルは記事の「判断指数が改善」という見出しを見て、すべての会社の景気が良くなったと思いかけました。何を尋ね、どの数字を比較したかで意味が変わります。
水準がマイナスのままでも、前回より上がれば改善です。一つの統計で全家庭や全企業の状態を断定せず、対象、時点、単位を読みます。
ここで使う言葉
- 景気動向指数
- 生産・雇用等の複数の指標をまとめ、景気の動きを捉える統計。例:先行・一致・遅行の三系列を時間関係で分ける。
- CI・DI
- CI(Composite Index)は変化の大きさやテンポ、DI(Diffusion Index)は改善している指標の広がりを捉える。例:景気動向DIは改善・横ばいの数を全指標数と比較。区別:短観の業況判断DIとは作り方が違う。
- 日銀短観・業況判断DI
- 企業へ景況等を尋ねる調査。業況判断DIは「良い」の回答割合から「悪い」の割合を引く。例:良い25%、悪い35%なら−10%ポイント。
- %ポイント
- 二つの百分率を引いた差の単位。例:20%から25%は5%ポイント増。増加率は25%。区別:割合の差と割合の増加率を区別。
- マネーストック
- 企業・個人等の通貨保有主体が持つ通貨の残高を集計した統計。例:M1、M2、M3、広義流動性で含む預金等の範囲が異なる。
- マネタリーベース
- 流通現金と日銀当座預金を合わせた、中央銀行が供給する通貨。例:銀行が日銀に持つ当座預金を含む。区別:マネーストックへ日銀当座預金をそのまま含めない。
- 消費者物価指数(CPI)
- 家計が購入する財・サービスの価格の変化を捉える指数。例:CPIが前年100から103なら価格水準は3%上昇。
- 日銀当座預金
- 銀行等が日本銀行に持つ口座の預金。例:何月の、誰を対象にした数字かを確認する。
- 労働力人口
- 就業者と完全失業者の合計。例:何月の、誰を対象にした数字かを確認する。
- 季節調整
- 季節や行事に伴う変動を除いて比較しやすくする処理。例:何月の、誰を対象にした数字かを確認する。
- 母集団・改定値
- 母集団は調査対象の全体、改定値は追加資料等を反映して見直した値。例:何月の、誰を対象にした数字かを確認する。
指数の作り方と、時間の関係を先に読む
CI(Composite Index)は複数の指標の変化をまとめ、景気変化の大きさやテンポを捉えます。DI(Diffusion Index)は改善している指標がどれだけ広がっているかを捉えます。同じ「指数」でも、測っている内容が違います。
景気動向指数の先行系列は景気に先立つ傾向、一致系列は同時に動く傾向、遅行系列は遅れて動く傾向の指標をまとめます。将来を確実に予測する三つの時計ではありません。CIは指標の変化を合成した量感、DIは改善の広がりを示します。景気動向DIでは、改善指標数に横ばいの半数を加えて全指標数で割り、100を掛けます。50%が判断上の目安ですが、一月だけの数字で景気転換を確定しません。
短観は企業の回答を使います。業況判断DI=良いの割合−悪いの割合。さほど良くないと答えた割合を良いへ加えません。−20から−10への変化は10%ポイント改善ですが、悪いと答えた割合がなお大きい状態です。数値の上昇とプラスの水準を別に読みます。
お金の量は、誰が保有するかで範囲が変わる
日銀当座預金は、銀行などが日本銀行に持つ口座の預金です。企業や個人が民間銀行に持つ預金通貨と区別します。マネタリーベースは流通する現金と日銀当座預金を合わせ、マネーストックは企業・個人等の通貨保有主体が持つ通貨を集計します。
マネーストックは金融部門から企業・個人等へ供給され、通貨保有主体が持つ通貨を捉えます。M1は現金と預金通貨、M2・M3は定期性預金等まで含み、通貨発行主体の範囲にも違いがあります。広義流動性は国債等の流動性の高い金融資産をさらに含む指標です。
マネタリーベースには日銀当座預金が入ります。マネーストックとは保有主体と商品の範囲が異なり、単純に同じ数字ではありません。残高はある時点の量、貸出の増減は一定期間の変化です。お金の量が増えれば物価や株価が必ず一定幅上がる、とは読めません。
GDPは一年間など一定期間に国内で生産した付加価値の合計です。マネーストックはある時点の通貨の残高です。期間に生まれた価値と、ある日の手元のお金の量は別の数字であり、マネーストックをGDPと同じ意味にはしません。
消費・物価・雇用は調査対象をそろえる
家計調査は世帯の収入・支出等、消費動向調査は暮らし向きなどの意識等を調べます。CPIは消費者が購入するもの、企業物価指数は企業間で取引するものの価格を捉えます。名目の消費額が上がっても、物価を除いた実質消費が上がるとは限りません。
労働力人口は就業者と完全失業者の合計です。完全失業者は、仕事がなく、仕事があればすぐ就け、仕事を探している人など、調査上の条件を満たす人です。働いていないすべての人を分子へ入れるわけではありません。有効求人数・求職者数は、公共職業安定所で有効な求人・求職の件数等を指し、調査対象が失業率と同じとは限りません。
母集団は調査が説明しようとする対象全体です。季節調整は季節に伴う動きを除く処理、改定値は追加資料などにより公表後に見直した値です。同じ月でも、調査する人・企業の範囲や速報・改定の違いによって数字が変わることがあります。
完全失業率は労働力人口に占める完全失業者の割合、有効求人倍率は有効求人数÷有効求職者数です。失業率は低下、求人倍率は上昇が雇用改善の一つの手掛かりになりますが、職種・地域による差があります。公表月、調査期間、季節調整、改定値、母集団を確認し、単位の違う数字を直接足しません。

画像をタップして図を大きく読む
図の内容を文章で読む
良い20%−悪い40%=−20%ポイント
良い25%−悪い35%=−10%ポイント
前回差+10%ポイント。まだ悪いの割合が大きい
業況判断DIの前回差
プラス・マイナスと改善幅を読む。
この例の条件
- 架空の今回:良い30%、さほど良くない45%、悪い25%。前回DI−5%ポイント。
- 今回=30−25=+5%ポイント。
- 前回差=5−(−5)=+10%ポイント。
今回+5、前回差+10%ポイント
今回の水準と変化幅は別の数字。
根拠:内閣府・景気動向指数 ↗日本銀行・マネーストックFAQ ↗日本銀行・短観の解説 ↗総務省統計局・CPI ↗
問題で確かめよう
回答は保存されません。
03金利と金融・財政政策
金利のニュースは、生活のお金にどうつながるの?

漫画の台詞を文章で読む
- ハル:金利のニュースって、借りるお金にも関係するの?
- ビット:うん。貸す人と借りる人では、お金の向きが反対だよ。
- ハル:前からの契約も、すぐ同じ金利になるわけじゃないんだね。
- ビット:どの政策が、誰の支払いに関係するかも確かめてみよう。
この場面から、何を確かめる?
ハルは預金とローンの金利を同じニュースで見ました。金利はお金を貸し借りする価格で、借り手には費用、貸し手には収益の一部です。
日本銀行が行う金融政策と政府の財政政策では、主体も手段も違います。政策金利が動いた瞬間に、すべての契約の金利が同じ幅変わるとは限りません。
ここで使う言葉
- 金利
- 貸し借りする元本に対する利息の割合。期間と年率等の表示を確認する。例:100万円を年1%で一年借りる単純例の利息は1万円。
- 金融政策
- 中央銀行が物価の安定等を目指し金利や資金供給を調整する政策。例:日本銀行が短期市場金利の誘導を行う。
- 公開市場操作(オペレーション)
- 中央銀行が市場参加者との資金・国債等の取引により資金量等を調整すること。例:買いオペは資金供給、売りオペは資金吸収の方向。
- 財政政策
- 政府が支出や税等を通じて経済へ働きかける政策。例:公共投資の増加や減税による需要への作用。
- 資金需給
- 借りたいお金と貸せるお金の需要・供給の関係。例:他条件一定なら借入需要の増加が金利上昇の要因。
同じお金でも、期間と返済の確かさで金利は違う
元本は貸し借りや運用のもとになるお金、利息はそのお金を使う対価、金利は元本に対する利息の割合です。年利率は一年あたりの割合で、単利は当初の元本だけを土台にします。税・費用なしで元本20万円を年1%で一年単利運用すると、利息は200,000円×0.01=2,000円です。
固定金利は契約で指定した期間に金利が変わらない方式、変動金利は定めた時点や指標に従って金利を見直す方式です。固定の期間が一部だけの契約もあるので、固定される期間を確認します。後日に別の人が始める新規契約の金利まで、同じ率という意味ではありません。
金利は資金の需要と供給、貸す期間、返済できない信用リスク、予想する物価上昇等の影響を受けます。貸し手が長く資金を使えないことや損失の可能性の対価を求めるため、商品条件の違う金利を同じ物差しで比べません。
短期の金利と長期の金利は同じではありません。長期金利は将来の短期金利や物価等の予想も受けます。固定金利の既存契約、変動金利の見直し、新しく契約する金利を区別します。契約期間中固定される率の線を、市場金利と一緒に上下させません。
金融政策は銀行との資金の向きから考える
日本銀行が国債等を買って代金を支払う買いオペは資金を供給する方向です。売りオペは代金を受け取り資金を吸収する方向です。一般的な整理では供給が金利の低下、吸収が金利の上昇を促す要因になります。結果は他の資金需要や政策設計にも左右されます。
金融緩和は金利を低めに誘導するなど資金調達を支える方向、金融引締めは需要や物価上昇を抑える方向です。日本銀行は2024年3月に従来のマイナス金利・長短金利操作の枠組みを見直し、短期金利を主な政策手段とする枠組みに移りました。旧教材の公定歩合だけを現在の政策の中心としません。ここでは日々変わる政策金利の数値を暗記させず、基準日までの制度と働きを説明します。
税や政府支出を変える財政政策と区別する
政府支出の増加や減税は、他条件一定なら需要を支える方向です。支出の削減や増税は需要を抑える方向に働きます。実際の効果は財源、時期、家計や企業の反応で変わり、減税額がそのままGDP増加額になるとは限りません。
金融政策の主体は日本銀行、財政政策は政府です。どちらも市場へ影響しますが、国債の売買で資金を調節することと、政府が橋等の建設費を支出することは別の行動です。政策の名称より、誰が何をするかを先に読みます。
買いオペ:日銀が金融機関から国債を買う
日銀 → 金融機関:代金の資金を渡す
金融機関 → 日銀:国債を渡す
一般に短期金利の低下を促す要因。効果の量や必ず下がることは示さない。
売りオペ:日銀が金融機関へ国債を売る
日銀 → 金融機関:国債を渡す
金融機関 → 日銀:代金の資金を渡す
一般に短期金利の上昇を促す要因。
借り手と貸し手から金利を見る
同じ割合をどちらの立場の費用・収益として読むか確認する。
この例の条件
- 架空の元本80万円、年利2%、一年、単利。税・費用なし。
- 利息=800,000×0.02×1=16,000円。
- 借り手は利息を支払い、貸し手は利息を受け取る。
利息16,000円
元本80万円そのものが利益になるわけではない。
根拠:日本銀行・金融政策の枠組み ↗日本銀行・金融政策の決定資料 ↗
問題で確かめよう
回答は保存されません。
04為替と市場のつながり
海外の金利や円安のニュースは、買い物にも関係するの?

漫画の台詞を文章で読む
- ミオ:現地の値段が同じでも、円で払う額は違うんだね。
- ハル:数字が小さくなると円高なの?
- ビット:そうだよ。同じドルを少ない円で買えるからなんだ。
- ハル:持っている外貨の円評価も、別に確かめよう。
この場面から、何を確かめる?
海外の資料では同じ商品が100米ドルでした。円でいくら払うかは、ドルの価格だけでなく、交換する時点の為替相場でも変わります。
金利、債券、株式、為替は互いに影響しますが、一つのニュースから全商品の値動きを決めることはできません。まずお金がどの市場で何と交換されるかを分けます。
ここで使う言葉
- 外国為替相場
- 異なる通貨を交換する比率。例:1米ドル=140円なら100米ドルは14,000円。
- 円高・円安
- 他通貨に対して円の価値が高くなること・低くなること。例:1米ドル150円から130円は、同じドルを少ない円で買える円高。区別:数字が下がるのに円の価値は上がる。
- 為替リスク
- 為替の変化によって円換算の受取額等が変わる可能性。例:外貨の額が同じでも円高で円受取額が減る。
- 市場
- 資金や商品を取引する仕組み・場。例:短期金融市場、債券市場、株式市場、外国為替市場。
- 金利差
- 同じ期間等の条件で二つの金利を引いた差。例:日本1%、米国4%なら差は3%ポイント。
- 購買力平価
- 同じ物を買える力をそろえるように、二国の価格水準から考える為替相場の目安。例:日本で1,500円、米国で10米ドルの同じ品なら、単純比較の目安は1米ドル150円。区別:実際の短期相場が常にこの値になるという予測ではない。
- 直物・先物為替
- 直物は現在の取引相場、先物は将来の受渡しを今約束するときの相場。例:三か月後の通貨交換を予約する場合は先物相場を使う。区別:将来実際に成立する直物相場の予言ではない。
- 金利平価
- 通貨を換えて運用し、将来の交換も予約する取引では、通貨間の金利差と直物・先物相場の差が対応するという考え方。例:外貨の高い金利だけを見ても、為替予約の条件を含む利益は決まらない。区別:金利の高い国の通貨が必ず上がるという規則ではない。
1外貨あたりの円価格で、円の価値を読む
1米ドル=150円から130円になれば、同じ1米ドルを買う円が20円少なく済みます。円の購買力が対ドルで高まったので円高・ドル安です。逆に130円から150円は円安・ドル高です。円価格の数字の増減だけで高い・安いの呼び名を決めません。
円安は、他条件一定なら外貨建ての輸入代金を円に換算した支払額を増やします。外貨建ての輸出売上を円換算すると額が増える方向ですが、輸入原料の費用や現地価格も変わるので、企業の利益が必ず増えるとは限りません。海外旅行、外貨資産、物価も立場を分けて考えます。
金利差は要因の一つ。必ずその通り動くわけではない
既発債券は、すでに発行され市場で売買されている債券です。債券は発行者へお金を貸したことを表す証券で、固定利付債券は所定の利息の条件が固定されています。同じ債券の約束が変わる場合と、新しく買う人が払う市場価格が変わる場合を分けます。
他条件一定なら、米国の金利上昇で日本との金利差が拡大することは、ドルで運用したい資金を増やし、ドル高・円安を促す要因になります。日米金利差の縮小は逆方向の要因として整理します。ただし市場参加者の予想、景気、貿易、政治的な出来事等も為替に影響します。
短期金融市場は短い期間の資金を融通する場、債券市場は債券の発行・売買を通じた資金調達等の場、株式市場は企業への出資と株式売買の場です。外国為替市場では通貨を交換します。金利上昇が既発固定利付債券の価格を下げる一般的な関係はC2で詳しく扱います。為替の方向と株価の方向を無条件に同じとしません。
外貨額をそろえて円換算する
「1米ドル=○円」は、1米ドルを円で買うための価格です。150円から140円になれば少ない円で同じ米ドルを買えるので円高、150円から160円なら円安です。米ドルを円に戻すときは、この円価格を米ドル額に掛けます。
円換算額=外貨額×1外貨あたりの円価格。ドル額と円価格の単位を掛けると円が残ります。同じ外貨額を二時点で換算し、円の増減を見ることが為替リスクの入口です。
実際には金融機関の外貨購入・売却の相場や手数料、税が異なります。この節の例は売買差や費用を省いた模式例です。C3では銀行が売るTTS・買うTTBを区別し、往復の収益を計算します。
景気の変化が株価・金利・為替へ伝わる道筋
景気の拡大は、企業の売上や利益を増やし、株価を押し上げる一つの要因です。同時に、資金需要や物価上昇への懸念が強まって金利が上がることもあります。金利上昇は借入費用を増やし、将来の利益を今の価値へ換算する条件も変えるため、株価へ逆方向の圧力をかける場合があります。景気が良いからすべての株が上がる、とは決められません。
同じ既発の固定利付債券では、支払う利息が変わらないまま市場金利が上がると、一般に価格は下がる方向へ動きます。景気の後退や金融緩和で金利が下がる場合は逆です。円相場には日本だけでなく相手国の景気・金利、輸出入や市場の予想も影響します。景気、株価、債券価格、為替を一つの矢印で常に同じ向きとしません。
為替相場を考える二つの理論は、比べる対象が違う
購買力平価は、物やサービスを買える力を国の間で比較する考え方です。説明用に、全く同じ品が日本で1,500円、米国で10米ドルとします。1,500円÷10米ドル=150円/米ドルなら、その品を買える力がそろいます。実際には商品の構成、輸送費、取引制限や資金の移動も異なり、この単純な比だけで今日の相場を決めることはできません。
金利平価では、現在の交換相場である直物と、将来の交換を今予約する先物の相場を比べます。金利の異なる二つの通貨で同じ期間運用しても、為替予約の条件を含めた収益に無条件の差が残らない方向へ相場が調整される、という関係です。外貨の金利が高い分だけ、円へ戻す予約相場が不利になれば、金利差だけを利益として受け取れません。予約せず将来の相場に任せる場合は為替リスクを負います。
購買力平価は価格水準と買える力、金利平価は金利差と二時点の交換条件を考えます。どちらも実際の短期相場を確実に予測する道具ではありません。この節では考え方を押さえ、複雑な先物相場の算式までは使いません。
現在の相場ではなく、費用なしの架空例。
100米ドル × 150円 = 15,000円
100米ドル × 130円 = 13,000円
少ない円で同じ100米ドルを買える。円価格の数字は小さくても、円の対ドル価値は上がる。
同じ外貨資産の円評価
外貨額が変わらない場合の為替の影響を読む。
この例の条件
- 1,000米ドルを保有。為替は1米ドル140円から125円へ変化。
- 利息・税・費用・売買差なし。2026年の架空例。円未満端数なし。
- 初めの円評価=1,000×140=140,000円。
- 後の円評価=1,000×125=125,000円。
- 円評価の差=125,000−140,000=−15,000円。
円評価は15,000円減少
1,000米ドル自体が減った意味ではない。
根拠:日本銀行・円高円安の説明 ↗日本銀行・為替レートの決定要因分析 ↗国際通貨研究所・購買力平価 ↗国際通貨研究所・金利平価 ↗日本銀行・金融政策が景気や物価へ及ぼす影響 ↗
問題で確かめよう
回答は保存されません。