C2・第1部/3部
債券と株式の基本
債券は資金を貸す側、株式は会社へ出資する側の権利です。受け取るお金の条件、価格が動く理由、取引のルールを分けて読むと、名前の似た指標も整理できます。
この教材は2026年4月1日時点の制度を基準とします。計算では資料の税・費用・通貨・日数・丸め方を確かめ、額面と価格、配当と利益、約定と受渡しを区別して判断します。
閲覧位置と回答は保存されません。
01債券の貸付と償還
同じ会社へお金を出しても、貸すことと出資することは同じ?

漫画の台詞を文章で読む
- ハル:債券を買うって、会社の株主になることなの?
- ミオ:これは、お金を借りるための案内みたい。
- ビット:そうだよ。返す額と日を、約束で確かめよう。
- ハル:途中で売る値段は、また別なんだね。
- ハル:どのお金の数字か、分けて読もう。
この場面から、何を確かめる?
市民会館の改修に使う資金の案内を見て、ハルは「会社の株を買うのと同じかな」と考えました。債券は、国や企業などがお金を借りるために発行する証券です。買う人は資金を貸す側、発行する国や企業は借りる側になります。
発行する主体を発行体といいます。何円を基準に利息や返済を決め、いつ返すのかを契約で読みます。満期までの約束と、途中でほかの人へ売る価格を分けることが、債券を理解する最初の一歩です。
ここで使う言葉
- 債券
- 国や企業等が資金を借りるために発行し、利払いや返済等の条件を定めた証券。例:額面10万円の固定利付社債を持つ。区別:株式への出資とは異なる。
- 額面金額
- 利息計算や償還額の基準となる債券の金額。例:額面100円当たりの価格で売買価格を示す。区別:購入価格や市場価格とは別。
- 償還
- 契約の期日・条件に従って債券の元本等を返すこと。例:満期に額面100円当たり100円を返す。区別:中途売却とは別。
- 相対取引
- 売り手と買い手が価格等を合意して行う取引。例:証券会社が提示した価格で債券を売買する。区別:取引所で注文を集める方式とは異なる。
額面・利息・返す期日を分ける
額面金額は、借入れや利息の基準となる金額です。発行時に払う発行価格や購入価格とは一致しないことがあります。額面10万円を9万8,000円で買っても、通常の固定利付債の利息は購入価格ではなく額面を基に計算します。元本は貸し借りの基になるお金、利息はその使用の対価です。
利付債は所定の利払日に利息を払います。表面利率は額面に対する1年間の利息の割合で、クーポンレートとも呼びます。固定利付なら契約中その割合は変わりません。償還期日は返す日、残存期間は今から償還までの長さです。普通の額面償還債なら満期に額面を返しますが、仕組債や期限のない債券等の特殊条件にはそのまま当てはめません。
貸した人と株主は、持つ権利が違う
社債を持つ人は債権者、つまり契約に基づく返済を求める立場です。社債を買っただけでは、株主総会で経営方針へ投票する株主の議決権を得ません。株式の配当は利益や会社の決定に左右されますが、債券の利払い・償還には契約の条件があります。
約束があることと、必ず履行されることは別です。発行体が返済できない信用リスクがあります。倒産等では債権者と株主の権利や回収順位も違い、債券の種類によって順位が劣る場合もあります。債券の購入代金を預金保険制度で保護するものでもありません。
新しく発行する取引と、途中で売買する取引
発行時に買う場面では資金が発行体へ渡ります。既に発行された既発債を売買する流通市場では、代金は原則として売り手へ渡り、発行体がその都度新たに同額を借りるわけではありません。保有者が代わっても、元の固定利息の約束はそのままです。
債券には取引所で売買するものもありますが、多くは証券会社等が相手になる相対取引です。相対とは当事者が価格・数量等を合意する方式。価格差や取扱銘柄は金融機関等によって異なります。売りたいとき希望価格で売れるとは限らない流動性も確認します。満期の償還と中途売却は受取額の決まり方が違います。
発行・保有・満期:発行体との関係
払込金を渡す。
所定の利息を渡す。
約束された償還額を返す。
満期前に売る:別の買い手との関係
買い手 → 売り手:市場価格で代金を払う
通常利付・額面償還債の模式図。発行体の不履行や特殊条件は別に確認。
額面10万円と購入9万8,000円
利息の基準と出したお金を分ける。
この例の条件
- 2026年の架空の固定利付・額面償還債。額面100,000円、購入98,000円、年1.5%、満期まで1年、利払1回。
- 発行体は履行。税・費用・経過利子なし。円単位、端数なし。
- 年利息100,000×.015=1,500円。
- 満期元本100,000円と利息の合計101,500円。
- 収益101,500−98,000=3,500円。
利息1,500円、税・費用前収益3,500円。
額面と購入価格が違うと、償還差も収益へ含まれる。
根拠:日本証券業協会:個人向け社債の特徴とリスク ↗日本証券業協会:債券の利回り ↗
問題で確かめよう
回答は保存されません。
02債券の種類
「固定」「変動」「割引」。お金を受け取る順序は同じ?

漫画の台詞を文章で読む
- ハル:利息の欄がないけど、受け取るお金もないの?
- ミオ:安く買って、最後に額面を受け取るものもあるみたい。
- ビット:いつ、いくら受け取るかで分けよう。
- ハル:国が出すかどうかと、利息の方式は別なんだね。
この場面から、何を確かめる?
図書館で三つの説明を並べたハルは、年ごとの利息がないものに気づきます。利息を別に払う方式と、低い価格で買って満期に額面を受け取る方式では、収益の作られ方が違います。
発行体による分類と利払方式による分類は別の軸です。国が発行する債券にも固定金利と変動金利等があります。「国債だから全部同じ期間と利率」と読まないことが大切です。
ここで使う言葉
- 固定利付債
- 表面利率を固定し、所定日に利息を払う債券。例:年1%が満期まで固定。区別:市場金利の変化で既存利率は自動変更されない。
- 変動利付債
- 定めた式・時期に従い適用利率を見直す債券。例:半年ごとに基準金利の0.66倍等で見直す。区別:毎日のニュースに無条件に連動するわけではない。
- 割引債
- 通常は額面より低い価格で発行し、期中利払をせず償還差で収益を得る債券。例:98円で購入、満期100円。区別:利払なしが収益ゼロを意味しない。
- 外国債
- 発行体・発行市場・表示通貨等のいずれかが外国に関係する債券。例:外国企業が円建てで発行する。区別:外国発行体と外貨建ては同じ条件ではない。
利払と返済の時点から方式を読む
固定利付債では額面に掛ける表面利率が契約中固定されています。市場価格が変わっても、同じ債券の利息の約束は変わりません。変動利付債では基準金利と見直し周期を約束し、その式に従って利率を変えます。変動だから元本や市場価格のリスクがなくなるという意味ではありません。
割引債は期中の利払を行わず、通常は低い発行価格と満期の額面の差が収益です。発行98円・額面100円なら差は2円ですが、収益率は出した98円を分母にして2÷98×100です。収益2円を2%と同じにしません。方式は商品名より、現金を受け取る日と額から判別できます。
発行体と通貨を別々に確かめる
国債は国、地方債は地方公共団体、社債は企業が発行します。公的・企業の債券を合わせて公社債と呼びます。発行体が違えば資金用途、返済能力、期間、取扱単位も異なり、名称だけで利率を確定できません。日本国の通常国債と個人向け国債も換金条件等が違います。
外国債は発行体、発行市場、表示通貨等のどこが外国に関係するかを確認します。外国企業の円建て債なら、円で定められた利払・償還を直接ドルから円へ換算しません。それでもその企業の信用や国の政治・経済事情のリスクは残ります。外貨建て債は外貨で同額を受け取っても円換算額が変わります。
通常の額面償還を使えない条件もある
個人向け国債は個人が購入するための商品で、変動10年・固定5年・固定3年があります。通常の市場売却と違う換金条件を持つため、期間・利率方式に加え、いつどの手続きで換金できるかも確認します。この教材では後の節でも下限と換金条件を改めて説明します。
株価や為替等の条件を利払い・償還へ組み込む債券を仕組債といいます。元本を別の通貨や株式で返す条件などがあり、普通債の額面全額返済の式は無条件に使えません。転換社債型新株予約権付社債は、所定条件で社債を株式へ転換する権利を持ち、行使前後で債権者と株主の立場も変わります。ここでの通常債の例は特殊な利払・返済条件を含みません。
発行体の分類
国債・地方債
社債・外国発行体等
利息を払う方式の分類
契約の所定固定率 → 各利払日 → 償還
所定見直し日 → その期の率 → 利払 → 次の見直し
額面より低い発行価格 → 期中利払なし → 額面償還
国債と固定利付は同時に該当できる。変動率は毎瞬間でなく、契約の所定見直し日に変える。
利払のない98万円の債券
償還差を、収益ゼロと混同しない。
この例の条件
- 2026年の架空の通常割引債。額面100万円、発行98万円、償還まで1年。期中利払なし、満期額面償還。
- 発行体は履行、税・費用なし。率は小数第3位四捨五入、小数2桁。
- 収益100万−98万=2万円。
- 率20,000÷980,000×100=2.0408…%。
収益2万円、1年の税・費用前収益率2.04%。
期中利払なしでも償還差が収益になる。率の分母は購入額。
根拠:財務省:個人向け国債商品概要 ↗日本証券業協会:仕組債の構造とリスク ↗日本証券業協会:社債 ↗JPX 外国債 ↗
問題で確かめよう
回答は保存されません。
03市場金利と債券価格
金利が上がったら、前に買った固定債の利息も増える?

漫画の台詞を文章で読む
- ハル:市場の金利が上がったんだって。前の債券の利息も増えるの?
- ハル:ここには固定って書いてある。
- ビット:この利息の約束は変わらないよ。今売買する価格とは別なんだ。
- ハル:約束と、今の値段を分けて追うんだね。
この場面から、何を確かめる?
電車で金利上昇のニュースを見たハルは、架空の固定利付債の資料へ戻ります。市場金利は今の貸し借りや取引で形成される金利水準。表面利率は、その債券が額面に対して約束した利息の率です。
今から買う人の将来受取額が変わらないなら、払う価格が違うと得られる利回りが変わります。発行体の信用、通貨、残る期間等を同じにして、この関係を考えます。
ここで使う言葉
- 市場金利
- 市場での貸し借りや取引によって形成される金利水準。例:同じ期間・信用で今求められる金利。区別:既存の固定表面利率そのものではない。
- 現在価値
- 将来のお金を比較金利等で割り引き、今の価値へ換算した額。例:1年後102円を年2%で割り引くと100円。区別:将来額をそのまま今日の価格にはしない。
- 利回り
- 投資した金額に対する、利息や売買・償還差を含む収益の割合。例:同じ年2円でも購入価格で率が変わる。区別:額面基準の表面利率とは別。
固定なのは額面に対する利息の約束
固定利付債の表面利率はクーポンレートとも呼び、年利息=額面×表面利率です。額面100円・固定2%なら年利息2円という約束。市場金利3%のニュースだけで、その債券の年利息が3円になることはありません。変動利付の所定見直しは別の契約条件です。
同じ信用・期間で新たに3%を得られるなら、2円の利息しか約束しない既存債を同じ価格で買う魅力は相対的に下がります。既存債の価格が下がれば、少ない購入額に対して同じ利息・償還額を得られ、今買う人の利回りは上がる方向になります。
同じ将来受取を、違う金利で割り引く
将来受取を今の価値へ直したものが現在価値です。1年後だけに受取をまとめる単純例なら、価格=1年後受取額÷(1+比較金利)。分母が高いほど現在価値は小さくなります。複数回の利払なら、各時点の受取をそれぞれ割り引き合計します。
通常の固定利付債で他条件一定なら、市場金利上昇で債券価格は低下、市場金利低下で価格は上昇が基本です。表面利率は横ばいのまま、市場金利と価格が逆向きになります。信用悪化等も同時に起きれば別の要因が働くので、金利のニュース1つから個別価格を確定しません。
保有者の価格下落と、新購入者の利回りを分ける
値下がりした既存債を売ると、購入額より売却額が少なく損失になる場合があります。満期まで持つ通常債では、発行体が履行すれば契約の利払・額面償還を受けます。それでも途中で資金が必要になる可能性や、ほかの運用機会を失うことは考えます。
残存期間は今から償還までの長さ。一般に同じ固定利付・他条件一定なら、長いほど金利変化の価格への影響を受けやすくなります。『価格が下がり利回りが上がる』は、低い価格でこれから買う人の収益率の話。高い価格で持つ人に追加利息を払うという意味ではありません。
契約の固定表面利率:同一債券の水平線
額面100円なら年利息2円。市場価格の変化で、この契約利率を動かさない。
市場の変化:別の比較
他条件一定なら、既存固定債券の価格は下がる ↓
他条件一定なら、既存固定債券の価格は上がる ↑
低い購入額ほど利回りが高い。金利の%と価格の円は同じ縦軸に置かず、価格の変化量を予測する図にしない。
1年後102円を、いま評価する
受取額を変えず、割引金利を変える。
この例の条件
- 2026年の架空固定債。額面100円、1年後に利息2円と額面100円を同時受取。発行体は履行。
- 比較金利A2%・B4%、他条件同じ、税・費用なし。価格は小数第3位四捨五入、小数2桁。
- Aは102÷1.02=100円。
- Bは102÷1.04=98.0769…円→98.08円。
A100円、B98.08円。
高い金利で割り引くほど同じ将来受取の現在価値は低い。固定年利息2円は動かさない。
根拠:日本証券業協会:社債の市場価格と金利 ↗日本取引所グループ:最終利回り ↗
問題で確かめよう
回答は保存されません。
04信用・金利等のリスク
利率が高い理由は、利息の多さだけで説明できる?
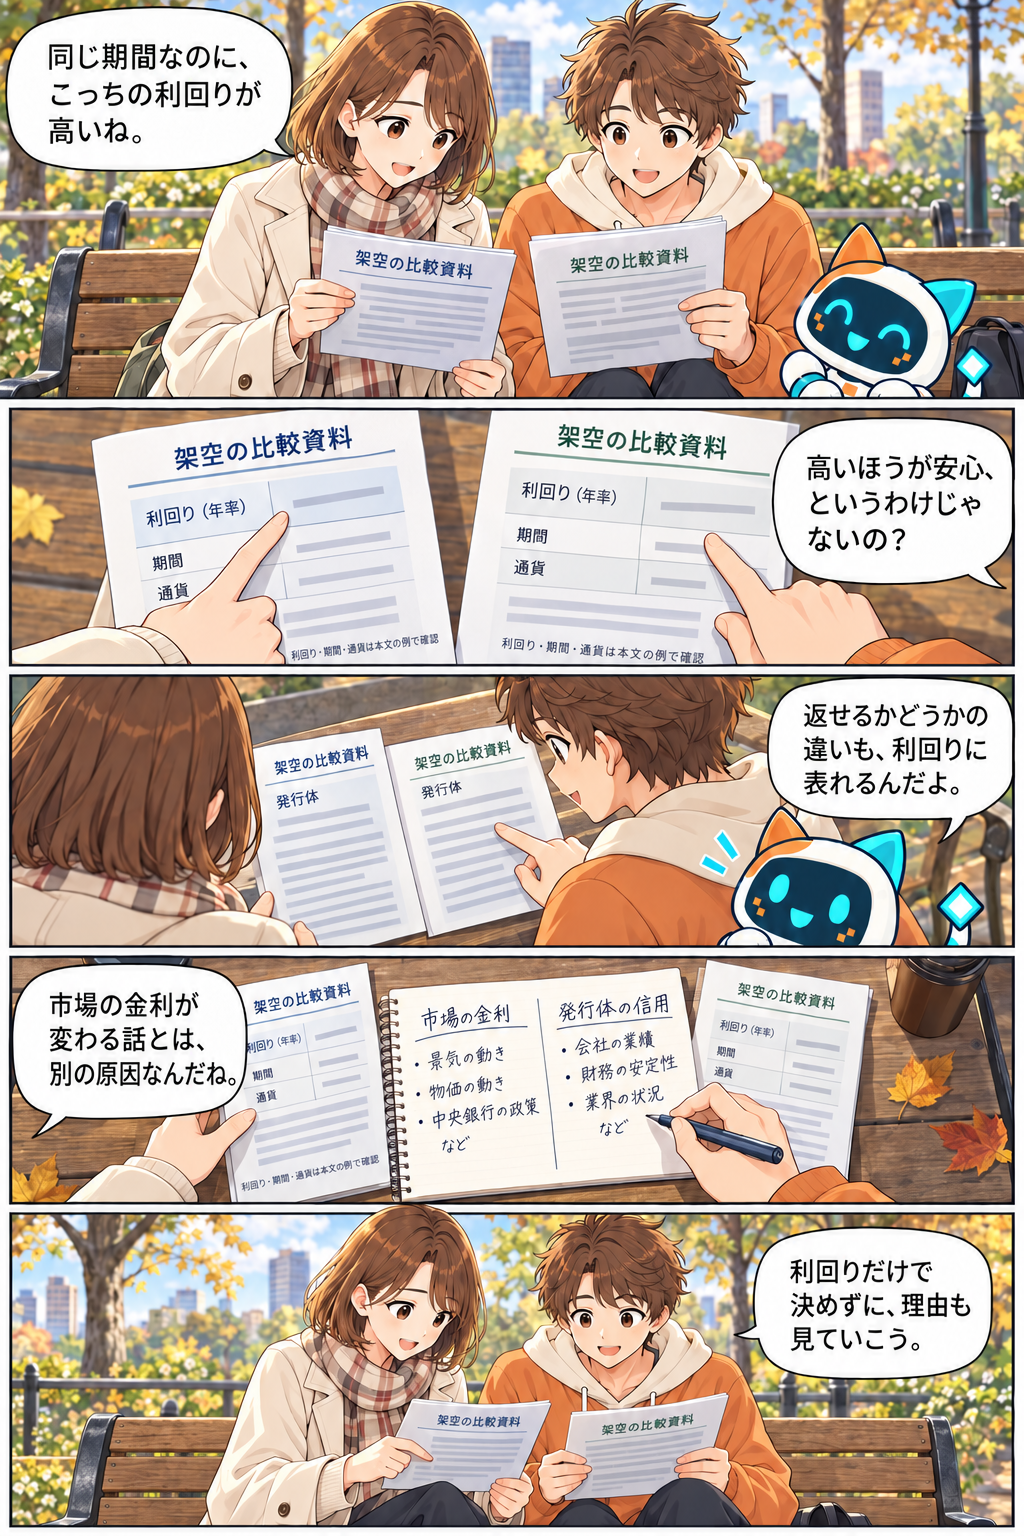
漫画の台詞を文章で読む
- ミオ:同じ期間なのに、こっちの利回りが高いね。
- ハル:高いほうが安心、というわけじゃないの?
- ビット:返せるかどうかの違いも、利回りに表れるんだよ。
- ミオ:市場の金利が変わる話とは、別の原因なんだね。
- ハル:利回りだけで決めずに、理由も見ていこう。
この場面から、何を確かめる?
二つの社債案内を見たミオは、同じ期間でも利回りが違うことに気づきます。リスクは、予想どおりの収益や返済にならない可能性です。債券では、発行体が払えないことと、市場価格が変わることを分けて考えます。
高い利回りは大きな収益の可能性を示しても、返済の安全性を保証する印ではありません。必要な時期に換金できるか、同じ通貨で暮らしの支出を賄えるかも確認します。
ここで使う言葉
- 信用リスク
- 発行体が利息・元本を予定どおり払えない可能性。例:会社の資金繰り悪化で利払いが止まる。区別:市場金利の変化だけによる価格変動とは別。
- 金利リスク
- 市場金利の変化によって債券価格や再投資の収益等が変わる可能性。例:固定債の価格が市場金利上昇で下がる。区別:固定表面利率が自動変更されるという意味ではない。
- 格付
- 格付機関が返済の確かさ等を評価し記号等で示したもの。例:AAA等は比較上の信用評価。区別:元本や将来利益の保証ではなく、変更もある。
- スプレッド
- 同じ期間等の債券の利回りの差。例:社債2%と比較国債1%の差1%ポイント。区別:利回りの差と価格差を混同しない。
- カントリーリスク
- 国の政治・経済・規制等が支払いや取引へ及ぼす損失の可能性。例:送金規制によって受取資金を移せない。区別:個別企業の返済能力や為替変動とは原因を分ける。
返済の確かさと、求める利回りの関係
信用リスクは、発行体が約束の利息や元本を払えない可能性です。返済不能等を債務不履行、デフォルトといいます。第三者の格付機関がその信用度を評価したものが格付です。高格付でも損失ゼロの保証ではなく、格付の変更や事業・財務内容も確認します。
残存期間・表面利率・通貨等が同じなら、一般に信用の低い債券ほど貸す側は高い利回りを求めます。格付が低いから利回りも低い、という方向ではありません。信用が悪化すれば、既存債価格の低下と購入時利回りの上昇が起こる場合があります。高利率の商品を安全な商品と同じ意味で扱わないことが大切です。
比較する利回りの差をスプレッドといいます。社債1.8%と同期間の比較国債1.0%なら0.8%ポイントの差です。『80%増』という比率とも、価格が0.8円違うこととも別。差には信用だけでなく流動性等も影響するため、通貨・期間をそろえて比較します。
価格・信用・国・通貨の原因を分ける
金利リスクは市場金利変化が債券価格等へ影響する可能性です。他条件一定の固定債では金利上昇で市場価格が下がる方向となり、発行体の支払能力が変わらなくても起こります。国債でも通常の市場取引では中途売却額が購入価格を下回ることがあります。個人向け国債の所定の中途換金とは方式が異なります。
カントリーリスクは、発行体の国の政治・経済や送金規制、取引制限等に関係します。企業が十分なお金を持っていても、国の規制で海外への送金ができない事態があり、個社の経営悪化とは原因が違います。為替リスクは外貨と円等の交換相場の変化です。外貨で同額の元本を受け取っても、円高で円換算額が減る場合があります。
約束どおり戻る場合にも、生活上のリスクは残る
流動性リスクは、売りたい時期に買い手がなく、希望価格・数量で売れない可能性です。金利や信用による価格下落とは別に、売買が少ない商品や中途売却の制限にも関係します。インフレリスクは物価上昇でお金の購買力が下がること。元本の円額が同じでも、買える物が少なくなる場合があります。
利払いを別の運用へ回すときに、その時の金利が下がって収益が小さくなる再投資のリスクもあります。満期まで保有して発行体が履行すること、途中で現金が必要にならないこと、物価・通貨の変化に耐えられることは別々です。債券の利息・返済の予測しやすさという利点と、使う目的・時期に合うかを一緒に考えます。
発行体が払えない
市場金利変化で既存債価格が変わる
政治・規制等が支払や送金を妨げる
外貨から円への換算額が変わる
必要時に売れない/同額で買える物が減る
同じ高利回りでも、信用・市場・国・通貨・売却の難しさなどの条件は異なる。高利回りから安全への矢印はない。
同じ期間の利回り差を読む
差の単位と信用の方向を分ける。
この例の条件
- 2026年の架空の円建て同期間比較。比較国債年1.0%、社債A年1.8%、社債B年2.4%。同じ時点の税・費用前利回り。
- 他の条件も同じという教材上の仮定で、信用に対する要求差だけを比較。格付や将来返済を保証する例ではない。
- Aの差1.8−1.0=0.8%ポイント。
- Bの差2.4−1.0=1.4%ポイント。
- Bの要求差がAより0.6%ポイント大きい。
A0.8、B1.4%ポイント。
高い要求利回りは、低い信用への対価となり得る。差を価格や確定利益と読まない。
根拠:日本証券業協会:個人向け社債のリスク ↗SMBC日興証券 カントリーリスク ↗
問題で確かめよう
回答は保存されません。