05元利均等返済と元金均等返済
均等に返すなら、どちらの返し方も同じなの?

漫画の資料・家計・画面は学習用の架空の例です。条件と計算は本文で確認します。
番号の順に読みます。同じ段に並ぶコマは右から左へ進みます。
模型は返済の内訳を考えるためのイメージです。実際の返済額・割合は、借入額・金利・期間で変わります。
漫画の台詞を文章で読む(全1ページ)
ページ 1 / 1
コマ 1
- ハル:『均等』なのに、高さが違うの?
- ミオ:何をそろえるか、二つの名前が違うね。
コマ 2
- ハル:払った分が、全部元金じゃないんだね。
- ビット:元金と利息に分けてみよう。
コマ 3
- ハル:元利均等は、合計をそろえるの?
- ミオ:金利が同じならね。元金と利息の割合は変わるよ。
コマ 4
- ハル:元金を同じにすると、初めが高くなるんだね。
- ビット:残高が多いうちは、利息も大きいからだよ。
コマ 5
- ミオ:初めが大きいと、生活費と重なる月が気になるね。
- ハル:総利息が少ない方だけで、決められないの?
コマ 6
- ハル:初めの月の負担と、全部で払う額を比べるんだね。予定表に並べてみよう。
- ビット:借入額・金利・期間をそろえて比べようね。
1回の返済を元金と利息に分ける
前の節では金利が変わる仕組みを比べました。ここでは、1回の返済の中で、何を同じ額にするかを比べます。金利タイプと返済方式は別の分類です。どちらの方式でも、借りた元金を返す部分と、借りている間の利息を払う部分があります。
元金残高は、まだ返していない元金です。利息はこの残高と、金利・計算期間に応じて求めます。返済額のすべてが元金の減少になるわけではなく、利息を差し引いた部分が元金の返済に充てられます。
たとえば、元金残高120万円、年2%、1年ごとの返済という単純な条件なら、最初の1年の利息は120万円×2%=2万4,000円です。42万4,000円を返せば、利息を除いた40万円が元金の返済になり、元金残高は80万円になります。実際の住宅ローンで一般的な毎月返済の計算と、この年1回の教材例を混ぜません。
何が均等かを比べる
元利均等返済は、元金と利息を合わせた毎回の返済額を一定にする方式です。ここでは金利が一定という条件で考えます。初めは残高が大きく利息が多いため、一定の返済額のうち元金を返す部分は小さめです。返済が進んで残高が減ると利息が減り、元金を返す部分が増えます。
元金均等返済は、毎回返す元金の額を一定にする方式です。これに、その時点の残高に応じた利息を足します。初めの残高が大きいときは返済額も大きく、残高が減るにつれて利息と返済額が減ります。
「均等」の対象が、合計額か元金かで違います。元利均等でも変動金利の実際の契約では返済額を見直すことがあります。利率の変化を含む実契約の扱いは前の節へ戻り、この節の一定金利の比較とは分けます。

図の内容を、文章と項目で確認する
総返済1,248,000円
総返済1,248,317円
借入120万円・一定年2%・年末返済3回・手数料なし。棒の長さは同じ42.4万円を基準とする。青が元金、橙が利息で、値も文字で確認できる。円の丸めと最終回調整は本文の表に示す。
読み方:短い教材例なので棒の総額の差は小さくなっています。色の幅だけで結論を出さず、元金・利息・残高と合計額を読んで比べます。
初回負担と総返済額
総返済額は、返済期間を通じて支払う元金と利息の合計です。借入額、一定の金利、期間、支払回数・時点、手数料を同じにすると、元金均等は元金残高が早く減るため、元利均等より利息の合計が少なくなります。一方、初回などの返済額は大きくなります。
初回の負担を抑えたいか、全期間の支払総額を減らしたいかは、別の判断です。教育費や収入の変化も家計へ重ね、最初の大きい支払いを継続できるかを確認します。片方だけ金利や期間を変えて比べると、返済方式による違いが分からなくなります。
例:120万円を、年2%で3回返す
借入元金120万円、金利は年2%で一定、毎年末に1回、合計3回返済、手数料なしの教材例です。元利均等の額は計算式から年416,105.607…円となります。表では初回・2回目を416,106円とし、毎年の利息を円単位で四捨五入し、最後の残高を最終回で調整します。実際の月々のローンの見積書ではありません。
| 方式・回 | 元金返済 | 利息 | 返済額 | 返済後元金 |
|---|---|---|---|---|
| 元金均等1回目 | 400,000 | 24,000 | 424,000 | 800,000 |
| 元金均等2回目 | 400,000 | 16,000 | 416,000 | 400,000 |
| 元金均等3回目 | 400,000 | 8,000 | 408,000 | 0 |
| 元利均等1回目 | 392,106 | 24,000 | 416,106 | 807,894 |
| 元利均等2回目 | 399,948 | 16,158 | 416,106 | 407,946 |
| 元利均等3回目 | 407,946 | 8,159 | 416,105 | 0 |
元金均等の総返済額=424,000+416,000+408,000=1,248,000円
元利均等の総返済額=416,106+416,106+416,105=1,248,317円
この短い例では差は317円ですが、同じ条件で残高の減る速さが違うことを確認できます。長期・別金利の実際の差額を、この317円から推測しません。最終回の1円調整は端数処理によるもので、元利均等の基本が変わったという意味ではありません。
この節の要点:元利均等は合計額、元金均等は元金を均等にする。同じ条件なら元金均等は初回負担が大きい一方、元金が早く減り、総利息は少ない。
ここで確かめる
05の試験形式の問題・2問
本文と図で考えてから答えましょう。正答と理由は回答後に表示します。
回答は保存されません。
06繰上げ返済と借換え
返し方を比べた後は、すでに返しているローンの見直しです。手元のお金で元金を先に返す繰上げ返済と、新しいローンで今のローンを返す借換えを分けます。どちらも、これから減る負担だけでなく、今出ていくお金と残す生活資金を同じ計画に置いて考えます。
金利が低い借換え先や、早い返済なら必ず得になるの?

漫画の続き:ページ2〜2を読む

漫画の資料・家計・画面は学習用の架空の例です。条件と計算は本文で確認します。
番号の順に読みます。同じ段に並ぶコマは右から左へ進みます。
漫画の台詞を文章で読む(全2ページ)
ページ 1 / 2
コマ 1
- ハル:月の負担が軽くなれば、この計画は続けやすそうだね。
- ミオ:借換えの見積もり、期間と初期費用も見よう。
コマ 2
- ハル:あれ、返し終える日が後ろに延びてるの?
コマ 3
- ミオ:月を軽くしても、利息を払う期間が長くなる案だね。
コマ 4
- ハル:初めに払う費用も、減る分で取り戻せるの?
- ビット:同じ条件で、減る返済と諸費用を足し引きしよう。
コマ 5
- ハル:手元のお金を使って、負担を軽くする方法もあるの?
コマ 6
- ミオ:繰上げ返済なら、借りている元金を早く返す方法だね。
ページ 2 / 2
コマ 1
- ハル:早く返せば、月額も期間も両方減るの?
- ビット:選ぶ方法で変わるよ。目的を先に決めよう。
コマ 2
- ハル:この計画は月の負担を軽くしたい。返済額軽減型を先に比べるの?
コマ 3
- ビット:そうだね。期間短縮型は毎回の額を原則保って、終わりを早めるよ。
コマ 4
- ミオ:全部使うと、急な支払いの余裕がなくなるね。
- ハル:減る利息だけで決めず、残すお金も見るんだね。
コマ 5
- ハル:借換えも繰上げ返済も、この目的と同じ条件で試算し直してみよう。
コマ 6
- ビット:費用や控除への影響も確かめたら、計画へ戻そう。
繰上げ返済は元金を早く返すこと
繰上げ返済は、毎回の決まった返済とは別に、元金の一部または全部を予定より早く返すことです。一部を繰り上げて返すと、その元金について今後発生するはずだった利息を減らせます。これまでに支払った利息を取り戻す手続きではありません。
繰上げた資金は元金に充てられます。同じ金額を同じ方法で繰り上げる場合は、早い時点ほどその後の利息を減らす期間が長くなります。ただし、手数料や最低金額、手続き可能な日などは契約によって異なります。予定外の支出に備えるお金まで使うかは、利息の軽減とは別に考えます。
期間短縮と返済額軽減
期間短縮型は、原則として毎回の返済額を変えずに、返し終わる時点を早める方法です。返済額軽減型は、原則として返し終わる時点を変えずに、毎回の返済額を減らす方法です。前者は終了時点、後者は毎回の負担という、異なる部分を調整します。
同じローン、繰上げる額、実施時点、金利などをそろえると、一般に期間短縮型のほうが総利息の軽減効果が大きくなります。一方、収入が減る予定などで今後の月々の負担を軽くしたい場合は、返済額軽減型が目的に合うこともあります。利息だけでなく、何を改善したいのかから選択肢を比べます。

借換えの費用と効果
借換えは、新しいローンを借りて、今のローンを返済することです。現在の借入先に金利を変更してもらうこととは異なります。低い金利へ移れば負担が減る可能性がありますが、新しい借入の審査や契約が必要です。
新しいローンの事務手数料、登記・抵当権の変更に関する費用、古いローンの返済手数料などを合わせて比較します。残存期間は今から返済終了までの残りの期間です。新しい期間を長くすれば月額が下がっても、利息を払う期間が増え、総支払額が小さくなるとは限りません。
例:36万円の借換え費用を、年9万円の削減と比べる
教材用の架空世帯では、借換え時の諸費用が36万円、その後の返済支出が毎年9万円ずつ減るとします。返済期間は変えず、削減額は一定で、金利変動、税の効果、追加費用、お金の時間的価値は考えません。
費用と同額の削減に達する期間=36万円÷9万円=4年
4年後に累計の削減が36万円になり、初めの費用に追い付きます。2年後に売却してローンを終えるなら、この仮定では削減18万円に対して費用36万円です。ただし実際には、支払時点ごとの残高・金利・期間・税・費用を比較するため、この単純な年数だけで借換えを決めません。
図の内容を、文章と項目で確認する
借換え:初めの費用36万円と累計削減を比較(仮定例)
- 実施時費用36万円削減累計0万円
- 2年後9万円×2年削減累計18万円まだ費用に届かない
- 4年後9万円×4年削減累計36万円費用と同額
読み方:上の二つは、変えるのが終了時点か毎回の額かの比較です。下の借換え例は年9万円の削減が一定等の本文の仮定に限ります。
生活資金と控除条件を残して判断する
繰上げ返済で元金を減らした後は、使った資金をすぐ預金に戻すことはできません。教育費、修繕、収入が減ったときの生活費を残し、返済による削減と手元資金の減少を両方確認します。予備費を使い切って、次の支出で別の高い金利の借入が必要になれば、家計全体の負担は増えることがあります。
住宅ローン控除を利用している場合は、借換えや繰上げ返済が要件に影響しないかも確かめます。返済期間の10年以上の要件は、単に今から10年残っているかではなく、最初の返済から、繰上げ返済後の最後の返済までの期間などで判定します。繰上げ返済でこの期間が10年未満になると控除に影響する場合があります。適用条件と手続きは次の節で整理します。
借換え後も控除を続けられるかは、新しい借入が旧ローンの返済に充てられることや返済期間などの条件で確認します。借換えをすると控除期間が新たに初年から始まるわけではありません。減る返済額・初めの費用・残す資金・控除への影響を別々に見てから、同じ家計の計画へ戻します。
この節の要点:繰上げ返済は元金を早く減らす。期間短縮と返済額軽減の目的を分け、借換えでは金利だけでなく諸費用・残存期間・予備費・控除条件を比べる。
この節の一次資料と基準日
教材の法令基準日:2026年4月1日。資料の確認日:2026年10月1日。契約や申請の前には最新の公式案内を確かめてください。
ここで確かめる
06の試験形式の問題・2問
本文と図で考えてから答えましょう。正答と理由は回答後に表示します。
回答は保存されません。
07住宅取得と税金
住宅ローンがあれば、払った税金は自動で戻るの?

漫画の資料・家計・画面は学習用の架空の例です。条件と計算は本文で確認します。
番号の順に読みます。同じ段に並ぶコマは右から左へ進みます。
漫画のボードは、控除で引く対象を比べています。税率をかける前には、所得から所得控除を引く段階があります。住宅ローン控除は、計算した税額から引く税額控除です。
漫画の台詞を文章で読む(全1ページ)
ページ 1 / 1
コマ 1
- ハル:この『控除』、手元に戻るお金なの?
- ミオ:どこから引くかで、意味が違いそうだね。
コマ 2
- ハル:同じ『控除』でも、引く場所が違うの?
- ビット:所得控除は、税率を掛ける土台から引くよ。住宅ローン控除は、計算した税額からなんだ。
コマ 3
- ハル:じゃあ、借りていれば自動で使えるの?
- ミオ:入居した年、住宅や借入の条件を、対象の年の資料で確かめるんだね。
コマ 4
- ハル:初めの年も、会社の手続きだけでいいの?
- ビット:初めの年は確定申告が必要だよ。翌年からの扱いも、働き方に合わせて見よう。
コマ 5
- ハル:条件と手続きを分けるんだね。算式の額と、実際に減る税額も確かめてみよう。
- ミオ:借りた額だけで、戻るお金を決めなくてよかったね。
いま、この節を学ぶとできること
まだ住宅を買う予定がなくても、「控除」という言葉を読む力は身近な相談に使えます。家族から「住宅ローンを借りれば、必ず税金が戻るの?」と聞かれたら、何を確かめて答えればよいでしょうか。
この節では、利息と税金を分け、控除の条件と手続きを確認します。読み終えたら、借りる期間と申告する時期について、相談した人へ確認したいことを一つずつ挙げてみましょう。将来、自分が住まいを選ぶときにも同じ順序で考えられます。
取得時と保有時の税金
住宅を取得する際は、住宅代金やローン利息とは別に税金も見積もります。不動産取得税は土地や建物を取得したことに対する地方税、登録免許税は所有権などの登記に関する国税です。一定の契約書には印紙税もあります。税金の種類と、どの手続きや時点で発生するかを分けると、諸費用の見落としを防げます。
取得した後も、土地・家屋の所有に対する固定資産税が毎年かかります。対象となる地域の土地・家屋には都市計画税がかかる場合もあります。購入時だけの税と、住み続ける間に払う税を同じ一回の支出にまとめません。
税額の計算で使う評価額や軽減条件は、物件の価格と同じとは限りません。住宅・土地の種別、面積、取得時期などで取扱いが違うため、見積りでは対象を特定します。ここでは資金計画に必要な基本の区別を学び、個別の取引・軽減の計算は税金や不動産の分野で詳しく確認します。
所得控除と税額控除の違い
所得は、収入から給与所得控除や必要経費などを差し引いた額で、手取り給与とは別です。所得控除は、所得からさらに一定の額を差し引き、税率を掛ける前の土台を小さくする仕組みです。税額控除は、計算した税額そのものから一定の額を差し引く仕組みです。同じ「控除」でも引く段階が違います。
住宅ローン控除(住宅借入金等特別控除)は所得税の税額控除です。対象となる住宅を取得し、所定の借入・居住などの条件を満たすと、年末のローン残高等から計算した額を、所得税額から差し引きます。借入の利息を所得から全額差し引く制度ではありません。
算式で求めた控除額と、実際に減る税額も区別します。控除額が所得税額より大きければ、所得税をその額以上にマイナスへ減らすわけではありません。控除しきれない部分は所定の条件・上限で翌年度の住民税から控除される場合がありますが、余った分がすべて現金で給付される制度ではありません。

図の内容を、文章と項目で確認する
- 所得収入から経費等を差し引く
- 所得控除を差し引く税率を掛ける土台を小さくする
- 税額を計算課税される土台×税率等
- 税額控除を差し引く住宅ローン控除はこの段階
住宅ローン控除を読む順序
- 1 住宅と時点入居年・新築/中古・性能区分面積・所得・居住等
- 2 借入の条件対象借入先・使途最初→最後の返済10年以上
- 3 算式と実税額対象残高×率上限・実際に減る税額
- 4 手続き初年:確定申告給与の2年目以降:年末調整可
読み方:上は所得税計算の段階、下は住宅ローン控除の確認順序です。実際の適用は、対象年・住宅区分等に合う条件と証明書で確かめます。例の残り25,000円は住民税の条件・上限の別判定です。
入居年・住宅・借入期間の条件
この教材の法令基準は2026年4月1日です。住宅ローン控除では、いつ入居したか、住宅が新築・中古のどちらか、省エネ性能等の区分は何かによって、借入限度額や控除期間などが異なります。以前の入居年の表を、2026年入居の計画へ無条件に当てはめません。
2026年入居の基本として、住宅取得後6か月以内に入居し引き続き居住すること、床面積の2分の1以上を自分の居住用に使うこと、適用年の所得金額2,000万円以下などを確認します。床面積は登記面積50㎡以上が基本ですが、40㎡以上50㎡未満については所得金額1,000万円以下などの特例があります。対象住宅の区分や、その特例に当たるかを併せて読みます。
借入については、対象となる金融機関等から住宅取得等のために借り、返済期間(償還期間:返し終わるまでの期間)が10年以上で、分割して返すなどの要件があります。10年は最初の返済から最後の返済までの期間です。「残りが10年未満になっただけで直ちに対象外」とはせず、繰上げ返済後の最終返済日まで含めて判定します。短縮後のこの期間が10年未満となる場合は、控除への影響を確認します。
認定長期優良住宅・省エネ住宅等には証明書等が必要です。中古住宅では建築時期や耐震基準なども確認します。年齢・配偶者・扶養する子の条件による上乗せ、他の譲渡特例との関係など、基本だけでは決まらない取扱いがあります。ローンを借りているだけでは、適用や金額は決まりません。
例:2026年に一般の中古住宅へ入居した場合
教材用の架空世帯が2026年に入居した中古住宅は、認定住宅・ZEH水準省エネ住宅・省エネ基準適合住宅等の区分に当たらず、耐震基準等の適用条件を満たすものとします。登記面積60㎡、自宅用100%、所得金額400万円、対象金融機関からの分割返済20年、取得後6か月以内の入居・継続居住、他の排除条件なしとします。年末の対象ローン残高は1,500万円で、取得対価はこれ以上、対象補助金・贈与なしです。
2026年入居のこの中古区分では、対象残高の上限2,000万円、率0.7%、控除期間10年を用います。上限より残高が少ないので、この例は1,500万円を基にします。
算式上の控除額=1,500万円×0.7%=105,000円
仮に控除前の所得税額が80,000円なら、所得税から減らせるのはその80,000円までです。残る25,000円については住民税側の条件・上限を別に確認します。105,000円が誰にでもそのまま振り込まれるとは読みません。算式の100円未満切捨てでも、この例の額は変わりません。

初年の申告と次年以降
確定申告は、1年間の所得や控除などをまとめ、所得税額を申告して精算する手続きです。住宅ローン控除を初めて使う年分は、給与所得者でも確定申告をして、残高証明、登記事項、売買契約、住宅性能の証明など必要な書類を提出します。銀行が残高証明を出しただけで、自動的に控除が適用されるわけではありません。
年末調整は、給与を払う勤務先が年間の所得税を精算する手続きです。給与所得者は2年目以降、控除申告書や残高証明など必要な書類を勤務先へ出し、年末調整で住宅ローン控除を受けることができます。他の理由で確定申告が必要な場合などは、その手続きも別に確認します。
適用条件と算式の額が分かったら、最後に手続きの時期と書類を確認します。住宅の区分や入居年の根拠は残しておき、最新の案内を確認するときも、教材の2026年4月1日基準の説明と後日の改正を混ぜないようにします。
この節の要点:取得時と保有時の税を分ける。住宅ローン控除は税額控除で、住宅・入居年・借入の条件を満たし、初年の申告が必要。算式上の額は一律の現金給付ではない。
この節の一次資料と基準日
教材の法令基準日:2026年4月1日。資料の確認日:2026年10月1日。契約や申請の前には最新の公式案内を確かめてください。
ここで確かめる
07の試験形式の問題・2問
本文と図で考えてから答えましょう。正答と理由は回答後に表示します。
回答は保存されません。
08住替え・建替え・リフォーム
家を売ったお金は、そのまま次の家の頭金になるの?
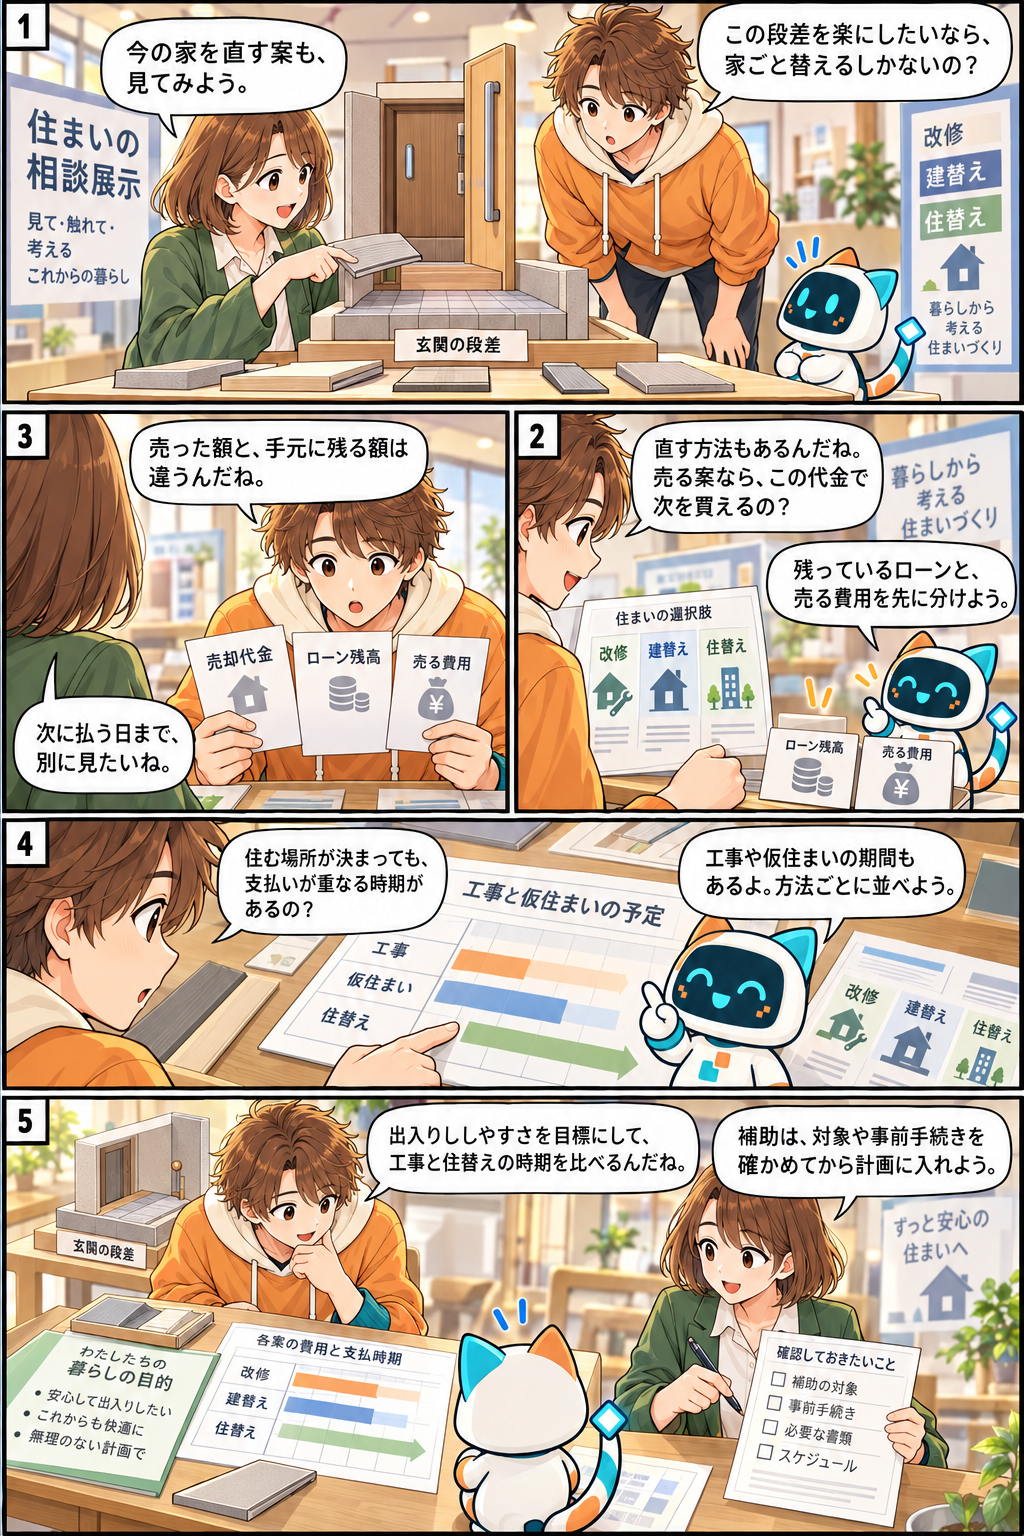
漫画の資料・家計・画面は学習用の架空の例です。条件と計算は本文で確認します。
番号の順に読みます。同じ段に並ぶコマは右から左へ進みます。
この場面は、住まいを持つ人の住替え・改修を比べる学習用の例です。賃貸での住替えなど、住まい方によって選べる方法は変わります。
スロープ部品を模型と見比べている段階です。工事が完成した場面ではありません。
漫画の台詞を文章で読む(全1ページ)
ページ 1 / 1
コマ 1
- ハル:この段差を楽にしたいなら、家ごと替えるしかないの?
- ミオ:今の家を直す案も、見てみよう。
コマ 2
- ハル:直す方法もあるんだね。売る案なら、この代金で次を買えるの?
- ビット:残っているローンと、売る費用を先に分けよう。
コマ 3
- ハル:売った額と、手元に残る額は違うんだね。
- ミオ:次に払う日まで、別に見たいね。
コマ 4
- ハル:住む場所が決まっても、支払いが重なる時期があるの?
- ビット:工事や仮住まいの期間もあるよ。方法ごとに並べよう。
コマ 5
- ハル:出入りのしやすさを目標にして、工事と住替えの時期を比べるんだね。
- ミオ:補助は、対象や事前手続きを確かめてから計画に入れよう。
住替え・建替え・修繕の違い
住まいの計画は購入時に終わりません。通勤、家族の状況、体の動かしやすさ、建物の老朽化などによって、今の住まいが生活に合わなくなることがあります。何を変えたいのかを先に整理すると、必要な工事や移動の範囲を考えやすくなります。
住替えは別の住まいへ移ることです。持家を売って購入する場合だけでなく、賃貸へ移る選択もあります。建替えは今の建物を取り壊し、新しい建物を建てることです。修繕は傷んだ部分を直すこと、リフォームは改修して設備や住みやすさなどを改善することです。全面的な工事か部分的な工事かで、費用や住めない期間が異なります。
住替えには売買・賃貸の手続きと移動の費用、建替えには解体・建築・仮住まいなどの費用、改修には工事・設備や必要に応じた一時的な移動の費用があります。価格だけでなく、次の暮らしの通院・交通・維持費、安全性も同じ案に加えます。
売却額と手元に残るお金
住宅の売却額は、買い手から受け取る代金です。残債は、その住宅についてまだ返していないローン残高です。売却時には残債の返済や、仲介・登記などの売却諸費用が必要となるため、売却額が全部、次の住まいの自己資金になるわけではありません。
まず、売却の見込み額から残債と売却費用を差し引き、手元に残る額を試算します。売却益への税金が発生する場合にはその負担も加えます。見込み価格で売れると確定したわけではないので、価格が下がる案も別に確認します。売却額が残債と費用より少ない場合は、不足をどう用意するかや売却の条件を借入先等と確認する必要があります。
例:2,400万円の売却額から残るのは600万円
教材用の架空の住宅について、売却見込み2,400万円、売却時のローン残高1,700万円、売却費用100万円とします。売却に伴う税金は発生しないという仮定で、次の家の購入費用や仮住まい費用はまだ差し引いていません。
手元に残る額の試算=2,400万円−1,700万円−100万円=600万円
600万円のすべてを頭金にする前に、引越し、次の取得時費用、予備費などを別に確保します。売却額が2,200万円なら、同じ残債・費用の仮定では400万円になります。2,400万円の見込みを、確定済み資金として使い切る計画にしません。

図の内容を、文章と項目で確認する
- 今の家を売却・残債精算
- 必要なら仮住まい・引越し
- 次の家の取得費用・入居
- 対象工事・資金・助成条件を確認
- 必要な事前手続き→工事
- 完成・精算→住み始める
読み方:600万円は税金が発生しないなど本文の仮定に基づく額です。住替えと改修は代替の枝で、すべてを順番に行う意味ではありません。具体的な支払日と未確定の資金を計画で確認します。
リフォーム・バリアフリー化の資金
バリアフリー化は、移動や生活の妨げとなる段差などを減らし、使いやすくする改修です。手すり、段差解消、出入口や浴室・トイレの使いやすさなど、本人の体の状態や生活動線に合う工事を検討します。見た目を新しくする工事と、生活に必要な工事は目的が異なる場合があります。
必要な工事の範囲・単価・工期を見積書で確認し、追加工事、工事中の暮らし、予備費まで考えます。改修資金の借入を利用するなら、返済を毎年の家計へ戻します。財形住宅貯蓄の払出しや税の特例を使う場合も、対象工事と手続きの条件を満たすか確認します。
自治体等の助成は、条件を満たす工事などの費用を支える制度です。対象地域、対象者、工事、申請時期、予算などが異なります。工事前の申請や事前確認が必要な制度もあるため、工事を始めてから自動的に支給されるとは考えません。介護保険の住宅改修にも認定や対象工事などの条件があり、介護保険への加入だけで全工事費が支払われるものではありません。
まだ採用されていない助成は、確定した自己資金として差し引かず、助成がない場合の案も作ります。ここでは制度ごとの支給額を一律に置かず、対象の自治体や公的な窓口の情報を確認して計画へ入れます。

売却と購入の時期・仮住まい
今の家を先に売ると、売却額が分かったうえで次の住まいを計画できますが、次の家へ移るまでの仮住まいと複数回の引越しが必要となる場合があります。次の家を先に買うと、売却が遅れた間に新旧のローンや維持費が重なる場合があります。
建替えや大規模改修でも、工事中は住めない期間を見込む必要があります。解体・着工・完成・入居と支払日を並べ、どの時点で何の資金を用意するかを確認します。売却予定の額、借入の承認、助成の採用などが未確定なら、その時点に間に合う別案も検討します。
手元に残る額と、使える時期をセットで見ると、住替え・改修の計画を日々の暮らしへつなげられます。方法を選んだ後も、次の住居費と維持費を家計表へ入れ、長く払えるかを確認します。次のページでは老後の生活費と住まいの活用も考えます。
この節の要点:売却価格は、そのまま使える自己資金ではない。残債・費用・税を分け、次の住まいの費用、仮住まい、改修と助成の時期まで並べる。
この節の一次資料と基準日
教材の法令基準日:2026年4月1日。資料の確認日:2026年10月1日。契約や申請の前には最新の公式案内を確かめてください。
ここで確かめる
08の試験形式の問題・2問
本文と図で考えてから答えましょう。正答と理由は回答後に表示します。
回答は保存されません。