C1・第2部/3部
金融・経済・預貯金と金利
景気や金利の言葉から、預貯金・信託・金などの仕組みを順に学びます。商品名を覚えるだけでなく、何を持ち、いつどの通貨で受けるかを確認します。
法令基準日は2026年4月1日。金額・相場・利率は指定した架空例で、現在の相場や利益の保証ではありません。
閲覧位置と回答は保存されません。
05預貯金の種類
支払う日が違うお金を、同じ預金へ入れていいの?
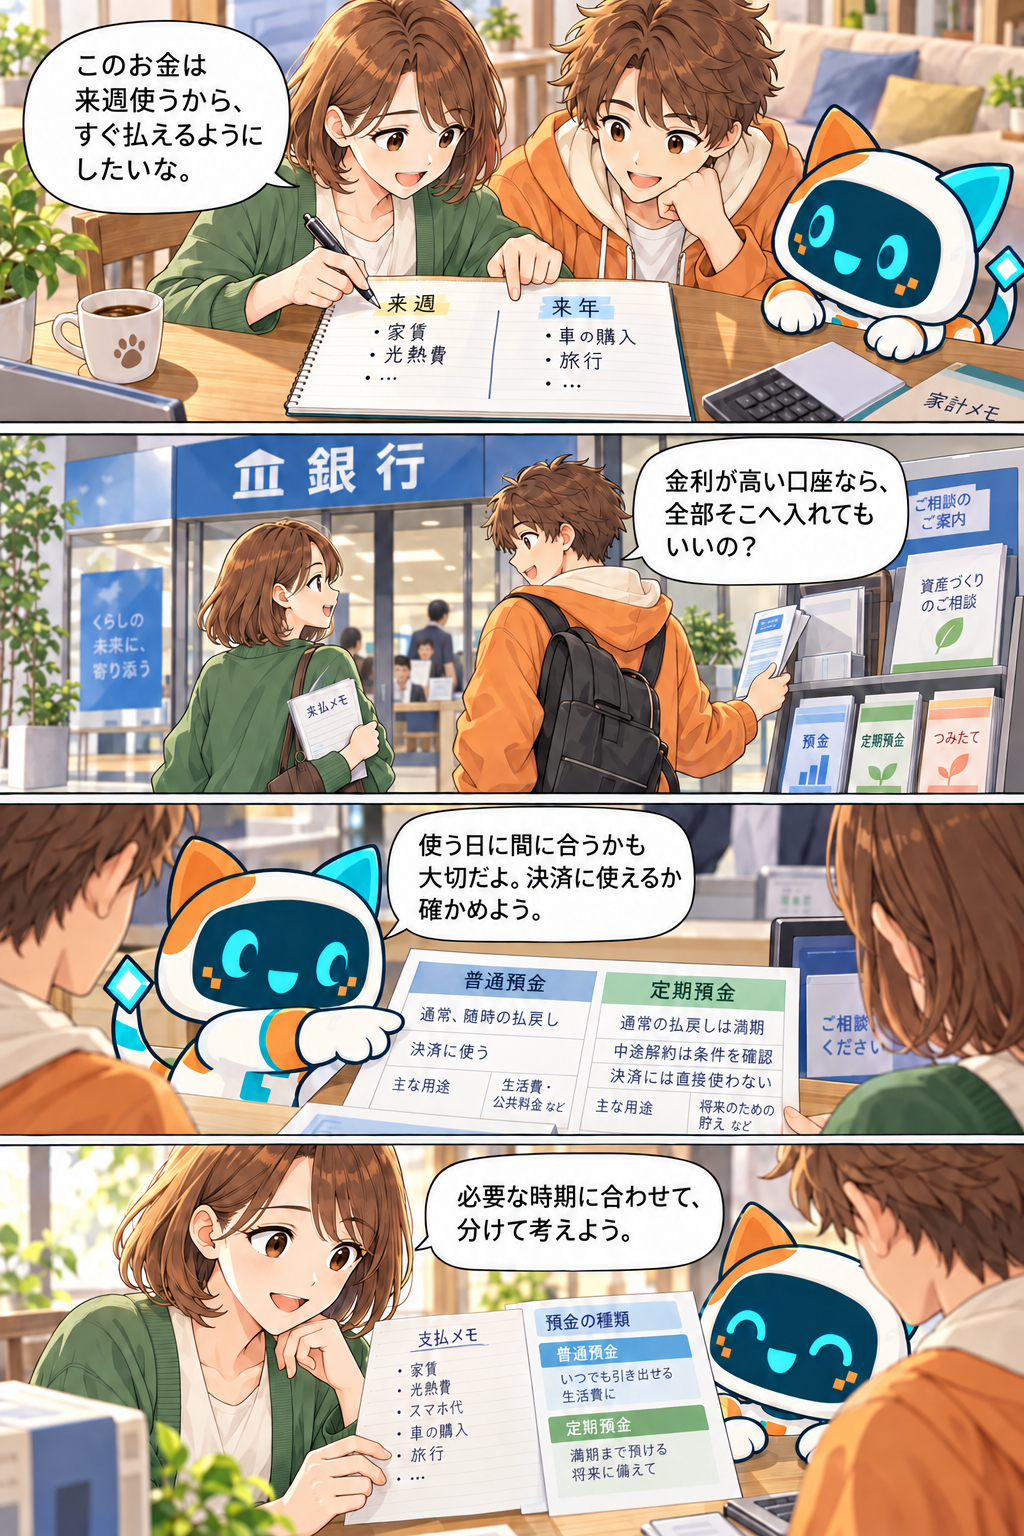
漫画の台詞を文章で読む
- ミオ:このお金は来週使うから、すぐ払えるようにしたいな。
- ハル:金利が高い口座なら、全部そこへ入れてもいいの?
- ビット:使う日に間に合うかも大切だよ。決済に使えるか確かめよう。
- ミオ:必要な時期に合わせて、分けて考えよう。
この場面から、何を確かめる?
来週の家賃と、三年後の引越し資金では、引き出す予定が違います。預金の種類は、金利だけでなく、入出金や決済の用途でも選び分けます。
預金は金融機関へ資金を預ける契約です。全商品が無利息・自由引出し・全額保護というわけではなく、通貨、期間、仕組みを確認します。
ここで使う言葉
- 預金・貯金
- 金融機関へ預けたお金。銀行等では預金、ゆうちょ銀行等では貯金という名称が使われる。例:普通預金と通常貯金は日常の入出金に使う。
- 流動性
- 必要なときに現金へ戻したり支払いへ使えたりする度合い。例:中途解約条件がある定期預金と日常の普通預金を比べる。
- 普通預金
- 一般に入出金、給与の受取、振込や自動支払いに使う預金。例:日常の支払口座。
- 当座預金
- 小切手・手形等の決済に使われ、一般に利息が付かない預金。例:事業の決済等。区別:普通預金の別名ではない。
- 定期預金
- 預入期間を決めて預ける預金。中途解約時の利率等は契約で確認する。例:満期1年の定期預金。
- 貯蓄預金
- 残高等に応じた金利条件があり、一般に給与受取や公共料金自動支払いには使えない預金。例:出入れはできても決済用途が普通預金と違う。
- 仕組預金
- デリバティブ等を組み合わせ、利率・満期・払戻通貨などに特別の条件がある預金。例:満期延長や外貨での払戻しを金融機関が選べる商品等。
引き出せるか、決済に使えるか、利息が付くかを分ける
普通預金は日々の支払い、当座預金は小切手・手形等の決済、定期預金は予定した期間の保管に使われます。貯蓄預金は一般に出入れ自由でも、給与の定期受取や公共料金の自動支払いには使えません。入出金の自由と決済機能は別の条件です。
通知預金は一定期間据え置き、その後も払戻しに事前通知等の条件を定める預金です。定額貯金は一定期間の据置き後に払戻しができ、最長の預入期間等を決めたゆうちょ銀行の商品です。実際の据置期間・払戻日・金利は、その商品説明で確かめます。名称だけで普通預金と同じ使い方とはしません。
半年複利は、半年ごとに生じた利息を元本へ組み入れ、次の利息の計算にも加えるしくみです。利率を見直す時期という意味ではありません。
代表的な商品条件を数字で比べてみます。三菱UFJ銀行の証書式通知預金の説明では、預入日から7日間は据置き、その後の払戻しは原則として2日前までの通知が必要です。ゆうちょ銀行の定額貯金は6か月間の据置き後に払戻しができ、最長10年間、半年複利で運用し、3年までは預入期間に応じて6か月ごとに適用利率が変わります。短い払戻条件を持つ商品と、長期の貯金では用途が違います。実際の通知方法・営業日の扱い・適用利率は各商品の契約資料で確かめます。
定額貯金の段階利率は、預けた時点の利率表を、払戻しまでの預入期間に応じて預入時へ遡って適用するしくみです。半年ごとに新しい市場金利へ見直す変動金利という意味ではありません。半年複利という利息の組入れ回数とも分けて読みます。
| 種類 | 使い方・条件 | 確認点 |
|---|---|---|
| 普通預金 | 日常の入出金・決済 | 付利・手数料・口座条件 |
| 当座預金 | 小切手・手形等の決済 | 一般に無利息 |
| 定期預金 | 満期を決める | 中途解約利率 |
| 貯蓄預金 | 残高に応じる金利等 | 給与受取・自動支払不可が一般 |
| 通知預金(上記の代表例) | 7日間据置き・原則2日前通知 | 払戻日・通知方法・営業日の扱い |
| 定額貯金(ゆうちょ) | 6か月据置き・最長10年・半年複利 | 3年までの段階利率と払戻可能日 |
固定金利と変動金利は、契約ごとに読む
固定金利の定期預金では、契約時に定めた金利が所定期間固定されます。Aさんが契約したときと、後でBさんが契約したときでは、その固定金利が異なることがあります。Aさんの既存契約の線まで、後の新規金利に合わせて動かしません。変動金利の商品は、定めた見直し時点や指標に従って率が変わります。
仕組預金は、高い表示金利の代わりに、中途解約できない、満期が延びる、外貨で返され円換算が減る等の条件を含むことがあります。単なる固定金利の定期預金と同じにしません。高金利だけで全資金を入れず、元本の通貨、払戻し、契約期間、預金保険の対象を確認します。
預金保険と為替・解約条件は別に確認する
要求払いは、預金者が払戻しを求めたときに支払う条件です。決済サービスは振込や口座振替など支払いに使う機能を指します。「無利息」だけで決済用預金になるのではなく、要求払いと決済サービスも備えるかを確認します。
無利息・要求払い・決済サービスを提供できるという三要件を満たす決済用預金は、預金保険制度で全額保護されます。一般の対象預金等は同一金融機関で預金者一人当たり元本1,000万円とその利息等が基本です。複数支店や普通・定期を別々に1,000万円とは数えません。
外貨預金は預金保険の対象外です。対象となる円預金でも中途解約時の利率等まで保証する制度ではありません。制度の詳しい範囲はC5で扱いますが、この節の用途判断では全額・自由引出し・無リスクという混同を避けます。
必要なお金を、使う日で分ける
引出し・振込・自動支払いが必要
満期まで置く? 中途解約はできる?
普通・定期・定額等の預け方と、引出しや決済の機能。
払戻通貨・満期延長・解約可否を読む。
預金という名称だけで、いつでも全額使えるとは決めない。
異なる開始時点の固定金利
固定は同じ契約の期間内という意味だと読む。
この例の条件
- Aさんの一年定期:契約時の年率0.6%。半年後のBさんの一年定期:年率0.8%。
- 両者とも契約期間内は固定。架空金利で、途中の条件変更はない。
- Aさんの契約は、定めた満期まで0.6%を保つ。
- Bさんは別の契約で0.8%を保つ。
- 新規の率が上がってもAさんの既存契約は0.8%へ変わらない。
Aさん0.6%、Bさん0.8%。それぞれの契約で固定。
固定金利は、すべての時期の利用者が同じ率になる意味ではない。
根拠:全国銀行協会・銀行預金の種類 ↗全国銀行協会・貯蓄預金 ↗預金保険機構・保護される預金 ↗ゆうちょ銀行・定額貯金商品説明書 ↗三菱UFJ銀行・通知預金規定(証書式) ↗
問題で確かめよう
回答は保存されません。
06単利と複利
利息にも利息が付くと、何が違うの?

漫画の台詞を文章で読む
- ハル:同じ一%でも、増え方が違うの?
- ミオ:次の年に、この利息も一緒に計算するんだよ。
- ハル:利率じゃなくて、掛ける額が変わるんだね。
- ビット:うん。利息をいつ組み入れるかも、一緒に確かめよう。
この場面から、何を確かめる?
一年後に付いた利息を使うか、そのまま次の運用へ回すかで、その後の計算の土台が変わります。単利と複利の違いは、利率の大きさではなく、どの金額へ利率を掛けるかです。
同じ元本・率・期間を並べて比べます。税や手数料、複利の回数が違う実商品を、表示年率だけで同じ結果になるとは決めません。
ここで使う言葉
- 元本
- 運用や貸付けの最初の資金で、利息等を含める前の額。例:20万円を預けるなら当初元本は20万円。
- 単利
- 当初元本を基準に利息を計算する方法。例:20万円・年1%なら一年の利息2,000円。
- 複利
- 生じた利息を元本へ組み入れ、その合計に次の利息を付ける方法。例:一年後の20万2千円へ次の1%を掛ける。
- 利息の組入れ
- 得た利息を次の利息計算の土台へ加えること。例:一年複利と半年複利では組入れ回数が違う。
- 年率・期間
- 一年あたりの割合と、実際に運用する長さ。例:半年なら単純な利息は年率に1/2年を掛ける。
単利は当初元本を土台にする
元本は最初に運用するお金です。利息は運用で受け取る金額、元利合計は元本と利息を合わせた金額です。単利では、前年の利息を元本に足さず、毎年当初の元本だけへ利率を掛けます。
単利の利息=元本×年利率×年数。元利合計=元本×(1+年利率×年数)。年1%は0.01へ直します。一年より短い期間では、半年を0.5年等とし、問題の指定に従います。日割りでは365日・366日等の基準日数や計算期間を確かめます。
利息を引き出して使う場合、その利息が次の計算へ加わらないことを確認します。元本の金額、計算期間、受取利息、元利合計は別の数字です。
複利は組み入れた利息にも利息が付く
一年複利では、n年後の元利合計=元本×(1+年利率)のn乗。「n乗」は同じ(1+利率)をn回掛ける意味です。二年なら元本×(1+率)×(1+率)。一年目の元利合計を二年目の土台にするので、正の同じ率なら単利より大きくなります。
半年複利なら、単純化した問題条件で半年あたりの率を年率÷2とし、半年の回数を数えます。元利合計=元本×(1+年率÷2)の2n乗。月複利も回数と各期間の率を合わせます。契約がどの方法かを読まず、一年複利へ置き換えません。
税・手数料と複利の回数をそろえる
実際の国内預金では、利息へ課税されると、再運用できる利息は税引後になります。元本保証の商品でも、物価上昇で購買力が落ちる可能性は別にあります。ここではまず税・費用なしの式を理解し、C5で税の分類へつなぎます。
端数処理は途中で丸めるか最後で丸めるかを指定します。指定のない実商品へ教科書の丸め方を当てはめません。試験では期間と複利回数、税の有無を先にメモし、答えが利息か元利合計かを確認します。
元本200,000円・年1%・期間2年。税・費用なし。
毎年、当初元本200,000円へ1%を掛ける。1年目2,000円/2年目も2,000円。
1年目の利息2,000円を元本へ足す。2年目は202,000 × 1% = 2,020円。
二年後に受け取る合計
200,000+2,000+2,000=204,000円
200,000+2,000+2,020=204,020円
複利の追加20円は、一年目の利息2,000円にも1%を掛けた結果。
同じ二年で単利と一年複利を比べる
増加額と元利合計を分けて読む。
この例の条件
- 当初元本20万円、年1%、二年。一年複利。税・費用なし、期間内の率一定。
- 2026年の架空の比較。途中・最終とも円未満端数なし。
- 単利=200,000×(1+0.01×2)=204,000円。
- 複利一年後=200,000×1.01=202,000円。
- 複利二年後=202,000×1.01=204,020円。差は20円。
単利204,000円、複利204,020円
複利の利息4,020円を元利合計204,020円と区別。
問題で確かめよう
回答は保存されません。
07利率・利息・利回り
「年率」と「一年あたりの儲け」は、同じなの?

漫画の台詞を文章で読む
- ハル:この数字だけで、儲けが大きい方を選べるの?
- ミオ:最後に戻る額と費用も、確かめてみよう。
- ビット:同じ投資額と期間で比べるんだよ。
- ハル:利息の額と、収益の割合を分ければ読めそう。
この場面から、何を確かめる?
表示利率は利息を決める割合でも、購入費用や売却差額まで含む収益の割合とは限りません。収益率を比べるには、払ったお金と受けたお金、運用期間をそろえます。
利率、利息、利回りは似た名前ですが、それぞれ割合、金額、投資額に対する収益の割合です。税・費用を含むかも確認します。
ここで使う言葉
- 利率
- 利息等を計算する基準額に対する割合。年率等の期間表示を伴う。例:元本100万円の年利率1%。
- 利息
- 貸付けや預金等から得るお金の額。例:100万円×1%=一年1万円。
- 利回り
- 投資した額に対する収益の割合。売却差益等を含むか、計算方法と期間を確認する。例:年間収益3万円÷投資額100万円=3%。
- 売却損益
- 売った額と購入に使った額等の差。例:100万円で買い108万円で売ると費用なしなら8万円の差益。
- 税引前・税引後
- 収益から税を差し引く前・差し引いた後。例:税引前1万円と税引後の受取利息は別。
- 償還・最終利回り
- 償還は債券の満期等に元本が返されること。最終利回りは購入から償還までの利息と償還差損益を含む年平均の投資収益率。例:毎年の利息に加え、購入価格と償還額の差も収益へ入れる。区別:表面利率は額面に対する利息の割合。最終利回りは購入額を基準にする。
分子が何の収益か、分母が何の元本かを確認する
債券の額面は、その債券の利息や満期の元本返還の基準になる金額です。表面利率は額面に対する年間利息の割合、償還は満期等に元本を返すことです。額面と実際の購入価格が異なれば、表面利率と購入額に対する利回りも異なります。
年利率は元本等へ利息を付ける割合です。一方、利回りでは投資期間の利息や分配、売却・償還時の損益等を含め、投資した金額と比べます。債券では額面へ付く表面利率と、実際の購入価格を基準にする利回りが異なることがあります。具体的な債券の式はC2で扱います。
収益の金額をそのまま%と呼びません。1万円の収益でも、元本10万円なら10%、元本100万円なら1%。分子・分母を同じ通貨と単位へそろえます。
一年間の単利の利息は、元本×年利率で求めます。%は100分の1なので、0.5%は0.005です。税・費用なしで20万円を年0.5%で一年運用すると、利息は200,000円×0.005=1,000円。0.5%という割合と1,000円という金額を入れ替えません。
期間全体の率と、年平均を分ける
単純な年平均利回りの模式計算は、期間全体の収益÷投資額÷年数×100です。毎年の受取収益と最後の売却差額を先に足します。四年で12%という期間全体の率を、年12%とはしません。
この単純平均は複利の年率を逆算する方法ではありません。収益を途中で再投資するか、時点が異なるかで、より厳密な計算は変わります。ここでは問題で指定する単純な平均に従います。年率と年平均、実効的な複利年率を名前だけで同じにしません。
債券を満期まで持つときの単利の最終利回りも同じ順序です。毎年の利息+(償還額−購入額)÷残り年数、で一年あたりの収益を求め、購入額で割って100を掛けます。途中の再投資・税・費用はここでは考えません。償還までの年数と購入価格を、表面利率の分母である額面へ置き換えないことが大切です。
手取りの比較では費用・税を差し引く
購入時費用、保有中費用、売却時費用があれば、収益へそれぞれ反映します。税前の高い表示率が、そのまま税後の利益ではありません。元本から手数料を払うのか、別途追加支出するのかも設問に従います。
利回りが高い商品は信用・価格・為替・流動性など条件が異なる可能性があります。見込みの利回りは確定した受取額の保証ではありません。目的と必要日、損失への許容度を次の節でも確かめます。
同じ取引を、割合と金額に分ける
年1%
100万円 × 1% × 1年 = 1万円
利回り:何を得た額に含めるかを指定
利率の基準額と購入額が異なれば同じ割合ではない。利率1%・利息1万円は元本100万円、一年単利、税・費用なしの場合。
売却差益も含めた年平均
利息だけでなく投資期間全体の収益を使う。
この例の条件
- 2026年の架空例。100万円で買い、四年間に毎年1万円ずつ受取り、最後に108万円で売却。
- 税・費用・再投資なし。単純年平均利回りを求める。端数なし。
- 受取収益=1万円×4年+(108−100)万円=12万円。
- 期間全体の収益率=12÷100×100=12%。
- 単純年平均=12%÷4=3%。
単純年平均利回り3%
受取年額1万円だけを使う1%とは違う。複利年率を求めた数字でもない。
根拠:全国銀行協会・金利と利息 ↗日本取引所グループ・債券 ↗
問題で確かめよう
回答は保存されません。
08信託のしくみ
財産を「信託する」と、お金は誰が管理するの?

漫画の台詞を文章で読む
- ミオ:託す人と、受け取る人は別でもいいんだね。
- ハル:銀行が管理するなら、預金と同じなの?
- ビット:管理の仕組みと、元本を補う条件は別だよ。
- ハル:役割を一つずつ読むと、契約の違いが分かるんだね。
この場面から、何を確かめる?
財産を持つ人、管理する人、利益を受ける人が、同じとは限りません。信託は決めた目的のため、財産の管理・処分を託す仕組みです。
銀行へ任せるという言葉だけで預金と同じと決めません。何を託し、何で返され、誰が運用を判断し、元本補填の契約があるかを読みます。
ここで使う言葉
- 信託
- 一定の目的に従い、受託者へ財産を移すなどして管理・処分を託す仕組み。例:管理する人と利益を受ける人を契約で定める。
- 委託者
- 財産を信託する人。例:信託銀行へお金を託す企業や個人。
- 受託者
- 信託目的に従い財産を管理・処分する人。例:信託銀行等。
- 受益者・受益権
- 信託から利益等を受ける人と、その利益等を受ける権利。例:委託者本人を受益者にする自益信託。
- 分別管理
- 信託財産を受託者自身の財産や他の信託財産と区別して管理すること。例:受託者の財産と別に管理する。区別:運用損失を補う保証とは別。
- 元本補填
- 契約上の対象に従って元本の損失を補うこと。すべての信託に付くわけではない。例:補填契約のある金銭信託と実績配当型を区別。
- 有価証券
- 株式・債券・投資信託の受益証券など、出資や貸付等に関する財産上の権利を表す証券や、法令によりそれとみなされる権利です。例:株式や国債を、普通預金・定期預金などと区別して、その権利と価格変動等を確認します。区別:紙の証券が発行されていない株式等の権利も含まれる場合があります。預貯金を含む金融資産すべてと同じ意味ではありません。問題の資料で投資信託と有価証券が別掲された場合は、資料の区分に従って読み、二重に加算しません。
三者の役割を、財産と利益の向きで確認する
委託者が財産を信託し、受託者が目的に従って管理・運用・処分し、受益者が収益や返還等の利益を受けます。委託者と受益者が同じ自益信託も、別人の他益信託もあります。三つの役割があることと、必ず三人の別人が必要なことは違います。
受託者は信託財産を自分の固有財産と分けて管理します。この分別管理等による財産の独立性と、資産の市場価格が下落しないことは別です。損失が出る運用まで安全な預金へ変わる仕組みではありません。
分類は、別々の軸で読む
金銭信託は金銭を託し、原則金銭で返す仕組みです。信託する財産には有価証券、不動産などもあります。何を託すかと、終了時に何で交付するかを分けます。運用方法を委託者が具体的に決める特定、範囲等を指定する指定、受託者へ委ねる指定のない形も区別します。
複数の委託者の財産をまとめて運用する合同運用と、一つの信託を単独で運用する単独運用は運用のまとまり方です。合同だから必ず元本保証、単独だから必ず利益が高いとは言えません。分類名はそれぞれ違う問いへの答えです。
金銭信託にも、元本補填の有無がある
元本補填は、契約の条件に従って運用損失などによる元本の不足を補うことです。実績配当は運用結果に応じた利益等を受ける仕組みで、運用が悪ければ損失も生じ得ます。分別管理は信託財産を受託者自身の財産と分けて管理することで、運用する株式等の値下がりをなくす保証ではありません。
金銭信託には元本補填契約のあるものと、補填のない実績配当型があります。実績配当型では運用結果に応じて損失が生じる場合があります。予定配当率が示されても、それがすべての元本や利益の保証とは限りません。
一定の元本補填契約のある金銭信託は預金保険の対象となり、一般預金等と同じ金融機関で合算する保護限度等を確認します。実績配当型の全信託が対象になるわけではありません。中途解約や手数料、受託者の義務は契約で読みます。C3の投資信託やC1第11節の特金・ファントラも、信託という共通名だけで同じ保護としません。
財産を託す関係
委託者 → 受託者:目的を定めて財産を託す
自分の財産などと分別して、信託目的に沿って扱う。
利益や返還を受ける関係
受託者 → 受益者:契約に従い収益・返還等を渡す
委託者と受益者が同じ人の信託もある。分別管理は元本保証を意味しない。
役割が重なる信託の資料
役割名から人数を決めず、資料で読む。
この例の条件
- 2026年の架空資料。A社が資金を信託銀行Bへ託し、運用収益と終了時の返還をA社が受ける。
- 元本補填契約なし。特別の補償等はない。金額計算はしない。
- 財産を託すA社が委託者。
- 管理するBが受託者。
- 利益を受けるA社が受益者でもある。元本補填なしなので運用損失の可能性を確認。
A社は委託者兼受益者、Bは受託者
役割は三つでも当事者はこの例で二者。
根拠:信託協会・信託の分類 ↗信託協会・信託の基本 ↗信託協会・金銭信託 ↗金融商品取引法・2026年4月1日施行版 ↗日本取引所グループ・1-1.証券とは①~金融市場~ ↗
問題で確かめよう
回答は保存されません。