C3・第1部/3部
投資信託・外貨・金融商品の基本
投資信託は、誰が運用し、どの資産を持ち、どこで費用を引くかを順に読むと仕組みがつながります。基準価額、口数、個別元本、分配金はそれぞれ違う数字で、同じ口数と時点にそろえることが計算の出発点です。
このレッスンでは、ETF・REIT、外貨建商品、保険の貯蓄機能まで比較します。表示された利率や分配額だけでなく、信用・価格・為替、換金時期、税・費用、保証される対象を確認します。例と問題の金額は学習用の架空条件で、制度の基準日は2026年4月1日です。
閲覧位置と回答は保存されません。
01投資信託の運営
窓口で買った投資信託を、窓口の銀行がそのまま保管・運用しているとは限りません。誰が何をする商品かを見ます。

漫画の台詞を文章で読む
- ハル:銀行で買ったら、銀行が運用するの?
- ミオ:名前が三つあるね。役割も違うのかな。
- ビット:運用会社が決めて、信託銀行が財産を管理するよ。販売会社は窓口なんだ。
- ハル:分けて守ることと、値下がりしないことは別なんだね。
この場面から、何を確かめる?
ハルが投資信託の仕組みを示す案内を開きます。ミオが『買う場所と運用する会社の名前が違うね』と気付き、ビットが資金の流れと指図の流れを別々にたどります。
ここで使う言葉
- 投資信託
- 多くの投資家から集めた資金をまとめ、定めた方針で専門家が運用し、その成果を持分に応じて投資家へ帰属させる仕組み。例:一つのファンドが多くの株式や債券を組み入れる。区別:銀行で買っても預金ではなく、元本は保証されない。
- 委託者
- 一般的な契約型投資信託で、運用を決めて指図する運用会社。例:どの株式を何株買うかを受託者へ指図する。
- 受託者
- 信託財産を保管・管理し、運用指図に従って売買などを実行する信託銀行。例:自社の財産と分けて信託財産を管理する。
- 受益者
- 投資信託の持分を持ち、運用による利益・損失が帰属する投資家。例:投資家の保有口数に応じて運用成果を受ける。
- 分別管理
- 投資家の信託財産を、管理する会社自身の財産などと区別して保管・管理すること。例:信託銀行が破綻しても、その銀行の財産と信託財産を混ぜない。区別:運用損失を補って購入額を返す元本保証とは違う。
資金をまとめ、持分に応じて成果を受ける
投資信託(ファンド)は、多くの投資家の資金をまとめ、あらかじめ示した方針に従って株式や債券などへ投資する仕組みです。投資家が直接すべての銘柄を選ばなくても、専門家による運用や複数資産への分散を利用できます。ただし、専門家が運用しても損失がなくなるわけではありません。値上がりも値下がりも投資家の持分に応じて帰属します。
投資信託の持分を数える単位は『口』、持分を持つ投資家は受益者です。ファンド全体のうち20%の口数を持っていれば、その時点の受益者に帰属する純資産の20%に対応します。純資産は、保有資産の時価などから費用や負債を差し引いた額です。銀行で購入した投資信託でも、販売銀行に預けた預金と同じ商品にはなりません。
販売・運用・保管は別の役割
ここでは日本で一般的な契約型投資信託を扱います。販売会社は証券会社や銀行などで、購入・換金の受付、口座管理、分配金や償還金の受払いの窓口です。投資先を決める運用会社は法律上の委託者で、経済や企業を調べ、信託銀行に売買を指図します。販売会社というだけで、そのファンドの運用方針を自由に決める役割になるわけではありません。
信託銀行は受託者として信託財産を保管・管理し、運用会社の指図に従って売買などを実行します。投資家は受益者として運用成果を受けます。『委託者=運用会社』『受託者=信託銀行』『受益者=投資家』を、似た漢字だけでなく仕事内容から区別します。受益者の権利は、一般に振替口座簿という電子的な帳簿に記録されます。
財産の保全と元本保証を分ける
信託銀行は、信託財産を自社の財産と区別する分別管理を行います。販売会社・運用会社・信託銀行自身が破綻したことだけを理由に、分別された信託財産がその会社の借金の支払いに使われる仕組みではありません。他社へ引き継ぐ、あるいは繰上償還するなどの手続は状況によります。窓口の破綻と、投資先企業の破綻による資産価値の下落も別です。
分別管理は、運用の値下がりを穴埋めして購入額を戻す元本保証ではありません。例えばファンドの純資産が市場変動で1割下がれば、持分に対応する価値も1割下がります。その後に管理会社が破綻して財産が保全・移管されても、下がる前の資産額へ戻るとは限りません。会社固有の破綻から資産を分ける仕組みと、市場・信用のリスクを区別します。
① 購入資金:受払いの窓口を通る
購入資金を出す。
申込・口座・受払いの窓口。
信託銀行(受託者)が保管・管理する。
② 運用の指図:別の矢印
運用会社(委託者) → 信託銀行(受託者):投資する内容を指図。銀行が指図に従い実行。
③ 運用の成果:窓口を通じて投資家へ
信託財産 → 投資家(受益者):口数・契約に応じた分配や換金等。
信託財産と別の箱で管理。
市場変動等で変わる。分別管理から値下がり補填への矢印はない。
持分の割合と値下がり後の価値
財産が保全されても、運用による価値の変化は残る。
この例の条件
- 2026年の架空ファンド。受益者全体の純資産は500万円、ハルの持分は10%。
- 市場変動で純資産が475万円へ下落。口数の増減・分配・税・追加費用はない。
- 最初の持分価値500万円×10%=50万円。
- 下落後475万円×10%=47万5,000円。
保全・移管される持分の価値は、この条件では47万5,000円。
分別管理だけで最初の50万円へ戻る計算にはなりません。
根拠:資産運用業協会 投資信託とは ↗資産運用業協会 投資信託の安全性 ↗
問題で確かめよう
回答は保存されません。
02投資信託の分類
『公募』『株式』『追加型』は、どれか一つを選ぶ名前ではありません。違う問いへの答えなので、一つの商品に併記されます。
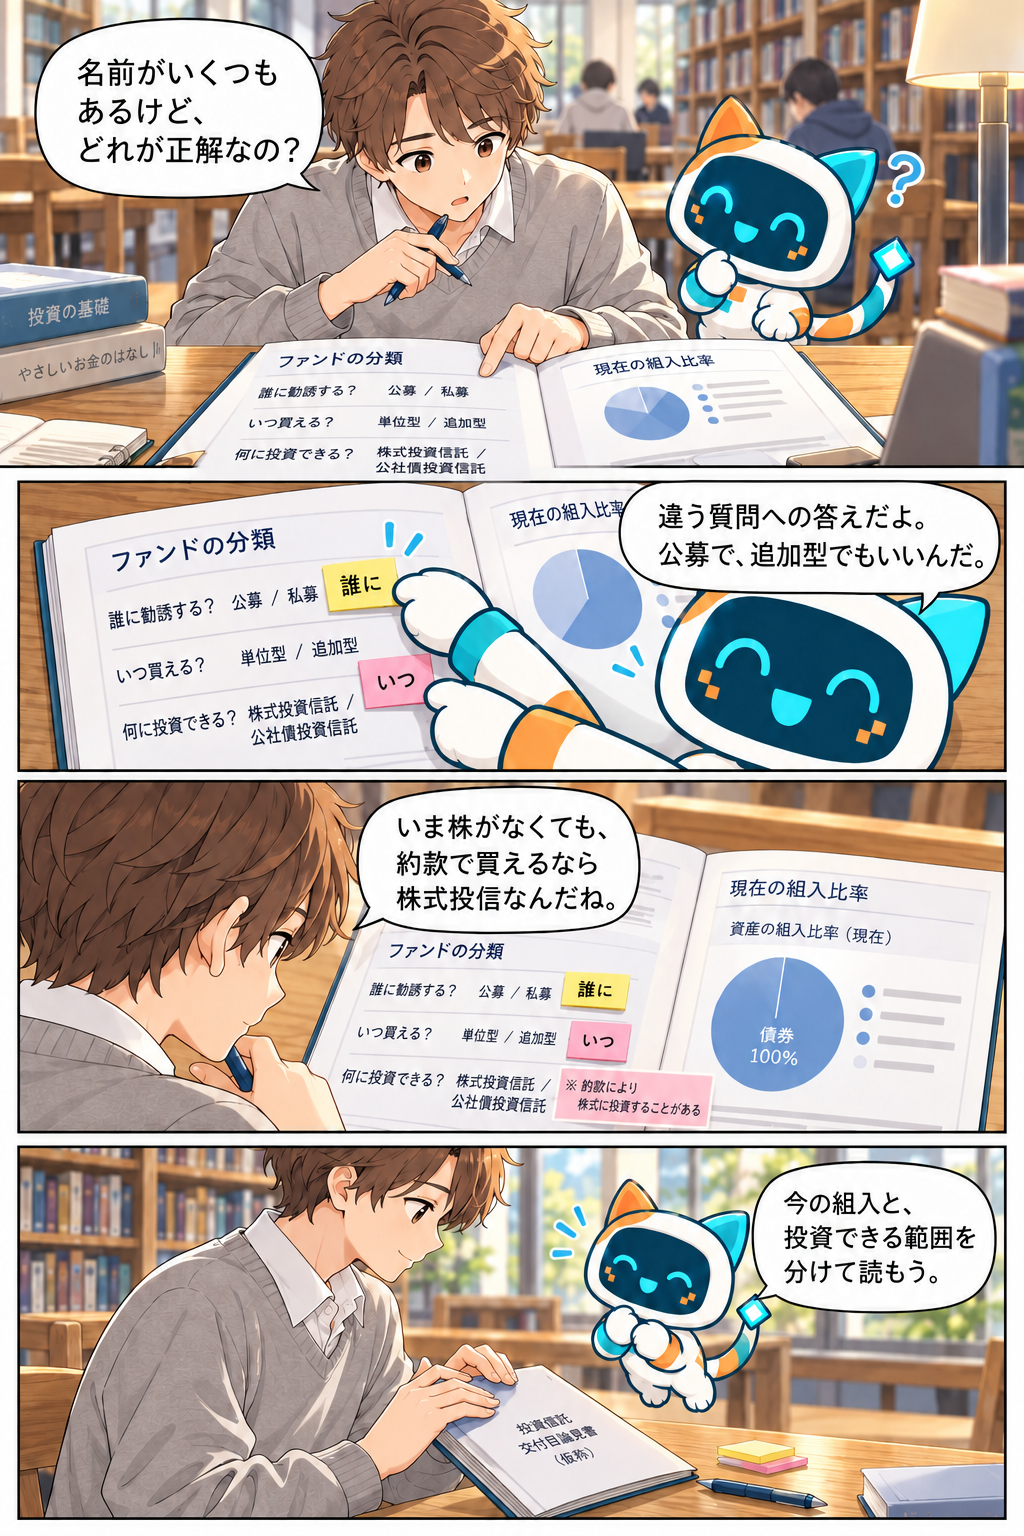
漫画の台詞を文章で読む
- ハル:名前がいくつもあるけど、どれが正解なの?
- ビット:違う質問への答えだよ。公募で、追加型でもいいんだ。
- ハル:いま株がなくても、約款で買えるなら株式投信なんだね。
- ビット:今の組入と、投資できる範囲を分けて読もう。
この場面から、何を確かめる?
図書館で投資信託の説明書を読むハルは、名前の後ろに分類がいくつもあることに戸惑います。ビットが『誰が買える?』『いつ買える?』『何に投資できる?』の見出しを順に付けます。
ここで使う言葉
- 公募
- 多数の投資家に取得させることを目的に募集すること。例:一般の投資家向けに広く募集する投資信託。区別:株式に投資するか、追加購入できるかとは別の分類。
- 私募
- 特定の機関投資家など、限定された相手に取得させる募集。例:限られた対象へ勧誘するファンド。
- 追加型
- 設定された後も、原則として追加購入できる投資信託。例:運用開始後に新たな投資家も購入できる。
- 単位型
- 当初の募集期間だけ購入でき、その後の追加購入をしない投資信託。例:募集期間終了後は既存の資金で運用する。
- 投資信託約款
- 運用対象や仕組みなどを定めた契約の条件。例:株式を組み入れてよいかを確認する。
誰に募集するか、いつ購入できるか
公募は、多数の投資家に取得させることを目的に募集する方法です。私募は、機関投資家などの限定した対象や少数の投資家に取得させる方法です。勧誘する相手や開示などのルールが異なるため、『私募だから株式へ投資しない』とは判断できません。公募・私募は募集の対象の軸です。
単位型は、運用を始める当初募集期間だけ購入できる型です。追加型は、運用開始後も原則として追加購入できる型です。追加型では新しい購入や解約で総口数が変わり得ますが、それだけで既存投資家の1口の価値が同じ割合で増えるという意味ではありません。単位型・追加型は購入できる時期の軸なので、公募か私募かとは別に読みます。
株式投信かどうかは約款で判断する
投資信託約款は、そのファンドの投資対象や運用などの条件を定める契約です。約款で株式に投資できるものを株式投資信託、株式に投資しないものを公社債投資信託と区分します。公社債は国・地方公共団体や企業などが発行する債券です。現在の組入資産が債券だけでも、約款で株式への投資を認めていれば株式投資信託です。
この区分は、今日の組入比率や商品名に『株』という字があるかだけで決めません。公社債投資信託には、約款上の株式投資を認めません。一方、株式投資信託では株式に必ず全額投資する必要があるわけではなく、債券などを中心に運用する商品もあります。法的な投資可能範囲と、その時点の運用実態を分けます。
契約型・会社型と払い戻しの軸
契約型は、運用会社と信託銀行などの信託契約によって組成し、投資家が受益権を持つ形です。会社型は、投資を目的とする投資法人を設立し、投資家が投資口を取得して出資する形です。日本では一般の投資信託に契約型が多く、J-REITと呼ぶ不動産投資法人は会社型の代表です。募集対象や株式への投資可否とは、別の運営形態の軸です。
オープンエンド型は運用中の払い戻しに原則応じ、クローズドエンド型は運用中の払い戻しに応じない型です。払い戻しとはファンド側に持分の換金を求めることで、市場に上場された商品を別の投資家へ売ることとは異なります。また、一定の期間だけ解約できないクローズド期間がある商品もあります。追加購入の可否と中途換金の可否を、同じ条件だと決めつけません。
一つの商品を三つの別の軸で読む
契約型は、運用会社と信託銀行の信託契約を通じて投資家が受益権を持つ形です。会社型は投資法人という会社へ投資家が出資し、投資口を持つ形です。まず、資料が信託契約による仕組みなのか、投資法人への出資なのかを読み、形態を判定します。
単位型は当初の募集期間にだけ購入でき、追加型は設定後も追加募集により購入できる型です。追加で資金を集めることができるかという購入時期の軸を、契約型・会社型という運営形態の軸と分けます。
株式投資信託は約款上、株式へ投資できる型です。公社債投資信託は約款上、株式へ投資できない型です。現在株式を一つも保有せず債券だけで運用していても、約款が株式への投資を認めていれば株式投資信託に分類します。したがって『信託契約で運営、当初募集だけ、約款では株式へ投資可能』なら、契約型・単位型・株式投資信託という三つの分類が同時に成り立ちます。
| 確認する問い | 分け方 | 架空ファンドX |
|---|---|---|
| 誰に募集する? | 公募/私募 | 公募 |
| 設定後も買える? | 単位型/追加型 | 追加型 |
| 約款で株式投資が可能? | 株式投信/公社債投信 | 株式投信:可能 |
| どんな仕組みで組成? | 契約型/会社型 | 契約型 |
| 運用中に払戻しをする? | オープンエンド/クローズドエンド | その払戻条件を別に確認 |
Xの現在の債券比率100%と、約款で株式投資が可能であることは両立する。分類は一つ選ぶだけではなく、独立した問いを重ねる。
債券だけ持つ商品を、約款から分類する
現在の資産構成と法的な投資可能範囲は別。
この例の条件
- 2026年の架空ファンドXは、一般に広く募集され、設定後も購入できる。
- 運用会社と信託銀行の信託契約で組成。約款は株式へ投資可能。現在の組入は債券100%。
- 広く募集するので公募。設定後も買えるので追加型。
- 約款で株式投資可能なので株式投資信託。信託契約で組成するので契約型。
公募・追加型・株式投資信託・契約型。
債券100%という現在の組入から、公社債投信と決めません。
根拠:資産運用業協会 制度上の種類 ↗資産運用業協会 J-REITの仕組み ↗日本FP協会・公式原問12 ↗
問題で確かめよう
回答は保存されません。
03投資対象と運用方針
国内か海外か、株式か債券か、何を目指す運用か。それぞれ別の条件なので、名前の印象だけではリスクを読めません。
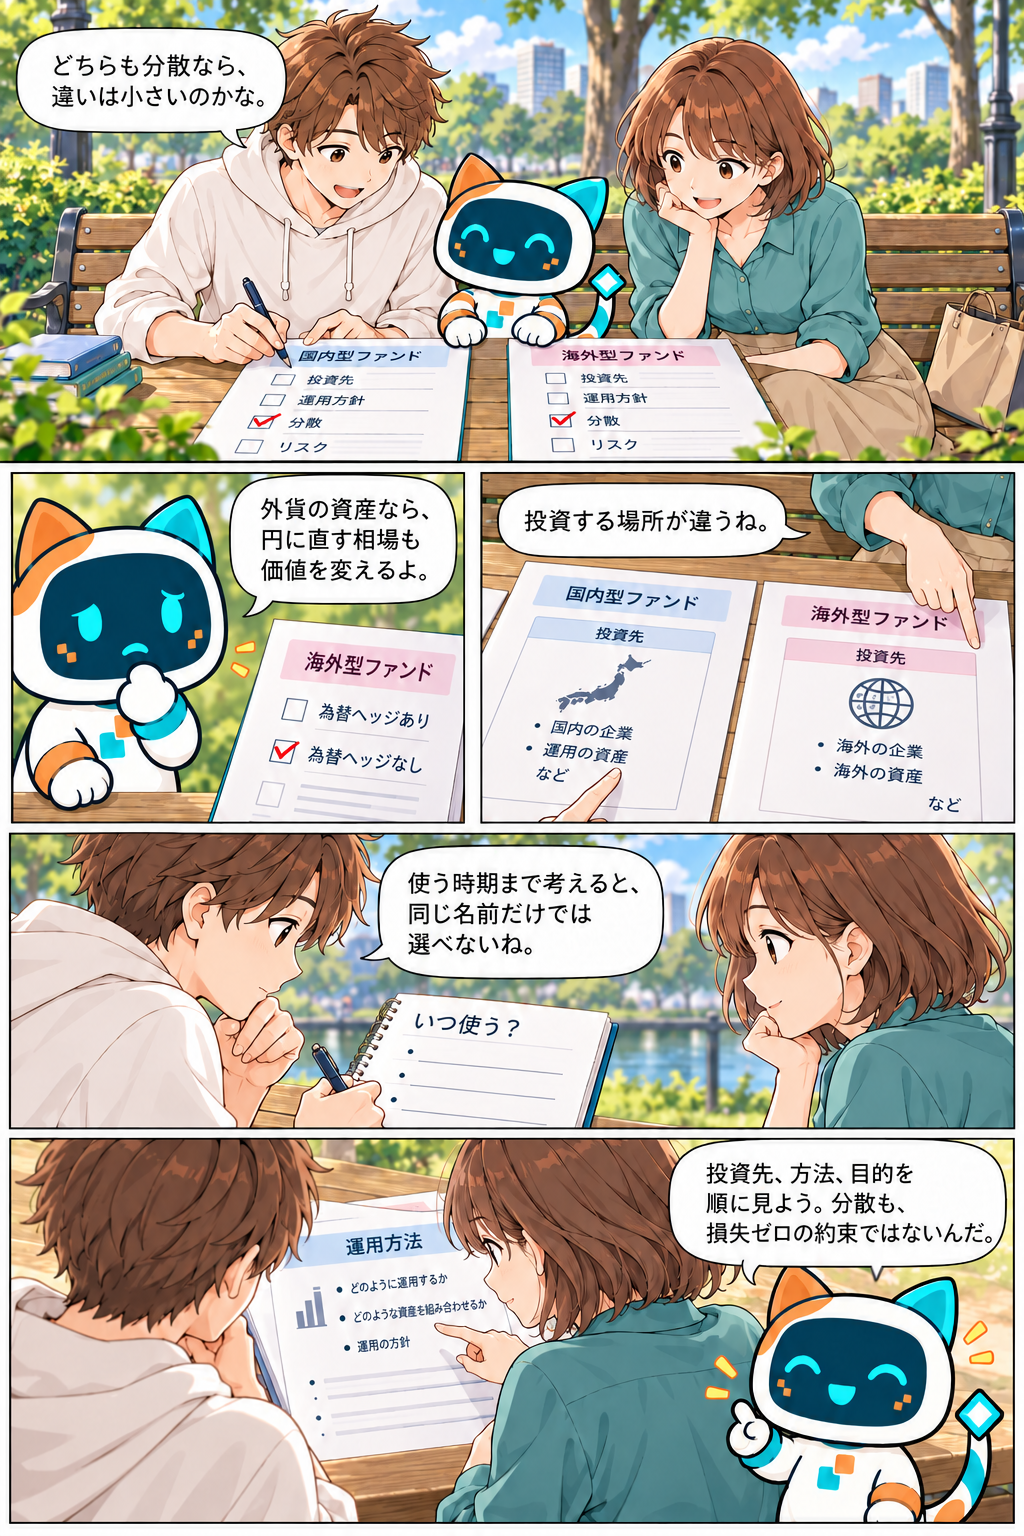
漫画の台詞を文章で読む
- ハル:どちらも分散なら、違いは小さいのかな。
- ミオ:投資する場所が違うね。
- ビット:外貨の資産なら、円に直す相場も価値を変えるよ。
- ハル:使う時期まで考えると、同じ名前だけでは選べないね。
- ビット:投資先、方法、目的を順に見よう。分散も、損失ゼロの約束ではないんだ。
この場面から、何を確かめる?
公園のベンチでハルとミオが二つの架空ファンドの案内を並べます。ハルが『どちらも分散なら同じ?』と尋ね、ビットが投資先、運用の方法、使う時期の順に見ていきます。
ここで使う言葉
- ベンチマーク
- 運用成績の比較の物差しとなる株価指数など。例:国内株式ファンドがTOPIXと運用成果を比較する。
- パッシブ運用
- ベンチマークの動きに連動した成果を目指す運用。例:指数に連動するインデックスファンド。区別:元本保証や指数との完全な一致を約束する意味ではない。
- アクティブ運用
- 調査や選択によってベンチマークを上回る成果などを目指す運用。例:企業を調べて組入銘柄を選ぶ。
- グロース運用
- 企業の将来の売上や利益などの成長性を重視する銘柄選択。例:市場平均より高い増益を見込む企業を選ぶ。
- バリュー運用
- 企業の利益や資産などに比べて株価が割安と考える銘柄を選ぶ運用。例:低いPERやPBRなどと企業の実態を調べる。
- MMF
- Money Management Fund。公社債や短期金融商品を中心に運用する公社債投資信託。例:日々決算する短期の資金運用。区別:預金や元本保証商品ではない。
- MRF
- Money Reserve Fund。証券総合口座の資金の待機先にも使われる公社債投資信託。例:安全性の高い短期金融商品などを中心に運用する。区別:MMFとともに、仕組みが投資信託である点を確認する。
投資先の資産と地域を読む
この節では、口数当たりの純資産価値を基準価額といいます。純資産はファンドが持つ資産から負債を差し引いた価値で、投資先の値動きなどにより変わります。
投資信託は、国内・海外・内外のどの地域へ投資し、株式・債券・不動産などのどの資産から収益を得るかで分類できます。主に株式へ投資するもの、主に債券へ投資するもの、複数資産を組み合わせるバランス型などがあります。商品分類は主な収益源を示すもので、現在の組入比率や約款上の投資可能範囲は説明書で別に確認します。
国内の円建MMFはMoney Management Fund、MRFはMoney Reserve Fundの略です。公社債や短期金融商品を中心に運用し、日々決算する公社債投資信託の名称・仕組みとして学びます。MRFは証券総合口座の待機資金の運用にも使われますが、具体的な取扱いは口座や商品ごとに確認します。安全性や換金性を重視していても、投資信託なので元本保証ではありません。外貨建MMFのMMFはMoney Market Fundで、国内円建MMFと名称・通貨・商品の条件を同一に扱いません。外貨の商品には円への換算による為替変動も加わります。
国内円建MMFにはすでに償還された代表例があります。公式の償還記録では、野村MMF(愛称ひまわり)は2016年8月31日、ダイワMMFは2016年10月31日に信託を終了しています。この節で名称や歴史的な仕組みを学ぶことは、現在その商品を購入できるという案内ではありません。これらの例だけから全市場の現在の取扱いを断定せず、購入を検討する場合は最新の販売状況と交付資料を個別に確認します。
指数を追う運用と、上回る運用
ベンチマークは運用成績を比べる物差しとなる指数などです。パッシブ運用は、そのベンチマークに連動する成果を目指します。代表がインデックスファンドです。アクティブ運用は、調査や銘柄選択などでベンチマークを上回る成果を目指します。上回るという目標が、必ず上回るという結果の約束ではありません。
一般にアクティブ運用には調査や選択の費用がかかりやすいですが、具体的な費用は商品ごとに確認します。パッシブでも費用がゼロとは限らず、費用や現金の保有、運用上の制約などで指数と成績がずれることがあります。どちらの方式も市場が下がれば損失を受け得るため、運用方式を元本保証の有無と取り違えません。
成長性・割安さと、調べる順序
グロース運用は、売上や利益の伸びなど将来の成長性に着目して銘柄を選ぶ方法です。バリュー運用は、企業の利益や資産などから考える価値に比べ、株価が割安と判断する銘柄を選ぶ方法です。成長率が高いことと、株価が割安なことは別の判断軸で、どちらも将来の値上がりを保証しません。PERはPrice Earnings Ratio、株価収益率で、株価を1株当たり利益で割る倍数です。PBRはPrice Book-value Ratio、株価純資産倍率で、株価を1株当たり純資産で割る倍数です。どちらも割安さを検討する資料の例ですが、分母が違います。
トップダウン・アプローチは、経済・金利・為替などの大きな環境を先に予測し、国・資産・業種への配分から個別銘柄へ進む方法です。ボトムアップ・アプローチは個々の企業を先に分析し、選んだ銘柄を積み上げる方法です。調べる順序の違いであって、グロース・バリューという銘柄の特徴の違いとは別です。一つの運用に複数の分類が当てはまる場合があります。
何のため、いつ使う資金か
運用目的には、値上がりによる資産の成長を重視するもの、利息や配当などの収入を重視するもの、価格の安定を重視するもの、複数の目的を組み合わせるものがあります。収入を重視する商品でも、分配が毎回利益だけから出る、あるいは分配額が保証されるとは限りません。成長や安定という名称だけで、購入額が守られると判断しません。
分散は、一つの会社や資産の値下がりの影響を抑えるために投資先を分ける方法です。少額で分散や専門運用を利用できることは投資信託の利点ですが、同時に下がる資産が多ければ損失は生じます。数か月後の確定した支払いに使う資金と、長期間使わない資金では、受け入れられる値下がりや換金待ちの条件も違います。
信用・価格・金利・為替の原因を区別する
価格変動リスクは、組み入れた株式や債券などの市場価格が変わる可能性です。信用リスクは、投資先の国や企業が約束した利息や償還を払えなくなる可能性です。金利変動リスクでは、一般に市場金利が上がると既発の固定利付債券の価格が下がり、債券を組み入れたファンドの価値にも影響します。固定債券の約定利息を市場金利と同じように変える話ではありません。
為替変動リスクは、外国通貨の資産を円に換算する相場が変わる可能性です。1ドル120円から110円への円高なら、同じドル額の円価値は減ります。円で購入する国内籍ファンドでも、海外の外貨資産を持てば為替の影響を受け得ます。為替ヘッジはその影響を抑える取引ですが、すべてのリスクを消す保証ではなく、費用もあり得ます。必要なときに希望条件で換金しにくい流動性のリスクや、投資先の国の政治・規制などのリスクも調べ、どの原因で価値が変わったかを分けます。
国内/海外/内外、株式/債券/複合など
パッシブ/アクティブ、グロース/バリュー、トップダウン/ボトムアップ
成長/収入/安定、必要になる時期
価格・信用・金利・為替・流動性・国の事情
同じ期間・入出金なしの架空例
+3% × 50% = +1.5%の寄与
−7% × 50% = −3.5%の寄与
+1.5% − 3.5%。分散するだけで損失がなくなるわけではない。
パッシブ/アクティブと、グロース/バリューは別の分け方。円で買うことと、為替ヘッジがあることも別。
半分ずつなら値下がりも半分か
分散は、資産ごとの動きを重みで合計する。
この例の条件
- 2026年の架空ファンドは国内債券50%、国内株式50%。
- ある1年間に債券部分が3%上昇、株式部分が7%下落。途中売買・入出金・分配・税・費用はない。
- 債券の寄与は3%×50%=1.5%。
- 株式の寄与は−7%×50%=−3.5%。
- 合計1.5%−3.5%=−2%。
全体の収益率は−2%。
分散しても、値下がりの影響が値上がりを上回れば損失になります。
根拠:資産運用業協会 運用対象での分類 ↗資産運用業協会 投信のリスク ↗野村證券 運用スタイルの違い(2025年6月9日) ↗野村證券 ファンダメンタルズ分析 ↗野村證券・トップダウン・アプローチ ↗SMBC日興証券・ボトムアップ・アプローチ ↗SMBC日興証券・パッシブ運用 ↗日本FP協会・公式原問41 ↗野村アセットマネジメント 償還ファンド一覧 ↗大和アセットマネジメント ダイワMMF 運用情報 ↗
問題で確かめよう
回答は保存されません。
04投資信託の費用
『購入手数料0円』でも、運用中の費用まで0円とは限りません。いつ、誰に、どの資金から払うかを確認します。

漫画の台詞を文章で読む
- ハル:これなら、費用はかからないんだね。
- ミオ:別の時期にも欄があるよ。
- ビット:購入時0円と、全部0円は違うよ。留保額は販売会社でなく、ファンドに残すんだ。
- ハル:いつ、どこから払うかを分けて比べよう。
この場面から、何を確かめる?
ハルは購入時手数料の欄を見て安心しかけます。ビットが隣の運用管理費用と換金時の留保額を示し、ミオが三つの時期を予定表へ並べます。
ここで使う言葉
- 購入時手数料
- 購入の際、販売会社に支払う費用。商品・販売会社によって有無や率が違う。例:購入代金10万円、手数料税込2.2%なら2,200円を加算。
- ノーロード
- 購入時手数料がない投資信託。例:申込代金に購入時手数料を加算しない。区別:信託報酬や他の費用までないという意味ではない。
- 運用管理費用
- 保有中、信託財産から日々差し引かれる管理・運用の費用。信託報酬ともいう。例:年率の費用が日々計上され、基準価額に反映される。
- 信託財産留保額
- 換金などの際、ファンド内に残すために差し引かれる額。販売会社の受取手数料ではない。例:換金価額の0.3%が留保されるという指定を読む。区別:換金手数料とは支払先・性質が違う。
購入時に直接払う費用
基準価額は投資信託の純資産を口数当たりにした価格です。一般的な国内投信では1万口当たりなどの表示を使うため、購入口数と価格の表示単位をそろえて代金を計算します。
購入時手数料は、購入の際に販売会社へ支払う費用です。基準価額×購入口数÷表示口数で求めた購入代金に、指定された率を掛けます。基準価額が1万口当たりなら、購入口数も1万口単位に直します。手数料が税込の率なら、さらに消費税を加えてはいけません。予算に手数料を含むか、購入代金とは別に払うかも読みます。
ノーロードは購入時手数料がないという意味です。同じファンドでも販売会社によって購入時手数料が違うことがあります。手数料がないから運用管理費用もゼロ、あるいは元本割れがないと判断できません。購入時、保有中、換金時の条件を別々に確認します。
保有中は信託財産から差し引く
信託財産は、投資家から集めて運用するファンドの財産です。運用管理費用(信託報酬)は、ファンドを保有している期間にかかる費用で、一般に年率で示され、信託財産から日々計上・差引されます。運用会社・販売会社・信託銀行などへ配分され、投資家が毎回請求書で直接払う仕組みとは違います。購入時に1か月分や1年分をまとめて別払いする必要がある、と読み替えません。
信託報酬などを反映して計算・公表した基準価額を用いるとき、同じ費用を後からもう一度引くと二重計上です。投資先の株式などを売買する売買委託手数料、監査にかかる監査費用なども、ファンドの財産から支払うことがあります。ファンド・オブ・ファンズは他の投資信託に投資する型で、投資先側の費用も間接的に負担するため、説明書の実質的な費用も確認します。
換金手数料と留保額は行き先が違う
換金総額は、基準価額×保有口数÷基準価額の表示口数で求めます。1万口当たりの基準価額なら表示口数は1万口です。ここから、約款に定める信託財産留保額や販売会社の換金手数料などを引いて受取額を求めます。留保額が口数当たりで示される場合も、同じ表示口数にそろえて計算します。
換金のときに信託財産留保額があるファンドでは、指定された基準価額などに率を掛け、口数に応じて受取額から差し引きます。その額は販売会社の収入ではなく、ファンドの信託財産に残します。途中で換金する投資家と残る投資家の負担を調整する意味があり、留保額のないファンドもあります。
換金時の販売会社の手数料が別に指定されている場合は、留保額とは別に計算します。例えば『留保率0.3%、換金手数料220円』なら、口数に応じた換金代金から留保額と220円をそれぞれ引きます。税がある場合は指定の課税対象額から計算し、信託報酬込みの基準価額から年率をもう一度引くなど、異なる時期の費用を混ぜません。
購入時
投資家 → 販売会社:所定の購入時手数料。ノーロードならこの費用なし。
保有中
信託財産 → 運用・販売・管理の担当:信託報酬等を日々差し引く。基準価額へ反映。
換金時:留保と別払いを分ける
投資家への受取額から差し引き、ファンド内に残る。販売会社の収入ではない。
指定がある場合、販売会社へ別途払う費用。
購入時2.2%なら購入代金10万円に2,200円を加える。一方、信託報酬の年1%を申込時に別払いとして加えない。この数字は架空例。
税込手数料を購入代金に加える
購入時の直接払いと、保有中の年率費用を混ぜない。
この例の条件
- 2026年の架空投信。基準価額12,500円/1万口、8万口購入。
- 購入時手数料は税込2.2%、信託報酬年1.0%。ここで求めるのは申込時の支払額だけ。
- 購入代金12,500×80,000÷10,000=100,000円。
- 購入時手数料100,000×2.2%=2,200円。
- 合計100,000+2,200=102,200円。
申込時の支払額102,200円。
信託報酬の年1.0%を、購入時の別払いとして加算しません。
根拠:資産運用業協会 投資信託のコスト ↗日本FP協会・公式原問12 ↗
問題で確かめよう
回答は保存されません。