F2・第2部/3部
相続税の計算と控除
相続税は、遺産の金額へ一つの税率を掛けて終わる計算ではありません。対象財産と贈与を選び、人数による基礎控除、法定相続分による総額、実際の取得への配分、本人の税額控除を順に確認します。
家族・財産表・相談場面は講座の架空例です。民法上の相続人と税計算に使う人数、財産額と税額を別々に扱います。法令基準日は2026年4月1日、一次資料の確認日は2026年10月6日。2027年以後の贈与加算は、公布済みの経過措置による将来年の例と明記します。
閲覧位置と回答は保存されません。
05贈与財産の加算
年110万円以下で贈与税がなかったお金も、相続の計算へ戻ることがあるのだろうか。

漫画の台詞を文章で読む
- ハル:七年という言葉を見たけど、この年はどう読むの?
- ビット:開始した年を先に見よう。この行は三年だよ。
- ハル:贈与税がなかった札も、ここには残るんだね。
- ビット:うん。期間と、税の方式をそろえて足そう。
この場面から、何を確かめる?
雨の日の公民館で、ハルとビットは架空の贈与記録を日付順に広げています。ハルは一枚ずつ『誰から』『いつ』『どの課税方式』の欄を読んで、死亡年の札に対応する期間を確かめます。
読む順:ここで使う言葉 → まず相続等で財産を取得した人の贈与かを調べる → 2026年開始の暦年贈与を日付で選ぶ。用語と関係をつかみ、間にある各項の条件も順に確認してから、例で確かめます。
ここで使う言葉
- 暦年課税
- 1月から12月の一年間に受けた贈与をまとめる通常の贈与税の方式。例:年110万円の基礎控除を使う所定の贈与。
- 贈与加算
- 所定の生前贈与の価額を、受取人の相続税の課税価格に加えること。例:相続取得者の死亡前所定期間の贈与。
- 加算対象期間
- 死亡日からさかのぼり、加算を確認する贈与の期間。例:2026年開始相続は原則死亡前3年。
- 贈与時の価額
- 贈与で受け取った時点における財産の金額。例:贈与した株式の当時の評価額。
- 特定贈与者
- その人からの贈与について相続時精算課税を選択した贈与者。例:精算課税を選んだ父。
- 特別控除
- 精算課税の贈与税計算で使う累計2,500万円までの控除。例:残額は以前の使用分を差し引く。区別:相続税へ永久に加算しない枠ではない。
- 経過措置
- 改正前後の制度を、日付や対象年に応じて切り替えるための規定。例:2027〜2030年は2024年1月1日以後の贈与へ段階的に広がる。
まず相続等で財産を取得した人の贈与かを調べる
暦年課税は1月1日から12月31日の贈与をまとめる通常の方式です。相続・遺贈で財産を取得した人が、同じ被相続人から加算対象期間内に暦年課税の贈与を受けていれば、その贈与時の価額を相続税の課税価格へ加えます。年110万円以下で贈与税がなかった財産も、対象期間内なら原則として加算します。
相続・遺贈で財産を取得しなかった人の普通の暦年課税贈与は、期間内というだけで一律に加算しません。ただし遺産を取得しない人でも、死亡保険金等のみなし取得や相続時精算課税によるみなし取得があれば、この『取得しなかった』という前提自体を読み直します。孫だから全て除外、放棄したから保険金取得も全て除外、と決めないでください。
死亡した年の被相続人からの贈与でも、相続等の取得者は対象贈与を相続税へ加算して扱い、その対象財産へ同じ贈与税を重ねて課すことはしません。相続等で何も取得しない普通の暦年課税受贈者は、通常の贈与税の判定となります。相続開始の年という時点と、受取人の取得条件の両方が必要です。贈与税の配偶者控除等を適用した所定の部分には、別の加算除外があるため資料の特例条件も確認します。
2026年の相続は3年。公布済みの将来段階と分ける
法令基準日2026年4月1日時点では、2026年12月31日までに開始する相続の暦年課税贈与加算は、原則として相続開始前3年以内です。死亡日からさかのぼった3年目の同じ日から死亡日までを確認します。申告日や、死亡を知った日からさかのぼるのではありません。
2023年3月31日公布の改正で、2024年1月1日以後の贈与から加算期間の拡大が段階的に適用されます。公布済みの経過措置では、2027〜2030年に開始する相続は2024年1月1日から死亡日まで、2031年1月1日以後に開始する相続は死亡前7年以内です。2027年1月1日施行の附則の枝と、2026年の3年読替えを別に扱います。以下の将来年の例はこの公布済み措置が変更なく適用されるという前提の学習例です。
期間が3年を超える段階では、死亡前3年以内を超える古い側の対象贈与の合計から総額100万円を控除し、残りを加算します。100万円は各年に一回ずつではありません。最近3年以内の贈与には、この100万円控除を使いません。例えば2031年開始の仮定例で、古い側が330万円、最近3年が210万円なら、加算は330−100+210=440万円です。
将来2029年10月1日開始の架空例では、対象期間は2024年1月1日から死亡日までです。2024年4月の86万円と2025年2月の126万円は死亡前3年を超える側で合計212万円、2028年6月の54万円は最近3年内です。加算額は(212−100)+54=166万円となります。2026年の三年内のみの例と、2031年以後の七年の例の間にある段階です。
| 相続開始日 | 暦年課税の加算対象期間 | 100万円控除 |
|---|---|---|
| 2024年1月1日〜2026年12月31日 | 死亡前3年以内 | 3年超の対象部分なし |
| 2027年1月1日〜2030年12月31日 | 2024年1月1日〜死亡日 | そのうち死亡前3年を超える部分の合計に適用 |
| 2031年1月1日以後 | 死亡前7年以内 | 死亡前3年を超える部分の合計に適用 |
精算課税は、暦年加算の期間と別に確認する
相続時精算課税では、特定贈与者からの適用財産を贈与時の価額で、その人の死亡時の相続税へ含めます。暦年課税の『死亡前3年・7年』の期間で、古い精算課税財産を外す制度ではありません。死亡時に新たな遺産を取得しなくても対象になります。
2024年1月1日以後の精算課税贈与には、年110万円の基礎控除があり、その年の適用贈与の価額から基礎控除を引いた残額を相続税へ含めます。同じ年に特定贈与者が複数いれば、年110万円を各贈与者の課税価格で按分し、各人から110万円ずつとはしません。2023年12月31日以前の精算課税適用贈与には、この年110万円の控除はありません。
精算課税の贈与税の特別控除2,500万円は、贈与者ごとの累計枠です。これを使って贈与税が出なかった部分も、年110万円控除後の対象価額は相続税へ含めます。2024年以後、単独の特定贈与者から一暦年に360万円を受けた例なら、相続算入は360−110=250万円です。贈与時の特別控除でその250万円の贈与税がなくても、相続算入がゼロになる意味ではありません。
既に納めた贈与税は、対応する部分だけ調整する
加算した暦年課税贈与に贈与税を納めていれば、その財産に対応する贈与税額を相続税額から控除します。他の贈与者の財産が同じ年にある場合、全部の贈与税を同じ被相続人の相続税から引くことはできません。古い側の100万円控除を使う場合も、対応税額の計算は所定の控除前の価額によります。
暦年課税の贈与税額控除で引き切れない金額は、相続税からの還付となりません。精算課税で納めた対応贈与税には、相続税申告により引き切れない部分を還付できる仕組みがあります。同じ贈与税を二つの方式で重複控除しないこと、延滞税・加算税等まで対応贈与税へ含めないことも必要です。
2026年4月1日死亡の例:死亡前3年
対象期間の外。
死亡日から前3年。申告日から数えない。
両方とも対象期間内。相続等取得者Aの同じDからの暦年贈与。
85 + 95 = 加算180万円。年110万円以下でも加算。
公布済み措置の将来段階を別に読む
| 相続開始 | 暦年の加算対象期間 | 死亡前3年を超える側 |
|---|---|---|
| 2026年12月31日まで | 原則死亡前3年 | 古い側の対象部分なし |
| 2027〜2030年 | 2024年1月1日〜死亡日 | その対象贈与合計から総額100万円 |
| 2031年1月1日以後 | 死亡前7年 | その対象贈与合計から総額100万円 |
2031年開始の仮定例:古い側330 − 総額100 =230万円
古い側230 + 最近3年210 = 440万円
精算課税は、暦年の期間帯と別の流れ
この年の特定贈与者は一人。
360 − 110。所定のこの額を相続算入。
特別控除で贈与税ゼロでも、250万円の相続算入をゼロにはしない。
2026年の現行3年と将来7年を混ぜません。2023年3月31日公布の段階措置が変更なく適用される将来例。配偶者控除等の別の除外なし、相続等取得条件を満たす前提です。
2026年開始の暦年贈与を日付で選ぶ
贈与税ゼロと相続加算ゼロを分ける。
この例の条件
- 2026年4月1日死亡。実子Aは遺産を取得し、被相続人から暦年課税で2022年6月に140万円、2024年7月に85万円、2025年8月に95万円の贈与を受けた。
- 配偶者控除等の加算除外特例・精算課税選択・ほかの贈与はない。
- 死亡前3年の起点は2023年4月1日。2022年の140万円は期間外。
- 2024年85万円と2025年95万円は期間内。年110万円以下でも加算対象となる。
- 加算額は85+95=180万円。2026年開始では古い側100万円控除を使わない。
暦年課税贈与の加算額180万円。
日付・取得者・課税方式をそろえてから対象価額を合計する。
根拠:相続税法・2026-04-01施行版と令和5年法3附則 ↗租税特別措置法・2026-04-01施行版 ↗国税庁No.4161 贈与財産の加算と税額控除(暦年課税) ↗国税庁No.4103 相続時精算課税の選択 ↗国税庁 資産課税課情報第12号・2024年7月2日 ↗
問題で確かめよう
回答は保存されません。
06基礎控除と人数
相続を放棄した人がいると、基礎控除の人数も減るのだろうか。
架空の家族例です。Sは配偶者、A・Bは実子、C・Eは普通養子で、Bは相続放棄しています。税の人数は放棄をなかったものとし、実子がいる場合の養子の算入上限1人も反映して数えます。

漫画の台詞を文章で読む
- ハル:放棄の札は、両方から外すのかな。
- ミオ:税の人数では、放棄がなかったものとして数えるね。
- ハル:この上限は、相続する資格を消すものではないんだね。
- ミオ:同じ人数でも、誰をどう数えたか残そう。
この場面から、何を確かめる?
家族図の演習台で、ハルとミオは同じ架空の家族図から二枚の人数表を作っています。一枚は現在の民法上の相続人、もう一枚は税計算に使う人数です。二枚の答えが違っても、先にルールを確かめます。
ここで使う言葉
- 遺産に係る基礎控除
- 各取得者の課税価格の合計から、税計算上引く基本の金額。例:3,000万円+600万円×所定の法定相続人数。
- 相続放棄
- 家庭裁判所への申述によって、初めから相続人でなかった扱いになる手続。例:子Aが適法に放棄した。区別:税の人数は放棄がなかったものとして数える。
- 普通養子
- 養子縁組で法律上の子となり、実方の親族関係も原則残る養子。例:成人の普通養子。
- 特別養子
- 家庭裁判所の審判等により実方との関係を原則終了させる制度の養子。例:法律の要件を満たす特別養子。
- 実子とみなす
- この税の人数規定で、普通養子数の制限枠とは別に実子と同様に扱うこと。例:被相続人の特別養子。
- 代襲相続人
- 先に死亡した子等の枝を所定の子孫が引き継ぐ人。例:先死亡した子の子である孫。区別:放棄は代襲の原因にならない。
基礎控除の括弧を、全員の課税価格から引く
遺産に係る基礎控除=3,000万円+600万円×法定相続人の数です。これは各取得者に一人ずつ3,000万円の枠を与える式ではなく、全員の課税価格合計から一つの基礎控除額を引く式です。課税価格は、非課税財産・所定債務等・贈与算入を調整した各人の税計算の基礎金額です。
人数は、民法の順位で配偶者と子・直系尊属・兄弟姉妹等を確認したうえで、税法特有の放棄・養子の規定を使います。配偶者は法律上の婚姻相手で、内縁の相手を当然に配偶者として数えません。相続人でない遺贈の受取人が増えても、それだけで法定相続人数は増えません。
人数は、放棄がなかったものとして数える
相続放棄は家庭裁判所への適法な申述で、民法上は初めから相続人でなかったものと扱います。しかし基礎控除等の法定相続人数を求めるときは、放棄がなかったものとして数えます。放棄で次の順位の人が相続人になっても、両順位を重ねて人数に加える方法ではありません。
例えば配偶者と実子が法定相続人で、その子が放棄した場合、税計算の人数は放棄前の配偶者と実子で求めます。放棄した子の子は、放棄を原因として代襲相続人になるわけでもありません。『実際に遺産を受け取る人数』『民法上現在の相続人』『基礎控除に使う人数』を分けます。
その人数を、基礎控除の式『3,000万円+600万円×人数』へ入れます。放棄前の配偶者と実子等の人数を使い、現在の取得人数だけへ置き換えたり、600万円を任意の中間額にしたりしません。
養子の数え方は、民法の資格と税計算の上限が違う
民法上は養子も法律上の子として相続資格を持ちます。その一方、基礎控除等の人数へ算入できる普通養子は、被相続人に実子がある場合は1人まで、実子がない場合は2人までです。民法上の相続人から余分な養子を削除してよいという意味ではありません。
この上限は、基礎控除、死亡保険金の非課税限度、死亡退職金の非課税限度、相続税の総額の計算に使う人数の規定です。養子を数えることで相続税負担を不当に減らす結果となると認められる場合、その養子の数を算入しない規定もあります。税を減らすための人数だけを目的に、どんな縁組も無条件に認める制度ではありません。
養子でも、税の人数では実子と同じに数える場合がある
税計算の人数では、①被相続人の特別養子、②配偶者の実子を本人が養子にした人、③婚姻前に配偶者の特別養子となった人を婚姻後に本人も養子にした人は、実子とみなします。これらを普通養子の1人・2人上限へそのまま入れません。特別養子とは、家庭裁判所の審判等で実方の親族関係を原則終了する制度による養子です。
被相続人の実子・養子または直系卑属が相続開始前に死亡するなどして、その子等が代襲相続人となる場合も、所定の代襲相続人はこの人数規定で実子とみなします。代襲は先死亡等の枝を引き継ぐ制度で、放棄した子の子を同じ原因で増やしません。
計算では、配偶者・実子・所定の実子みなしを先に整理し、残る普通養子へ上限を適用します。実子2人と普通養子2人を持つ被相続人なら普通養子は税人数へ1人まで、実子がなく普通養子3人なら2人までです。実子みなしの例外を読み落とすと、上限の前提と人数の両方を誤ります。
2026年の架空例。Sは法律上の配偶者、A/Bは実子、C/Eは有効な普通養子。Bは適法放棄。実子みなしの例外・不当減税の認定なし。
S/A/C/E。Bは放棄。普通養子C/Eの相続資格はどちらも維持。
放棄なしとしてS/A/Bの3人 + 実子がある場合の普通養子枠1人。
基礎控除 3,000 + 600 × 4 = 5,400万円
二つの人数はこの例では偶然4人で一致しても、人物範囲と理由が違います。税の養子枠はC/Eの民法上の資格を片方消すものではありません。特別養子等の所定の実子みなしは、普通養子上限を使う前に別に確認します。
放棄と普通養子を含む人数を求める
民法の現在名簿と税の人数を分ける。
この例の条件
- 2026年4月開始。配偶者S、実子A・B、普通養子C・E。Bは適法に相続を放棄。
- C・Eはいずれも実子みなしの例外なし。不当減税の認定もない。
- 民法の現在の相続人はS/A/C/Eで4人。Bの放棄は有効。
- 税の人数は放棄がなかったものとしてS/A/Bを数える。実子があるため普通養子は1人までを加え、税人数4人。
- 基礎控除は3,000+600×4=5,400万円。
基礎控除5,400万円。民法名簿と税人数は別の根拠で作る。
養子の税人数の制限を、法律上の相続権の制限へ取り違えない。
根拠:相続税法・2026-04-01施行版 ↗国税庁No.4170 相続人の中に養子がいるとき ↗国税庁No.4132 相続人の範囲と法定相続分 ↗
問題で確かめよう
回答は保存されません。
07相続税の総額
遺産が多い人へ、課税遺産全体の税率をそのまま掛ければよいのだろうか。
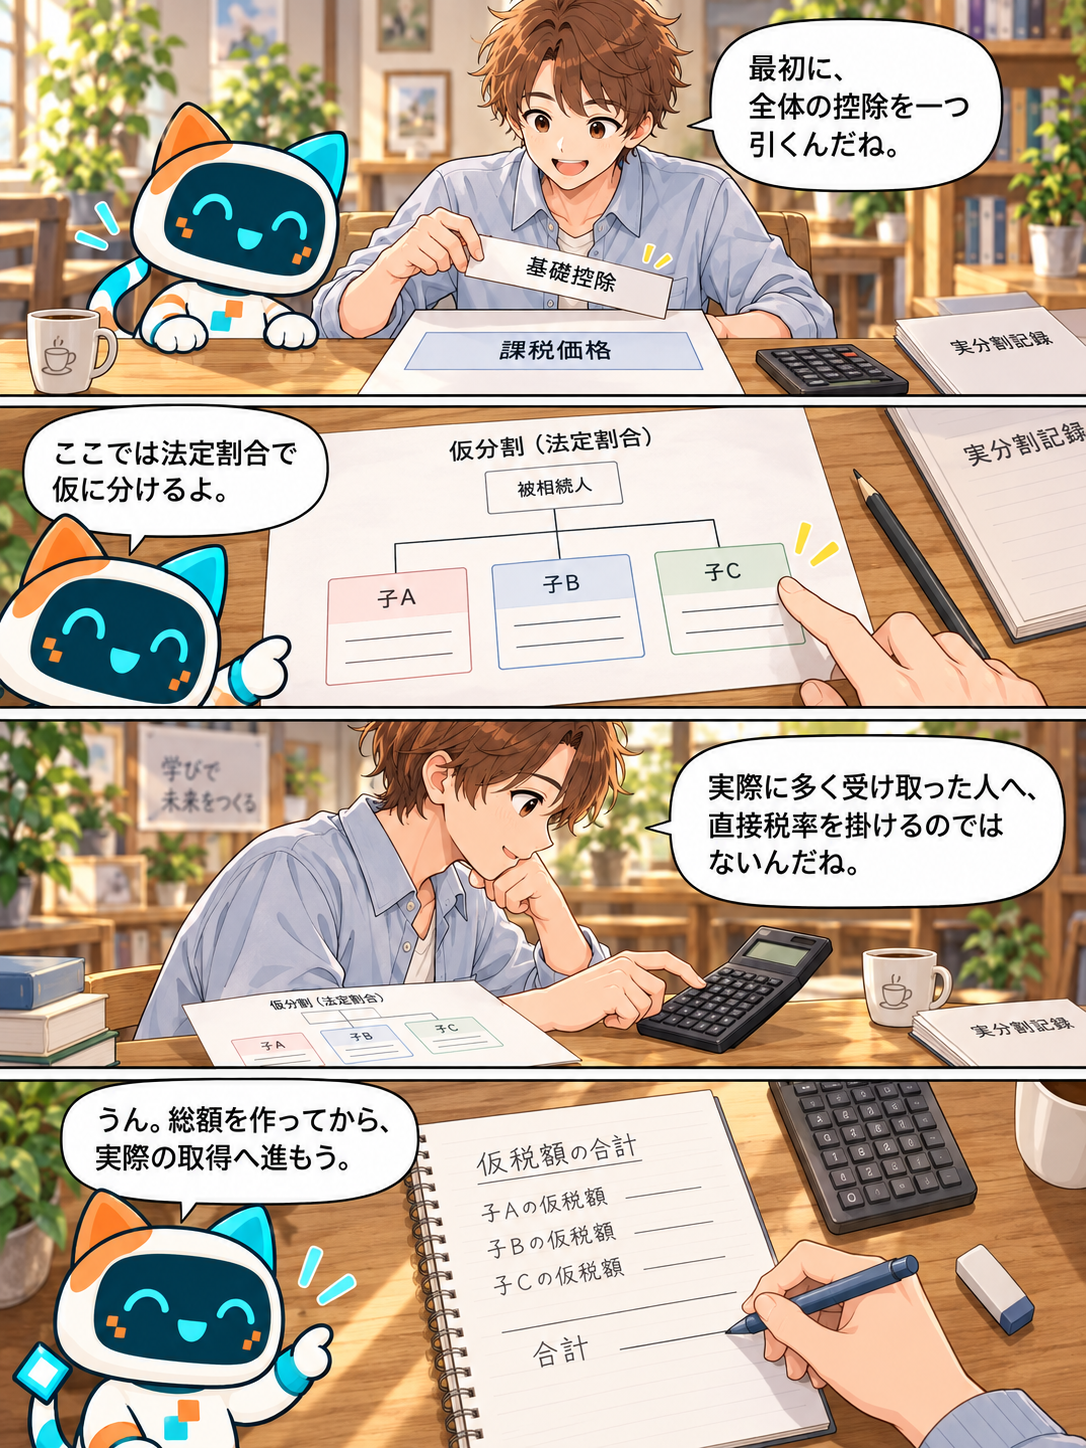
漫画の台詞を文章で読む
- ハル:最初に、全体の控除を一つ引くんだね。
- ビット:ここでは法定割合で仮に分けるよ。
- ハル:実際に多く受け取った人へ、直接税率を掛けるのではないんだね。
- ビット:うん。総額を作ってから、実際の取得へ進もう。
この場面から、何を確かめる?
講座の計算演習で、ハルとビットは架空の遺産に基礎控除の帯を重ねています。その後の図には『仮の分割』と書かれていて、実際の分け方の記録とは別の紙になっています。
ここで使う言葉
- 課税価格の合計額
- 各取得者の財産額に非課税・債務・贈与等を調整した課税価格を全員分足した額。例:遺産一覧の額を直接足す前に各調整を行う。
- 課税遺産総額
- 全員の課税価格合計から、遺産に係る基礎控除を引いた額。例:基礎控除を超える部分。
- 法定相続分
- 法律が定める相続割合。例:配偶者と子なら配偶者2分の1、子全体2分の1。
- 累進税率
- 計算の基礎となる金額の段階が高くなるほど、高い税率の段階を使う仕組み。例:相続税の10〜55%の速算表。
- 速算控除額
- 速算表の税率を掛けた後に引く金額。例:3,000万円超5,000万円以下は20%から200万円を引く。区別:基礎控除や本人の税額控除とは別。
- 相続税の総額
- 課税遺産を法定相続分で取得したと仮定して計算する税額の合計。例:各人の仮の税額を合計する。区別:実際の納付額合計とは税額調整前の別段階。
まず一つの基礎控除を引き、課税遺産を求める
各人の課税価格を合計した後、課税遺産総額=課税価格の合計額−(3,000万円+600万円×法定相続人数)で求めます。括弧内が基礎控除の全体です。3,000万円だけ引いて600万円を足す、各人へ別々に3,000万円を引く、という式ではありません。合計が基礎控除以下なら、この段階で課税遺産はゼロです。
人数は放棄がなかったものとして、養子の上限・実子みなしも踏まえた税計算の人数です。配偶者と実子1人だけなら人数2人、配偶者と実子2人なら3人を使います。既に非課税・債務・贈与等を調整した課税価格合計が資料として示された場合、それらを同じ金額から重ねて引かないでください。
法定相続分で仮に分け、速算表を一人ずつ使う
課税遺産総額を、法定相続人が民法の法定相続分に従って取得したものと仮定します。配偶者と子の場合、配偶者は2分の1、子全体は2分の1で、子が複数ならその子の間で均等です。配偶者と直系尊属は3分の2と3分の1、配偶者と兄弟姉妹は4分の3と4分の1です。放棄等・養子数の税計算規定を踏まえた法定相続人を使います。
各人の仮の取得金額に、次の速算表を使います。各人の仮税額=その取得金額×表の税率−速算控除額です。仮の取得金額の千円未満は切り捨てます。速算表は同じ金額全体を最高段階の率で直接課税する誤りを調整した計算表です。行は『超える』『以下』の境界で選びます。
この仮分割は実際の財産の配分を強制するものではありません。実際に子だけが多く取得しても、まず法定割合で税額総額を作る段階を通ります。各人の仮税額を合計すると、相続税の総額になります。
| 仮の取得金額(万円) | 税率 | 速算控除額(万円) |
|---|---|---|
| 1,000以下 | 10% | 0 |
| 1,000超〜3,000以下 | 15% | 50 |
| 3,000超〜5,000以下 | 20% | 200 |
| 5,000超〜10,000以下 | 30% | 700 |
| 10,000超〜20,000以下 | 40% | 1,700 |
| 20,000超〜30,000以下 | 45% | 2,700 |
| 30,000超〜60,000以下 | 50% | 4,200 |
| 60,000超 | 55% | 7,200 |
仮税額を合計し、実際の取得の計算へ渡す
計算順序は①課税価格合計、②基礎控除、③課税遺産総額、④法定相続分の仮取得金額、⑤各仮取得額に速算表、⑥仮税額の合計です。例えば配偶者と実子2人なら、課税遺産を2分の1・4分の1・4分の1に仮分割します。総額全体を一人の取得額として速算表に入れません。
この総額は、次の段階で各人の実際の課税価格割合へ配分する共通の金額です。2割加算、配偶者の税額軽減、贈与税額控除等の前であり、仮税額をそのまま本人の最終納付額とするわけではありません。納付額まで求める問いか、総額までの問いかを読み分けます。
2026年開始、配偶者Sと実子A/B、放棄・養子なし。各調整済み課税価格の合計14,600万円。単位:万円、端数影響なし。
3,000 + 600 × 3。
14,600 − 4,800。
ここは法定割合による仮分割
仮税額 4,900 × 20% − 200 = 780
仮税額 2,450 × 15% − 50 = 317.5
仮税額 2,450 × 15% − 50 = 317.5
仮税額の合計 780 + 317.5 + 317.5 = 相続税の総額1,415万円
この仮税額を、そのまま本人の納付額にしません。2割加算や所定税額控除も後の段階です。
配偶者と実子2人の相続税総額
法定仮分割と速算控除を順に計算する。
この例の条件
- 2026年4月開始。法定相続人は配偶者S、実子A・B。放棄・養子なし。
- 非課税・債務・贈与等調整済みの課税価格合計14,600万円。税額控除等を行う前の総額を求める。金額は万円、端数処理の影響なし。
- 人数3人、基礎控除3,000+600×3=4,800万円。課税遺産14,600−4,800=9,800万円。
- 仮取得S4,900万円、A/B各2,450万円。
- S仮税額4,900×20%−200=780万円。A/B各2,450×15%−50=317.5万円。
- 相続税の総額=780+317.5+317.5=1,415万円。
相続税の総額1,415万円。
実際の取得割合と税額控除は、この総額を作った後で確認する。
根拠:相続税法・2026-04-01施行版 ↗国税庁No.4152 相続税の計算 ↗国税庁No.4155 相続税の税率 ↗
問題で確かめよう
回答は保存されません。
08実取得への配分と加算
仮分割で作った税額を、そのまま各人が払うのだろうか。

漫画の台詞を文章で読む
- ハル:実際の分け方は、さっきの割合と違うんだね。
- ビット:作った総額を、こちらの割合で配るよ。
- ハル:二割を足すのは、受け取った財産ではなく税額なんだね。
- ビット:うん。その後に、使える控除を確かめよう。
この場面から、何を確かめる?
演習の次の机には、架空の実際の取得額の記録が置かれています。ハルは法定割合の紙と見比べ、ビットと『総額を作る割合』と『作った総額を配る割合』を書き分けます。
ここで使う言葉
- 実際の取得
- 遺産分割・契約等により、その人が現実に財産を取得すること。例:配偶者が法定割合と異なる金額を取得した。
- 按分割合
- 総額を配分するための、各人の課税価格が全員合計に占める割合。例:各人の課税価格÷全員の課税価格合計。
- 2割加算
- 対象者の按分後の相続税額へ、その20%を加える制度。例:兄弟姉妹・友人等の取得。
- 一親等の血族
- 法律上の親子として一世代でつながる親族。例:父母・子、所定の養親子。
- 孫養子
- 被相続人の孫であり、さらにその養子になった人。例:代襲でない孫養子は2割加算の対象。
- 税額控除
- 計算した税額そのものから差し引く調整。例:配偶者軽減や未成年者控除。区別:財産額から引く基礎控除とは段階が異なる。
総額を、各人の実際の課税価格割合で配る
相続税の総額を作った後、各人の算出税額=相続税の総額×その人の課税価格÷全員の課税価格合計で求めます。分子・分母は、非課税、債務、贈与算入等を調整した課税価格です。課税遺産総額、つまり基礎控除後の額を分母にしません。
この配分は実際の取得に対応する課税価格の割合です。法定相続分を使って仮分割した前の段階とは別です。全員の配分割合は合計1で、配分した税額の合計は元の相続税の総額に戻ります。割合が合計1を超えるときは、分母や含めた人の範囲を確認します。
誰が取得したかで、2割加算を判定する
相続税の2割加算は、按分した税額へ20%を加える調整です。被相続人の配偶者と一親等の血族である父母・子等は原則として対象外です。兄弟姉妹、祖父母、代襲でない孫、友人などは対象です。『相続人だから全員対象外』『父母も兄弟と同じ対象』のどちらも誤りです。
養親子は法律上の一親等血族ですが、孫を養子にした孫養子には原則2割加算があります。ただし、子の先死亡や欠格等で孫が代襲相続人となっている場合は、所定の直系卑属として加算の対象外です。養子という札と、代襲の原因・資格を両方読みます。
相続時精算課税の適用財産について、贈与時には被相続人の一親等血族だったが死亡時には縁組解消等でそうでない場合、対応財産の相続税額には所定の加算除外があります。死亡時の名前だけで全ての精算財産を同じ加算へ入れません。
実取得配分、2割加算、税額控除の順を守る
流れは、相続税の総額→各人の実際の課税価格割合による按分→対象者へ2割加算→所定の税額控除です。友人等が取得した場合、配分税額の1.2倍が2割加算後の額です。20%を掛ける相手はその人へ按分した税額であり、取得した財産額や全員の総額ではありません。
按分割合の分母は全員の課税価格合計、分子は本人の調整済課税価格です。配偶者・子がほかに取得していても、友人の分子へその金額を足しません。税額控除がない条件なら、按分後税額×1.2が対象者の納付額の計算値となります。配偶者の軽減等がある場合は、加算・控除後まで確認します。
2026年開始。法定相続人は配偶者Sと実子A、友人Rは遺贈を受ける。非課税・債務等調整済み。税額控除はRになし、S/Aはここでは未計算。単位:万円。
課税遺産5,800を法定割合S/A各2,900に仮分割し、各仮税2,900 × 15% − 50 =385、385×2=770万円。
| 実際の取得者 | 本人課税価格/全員課税価格10,000 | 配分税額 |
|---|---|---|
| S | 5,600 / 10,000 = 56% | 770 × 56% = 431.2 |
| A | 3,200 / 10,000 = 32% | 770 × 32% = 246.4 |
| 友人R | 1,200 / 10,000 = 12% | 770 × 12% = 92.4 |
431.2 + 246.4 + 92.4 = 元の総額770万円
友人Rは2割加算対象。
財産1,200ではなく、税額92.4 × 20%。
92.4 + 18.48。Rは控除なし。
配分の分母は全員の課税価格合計で、基礎控除後の課税遺産5,800ではありません。S/Aの個人控除は別の出口で確認します。
友人への遺贈を含む実取得配分
分母を課税価格合計にそろえ、友人の税額にだけ加算する。
この例の条件
- 2026年4月開始。法定相続人は配偶者Sと実子A。養子・放棄なし。友人Rも遺贈で財産を取得。
- 非課税・債務等調整済みの課税価格はS5,600万円、A3,200万円、R1,200万円、合計10,000万円。
- 基礎控除4,200万円後の課税遺産5,800万円をS/A各2,900万円へ仮分割し、税総額は(2,900×15%−50)×2=770万円。Rには税額控除なし。
- 按分割合S56%、A32%、R12%。割合合計1。
- 配分税額はS431.2万円、A246.4万円、R92.4万円。合計770万円。
- Rは2割加算対象。92.4×20%=18.48万円を加え、92.4×1.2=110.88万円。
Rの2割加算後税額は110.88万円。S/Aの所定控除は別途確認する。
総額を実取得割合で配った後、友人の配分税額へ2割を掛ける。
根拠:相続税法・2026-04-01施行版 ↗国税庁No.4152 相続税の計算 ↗国税庁No.4157 相続税額の2割加算 ↗
問題で確かめよう
回答は保存されません。